Uma tarefa pode consumir horas da equipe fiscal e ser uma escolha ruim para a primeira automação. Se depende de cadastro inconsistente ou regra não documentada, o software pode reproduzir o problema em escala. A prioridade deve combinar trabalho eliminável, condições de execução e controles sobre o resultado.
Por isso, o projeto não deve começar com “automatizar a EFD”. Deve começar com uma tarefa delimitada: extrair documentos, padronizar campos ou organizar divergências para aprovação. Cada etapa tem esforço, dependências e riscos diferentes.
O Tax Performance Index (TPI), da Confeb, de 2026, ajuda a dimensionar essa escolha: 63% das empresas respondentes apontaram automação fiscal como KPI prioritário para os próximos 12 meses, enquanto apenas 12% declararam ter mais de 75% dos processos automatizados. Transformar prioridade em execução exige identificar quais tarefas estão prontas.
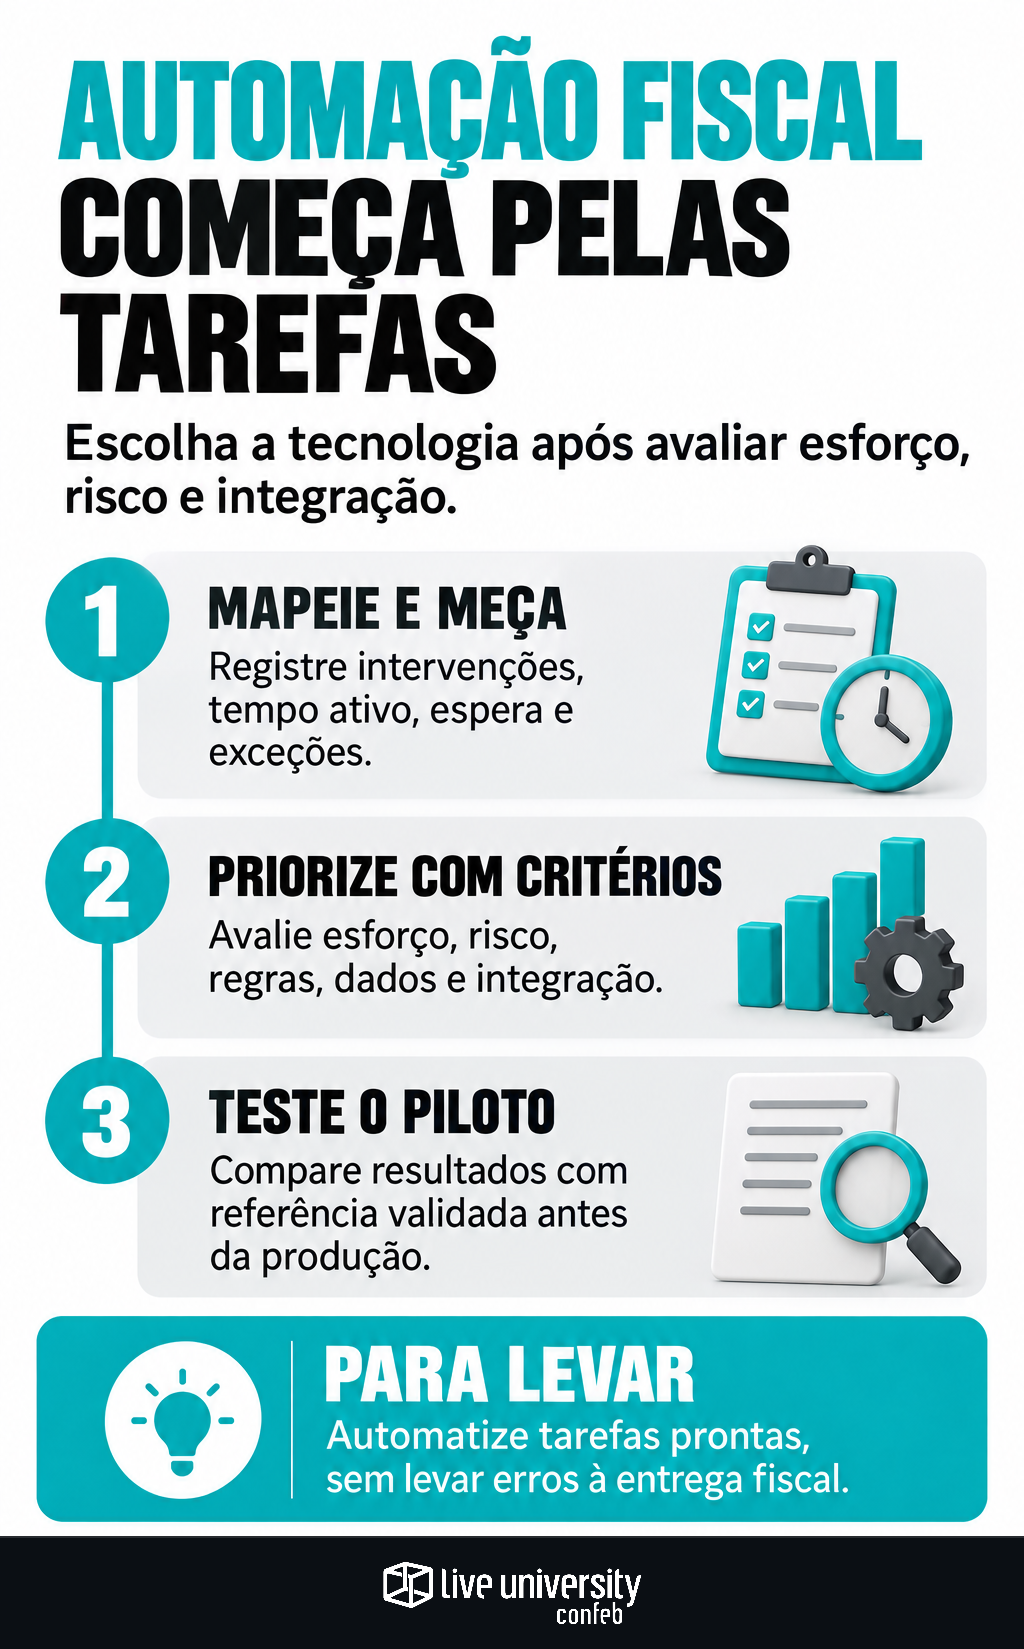
Mapeie onde a equipe precisa intervir
Na preparação de uma EFD ou da EFD-Reinf, separe extração, transformação, conferência, aprovação e transmissão. Esse é um roteiro de mapeamento, não uma sequência técnica universal. Os procedimentos dependem da escrituração e dos sistemas utilizados.
Em cada etapa, registre entrada, saída, sistema, responsável e intervenção manual. “Conferir arquivo” é amplo demais. “Comparar totais com o relatório de origem e investigar diferenças” distingue uma comparação automatizável da análise que pode continuar humana.
Considere um exemplo ilustrativo: o analista exporta dados, reorganiza colunas e procura documentos ausentes. Padronizar colunas pode seguir regras estáveis. Investigar ausências pode depender de Compras, recebimento ou cadastro. São candidatos diferentes, mesmo quando aparecem na mesma planilha.
Meça trabalho efetivo, espera e exceções
Construa a linha de base com apontamentos de atividade, chamados e históricos de correção. Registre tempo ativo, volume processado, retrabalho e tipos de exceção. Observe ciclos que incluam a rotina comum e situações relevantes de fechamento.
Tempo de execução não é tempo de espera. Se o analista termina sua parte e aguarda informação de outra área, automatizar a planilha pode reduzir esforço sem encurtar essa dependência. Meça os dois tempos separadamente.
Para comparar períodos, acompanhe tempo ativo por documento ou lote e proporção de itens com exceção. Classifique as causas: cadastro incompleto, duplicidade, divergência de valor ou documento ausente. Isso mostra se o gargalo pede tecnologia ou correção na origem.
Monte uma matriz com critérios e travas
Para cada tarefa, classifique os critérios abaixo como baixo, médio ou alto e registre uma evidência. Trata-se de um modelo interno de decisão, não de uma metodologia obrigatória.
- Esforço manual: tempo eliminável, volume e frequência da rotina.
- Risco tributário: impacto de erros sobre bases, créditos, retenções e informações declaradas.
- Estabilidade: regras documentadas e responsável por atualizá-las.
- Qualidade dos dados: completude, consistência e rastreabilidade dos campos.
- Exceções: frequência, causas conhecidas e possibilidade de encaminhamento.
- Integração: acesso suportado, ambiente de testes e dependências do ERP.
Não transforme tudo em uma soma que esconda impedimentos. Muitas horas manuais não compensam dados sem rastreabilidade. Risco alto exige controles mais fortes, não automação imediata. Se a interpretação tributária ainda está em discussão, é preciso defini-la antes de programar a execução.
Transforme a avaliação em uma fila de projetos
Separe as tarefas em três grupos: prontas para automatizar, dependentes de simplificação e dependentes de correção. No primeiro grupo, priorize esforço recorrente relevante, regras estáveis e integração viável, desde que os controles necessários estejam disponíveis.
No exemplo da planilha, padronizar campos confiáveis pode entrar na primeira fila. Eliminar conferências duplicadas sem finalidade distinta pertence à simplificação. Corrigir classificação tributária inconsistente no cadastro pertence à correção e exige validação fiscal.
Registre responsável, entrega e condição de liberação para cada dependência. “Aguardar TI” não basta. Especifique se falta acesso de leitura, documentação de campo, ajuste no ERP ou ambiente de homologação. A fila precisa mostrar o próximo passo.
Escolha a tecnologia pelo processo
Verifique primeiro se o ERP oferece o recurso necessário. A funcionalidade nativa pode evitar exportações e duplicação de regras, mas exige testes com as parametrizações da empresa. Disponibilidade não significa configuração correta.
Uma integração entre sistemas pode atender transferências com interfaces suportadas e rastreabilidade. Um robô de interface pode executar etapas sem essa conexão, mas fica exposto a mudanças de tela, sessão e autenticação. Compare desenvolvimento, licença, suporte, manutenção e tratamento de exceções, não apenas o custo inicial.
Em qualquer abordagem, proteja credenciais e certificados, limite acessos e registre execuções e aprovações. Preveja mudanças de leiaute e retomada sem duplicidades. Para requisitos das escriturações, consulte a documentação oficial no portal do SPED, além da especificação do fornecedor.
Delimite o piloto e comprove o resultado
Um primeiro projeto pode extrair dados, padronizar campos e produzir divergências, sem transmitir a obrigação. Defina entradas aceitas, saídas esperadas, período, estabelecimentos e versão das regras. Mantenha explícitas as decisões humanas, como interpretar operações atípicas, aprovar correções e autorizar o envio.
Nomeie um responsável fiscal pelo processo e um responsável técnico. Estabeleça como separar entradas inválidas, encaminhar exceções com evidências e bloquear etapas diante de divergências relevantes. Documente também a contingência para falhas de execução.
Antes da produção, compare a saída com uma referência validada. Reconcilie registros e, conforme a tarefa, bases, valores e totais. Teste duplicidades, documentos ausentes e falhas de acesso. O aceite deve exigir redução de tempo ativo, rastreabilidade e nenhuma divergência sem explicação, incluindo monitoramento e manutenção na conta do esforço.
Depois da implantação, acompanhe correções e suas causas. Um arquivo aceito pelo receptor não comprova a correção tributária das informações. O ganho existe quando a automação reduz trabalho sem transferir erros para a obrigação nem esconder esforço em outra equipe.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
