Por Vinícius Tavares
29 de outubro de 2026
Uma transportadora que não destaca a CBS em todos os CT-es não é, necessariamente, uma transportadora que deixa de informá-la em qualquer documento. A diferença muda a leitura do indicador e a investigação fiscal: é preciso localizar quais emissões apresentam divergência e verificar se elas realmente contrariam a regra aplicável.
Uma análise atribuída à ASIS Tax Tech, divulgada em 28 de outubro, informa que 44,8% das transportadoras destacam a CBS em todos os CT-es. O enunciado descreve consistência por emissor no universo observado. Não informa, sozinho, a proporção de documentos sem CBS nem quantos seriam irregulares.
Para a área fiscal, o uso mais produtivo desse alerta é organizar a conferência entre XML, regra tributária e ERP. Antes de cobrar uma correção do fornecedor, é necessário separar ausência de informação, diferença de tratamento e falha na leitura do documento.
O que os 44,8% permitem concluir
O complemento aritmético do indicador é 55,2%. Mas esse percentual representa transportadoras que não atenderam ao critério de destaque em todos os documentos considerados, se a classificação for binária e abranger todo o universo analisado. Não significa que 55,2% dos CT-es estejam sem CBS. Também não significa que esse grupo inteiro tenha deixado de destacar o tributo em todas as emissões.
Em um exemplo hipotético, duas transportadoras podem ficar fora do grupo de consistência integral: uma informa CBS em 99 de 100 documentos; outra, em nenhum. O indicador por empresa não distingue essas situações. Tampouco considera, por si só, o peso financeiro dos documentos envolvidos.
As chamadas disponíveis não detalham amostra, período ou metodologia. Para interpretar o levantamento, é necessário confirmar como foram tratados cancelamentos, documentos substituídos, ambientes de teste e operações com tratamentos diferentes. Também importa saber se “destaque” significa presença de campos no XML, valor positivo ou apresentação visual do imposto.
NFCom amplia o alerta, mas não permite um ranking
No mesmo dia, outro levantamento atribuído à ASIS informou que 57% das operadoras não destacam CBS na NFCom. A Nota Fiscal Fatura de Serviços de Comunicação Eletrônica acrescenta outro mercado à discussão sobre preparação dos emissores.
Os percentuais, porém, não podem ser comparados diretamente. A formulação sobre CT-e exige destaque em todos os documentos. A chamada sobre NFCom não esclarece se a ausência foi total, parcial ou identificada por outro critério. Não há base suficiente para afirmar que telecomunicações está mais ou menos preparada que transportes.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a contextualizar o desafio: entre as empresas dos 190 profissionais respondentes, 100% utilizam ERP, mas 64% ainda não automatizaram a gestão de XMLs. O contraste reforça uma distinção operacional: ter sistema não equivale a ter controle automatizado sobre o documento recebido.
Comece pelo XML, não pela tela do ERP
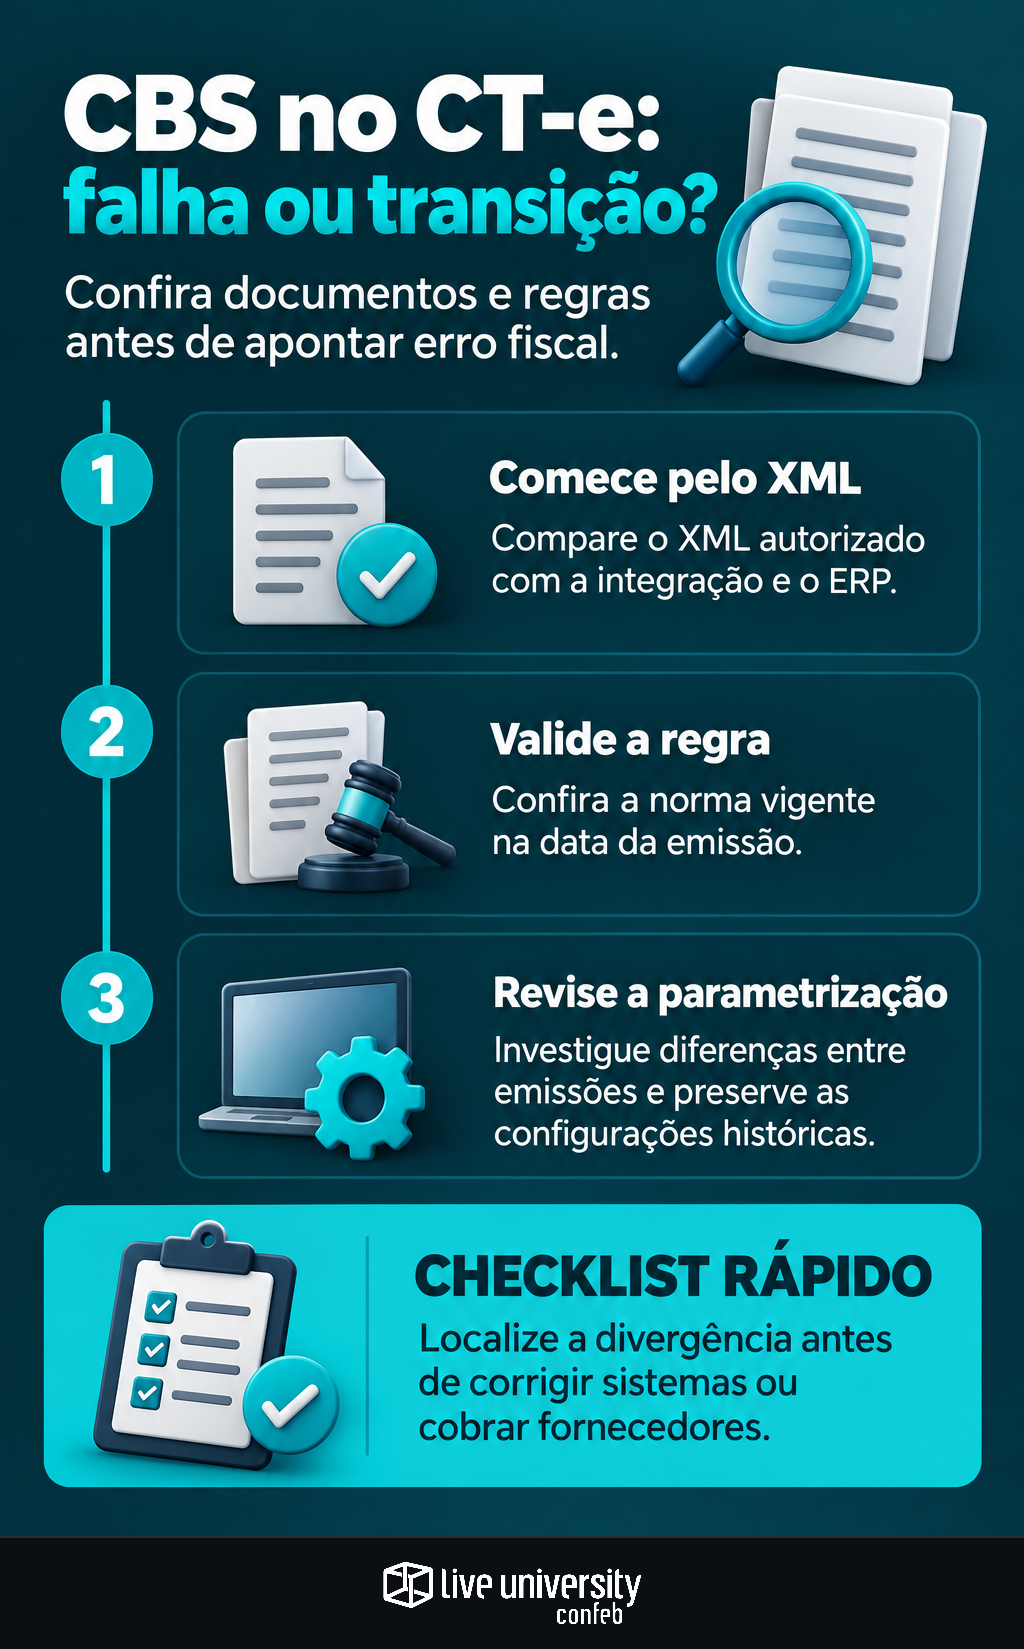
A primeira providência é reunir o XML autorizado, o protocolo e os eventos relacionados ao CT-e. A visualização do documento ou a tela do sistema pode não reproduzir todos os campos. Um relatório sem CBS também pode refletir falha de importação, sem que haja problema no arquivo emitido.
Compare a informação em três pontos: arquivo recebido, dados interpretados pela integração e registro no ERP. Confira versão do leiaute, data de emissão, ambiente, identificação do documento e campos tributários aplicáveis. Diferencie campo ausente, valor zero e valor que existe no XML, mas não aparece no sistema de destino.
Se o arquivo contém a informação e o ERP não a registra, a investigação deve começar pela integração e pelo mapeamento. Se ela também falta no XML, a análise passa à emissão e ao enquadramento. O procedimento de rastrear o cálculo fiscal preservando o histórico ajuda a reconstruir qual regra e qual versão do sistema produziram o resultado.
Transição não é justificativa automática para ausência
Não basta responder que o documento foi emitido “durante a transição”. É necessário identificar a norma e a orientação técnica válidas naquela data, o tratamento da operação e as condições aplicáveis ao emissor. Uma configuração atual não deve ser usada automaticamente para julgar um arquivo histórico.
A conferência deve separar obrigação de informar, cálculo, recolhimento e condições de eventual crédito. Essas dimensões se relacionam, mas não são equivalentes. A presença de um valor não comprova, isoladamente, que toda a operação está correta; sua ausência também não comprova, sozinha, descumprimento.
Uma matriz de validação pode registrar data de emissão, versão do leiaute, tratamento tributário, campos esperados e fundamento técnico. A divergência deve ser classificada depois desse confronto, e não apenas porque o documento difere do padrão mais frequente na carteira de fornecedores.
Parametrização precisa explicar a diferença entre emissões
Quando documentos comparáveis recebem tratamentos diferentes, procure a fronteira da mudança. Ela pode coincidir com atualização do emissor, filial, cadastro, integração ou regra do motor tributário. Essas são hipóteses de investigação, não causas comprovadas pelo levantamento.
Um teste útil é selecionar documentos anteriores e posteriores à ocorrência e reconstruir o processamento. Preserve os arquivos originais, os registros de processamento e a configuração histórica. Não altere documentos de produção para “testar” uma hipótese nem substitua regras antigas sem manter evidência do que foi utilizado.
A lógica de conciliar documentos e registros antes de ajustar diferenças fiscais também se aplica à investigação: primeiro localize onde os dados deixaram de coincidir. Só então defina se a solução envolve cadastro, integração, interpretação tributária ou procedimento documental permitido.
Transportadora e tomador precisam discutir a mesma evidência
A solicitação ao fornecedor deve identificar o CT-e, a data, o campo questionado, o conteúdo encontrado e o resultado esperado, acompanhado do fundamento. Evite mensagens genéricas como “a CBS está errada”. Peça a justificativa do tratamento e a versão do emissor utilizada.
Uma fila de divergências pode separar três situações: informação existente no XML e ausente no ERP; emissão aparentemente incompatível com a regra validada; e tratamento ainda pendente de esclarecimento. Cada categoria precisa de responsável e prazo de retorno. TI não deve decidir enquadramento tributário, assim como o fiscal não deve presumir defeito de integração sem examinar o arquivo.
Também não é adequado concluir automaticamente pela perda de crédito ou pelo bloqueio de pagamento. A orientação de rastrear o crédito do XML ao financeiro reforça a necessidade de documentar o caminho completo. Qualquer decisão deve considerar a operação, a regra vigente e as evidências disponíveis.
Meça documentos e causas, além de fornecedores
Para transformar o alerta em controle, acompanhe separadamente a proporção de emissores com divergências, a proporção de documentos afetados e os valores envolvidos. Calcule a aderência sobre os documentos sujeitos à mesma exigência validada, sem misturar tratamentos distintos no denominador.
Priorize a análise por recorrência, materialidade e proximidade do fechamento. Depois de uma correção, confira novas emissões e reavalie a população potencialmente afetada. Resolver um documento não demonstra que a causa deixou de existir.
O dado agregado serve para direcionar perguntas. A conclusão fiscal exige outra sequência: identificar o documento, validar a regra, localizar a diferença e registrar o tratamento. É esse encadeamento que permite separar falha de sistema de regra de transição sem transformar um indicador de preparação em acusação de irregularidade.
- Apenas 44,8% das transportadoras destacam a CBS em todos os CT-es, aponta análise da ASIS Tax Tech — Brasil Inovador
- Reforma Tributária e telecomunicações: 57% das operadoras não destacam CBS na NFCom, aponta ASIS Tax Tech — Brasil Inovador
- IMTT — Índice de Maturidade Tecnológica em Tax (Confeb, 2026)
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
