A certidão fiscal não foi emitida e a assinatura do contrato depende dela. Antes de gerar uma guia, descubra o impedimento: declaração ausente, débito exigível, inscrição em dívida ativa ou pagamento não reconhecido. Cada situação exige um encaminhamento diferente.
Certidão fiscal bloqueada não significa necessariamente imposto a pagar. Pode existir uma obrigação acessória pendente ou uma cobrança cuja exigibilidade esteja suspensa. Pagar sem conferir pode duplicar desembolsos e deixar o problema intacto.
Tax deve coordenar um diagnóstico documentado, com apoio da contabilidade, da tesouraria e do jurídico. Para Compras e Supply Chain, a informação útil é objetiva: qual documento falta, quem trata a causa e qual é a próxima ação.
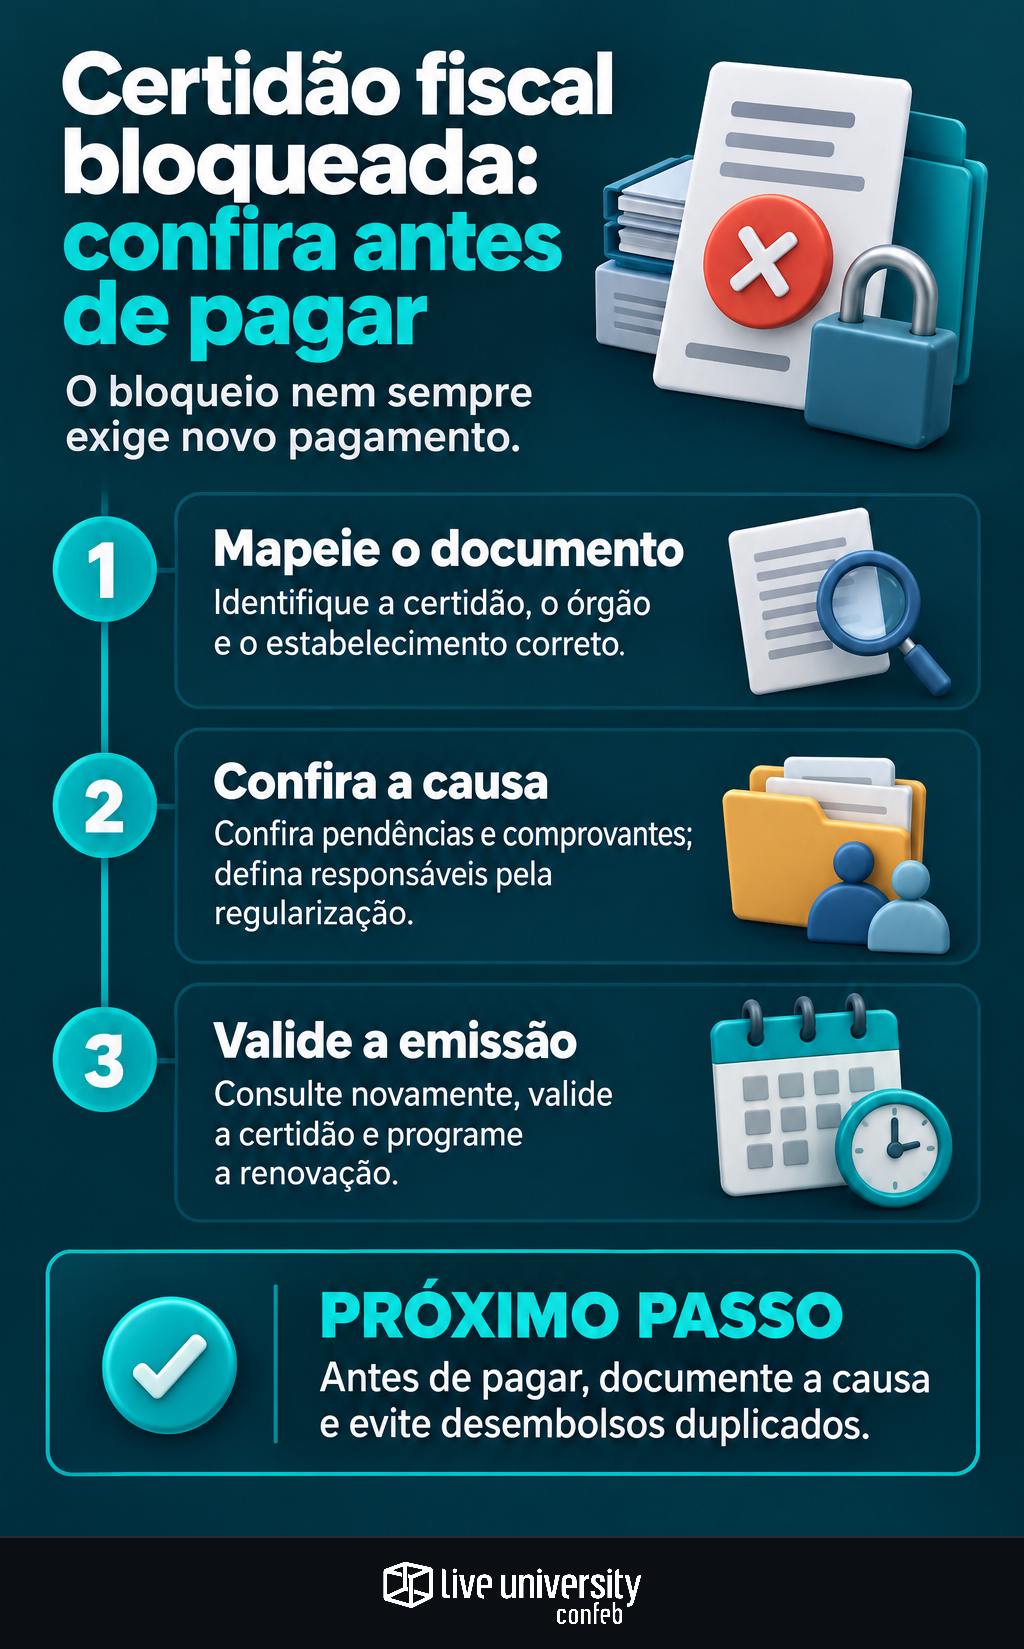
Mapeie o documento e o estabelecimento certo
Comece pela finalidade: contrato, homologação, licitação ou outro procedimento. Identifique a pessoa jurídica e o estabelecimento envolvidos. A certidão conjunta federal reúne a situação perante Receita Federal e PGFN, incluindo tributos federais e Dívida Ativa da União administrados por esses órgãos. Para pessoas jurídicas, a emissão é centralizada no CNPJ da matriz e alcança seus estabelecimentos.
Ela não substitui certidões estaduais e municipais. Nesses entes, confira a abrangência por CNPJ, inscrição e estabelecimento. Verifique também se débitos inscritos e não inscritos em dívida ativa exigem documentos separados.
Mantenha um cadastro único com documento, órgão e canal oficial, abrangência, finalidade, emissão, validade, responsável e substituto. Arquive a certidão e seu código de autenticidade. Use a validade indicada no documento, sem presumir prazo uniforme entre entes.
Identifique a causa e encaminhe a regularização
Na esfera federal, consulte a situação fiscal nos serviços da Receita e as inscrições no REGULARIZE, da PGFN. Para estados e municípios, utilize os portais da Fazenda e da procuradoria competente. Uma mensagem de erro não basta: obtenha o detalhamento das pendências e registre a data da consulta.
Para cada ocorrência, confira tributo, período, vencimento, valor, inscrição e situação administrativa ou judicial. Compare essas informações com declarações, recibos, pagamentos e controles do contencioso. Os exemplos abaixo são hipotéticos e não substituem a análise das regras aplicáveis.
- Declaração ausente: fiscal ou contabilidade verifica a obrigatoriedade. Se houve omissão, transmite após revisão. Se já existe entrega válida, reúne recibo e período para pedir correção. Exemplo: uma obrigação entregue continua apontada como ausente; o primeiro passo é conferir o recibo, não reenviar automaticamente. Analise eventuais multas separadamente.
- Pagamento não reconhecido: fiscal e tesouraria conciliam guia, comprovante, código de receita, período e CNPJ. Havendo erro, solicitam o ajuste pelo procedimento oficial. Um recolhimento vinculado ao período errado pode exigir correção, não novo pagamento.
- Débito exigível confirmado: Tax valida origem e cálculo. Tesouraria e jurídico avaliam pagamento, parcelamento ou outra alternativa legal disponível, considerando requisitos e efeitos. A urgência contratual não dispensa essa conferência.
- Cobrança suspensa ou garantida: jurídico verifica o alcance dos documentos e os requisitos para a certidão. Se houver inscrição em dívida ativa, identifica a procuradoria competente e o procedimento de atualização. Decisão, depósito ou garantia precisam corresponder ao débito impeditivo.
Em todos os casos, registre documentos comprobatórios, protocolo, responsável, próxima ação e prazo informado pelo órgão. A contabilidade comprova a entrega; a tesouraria, o recolhimento; o jurídico, a situação processual. Tax consolida as evidências e acompanha o resultado.
Quando a dívida permite certidão com efeitos de negativa
A certidão negativa atesta a inexistência de pendências impeditivas no âmbito certificado. A positiva registra pendências e não equivale, por si só, à negativa. Já a positiva com efeitos de negativa, ou CPEN, produz os mesmos efeitos da negativa nas hipóteses legais.
O artigo 206 do Código Tributário Nacional contempla créditos não vencidos, créditos em cobrança executiva com penhora efetivada e créditos cuja exigibilidade esteja suspensa. Portanto, regularidade fiscal não exige necessariamente ausência de dívida.
O artigo 151 do CTN prevê hipóteses de suspensão, como parcelamento, depósito integral, determinadas medidas judiciais e reclamações ou recursos administrativos nos termos da legislação aplicável. Um pedido ou uma defesa não suspende automaticamente a cobrança: é necessário conferir seu enquadramento e seus efeitos.
Seguro-garantia e fiança bancária não suspendem, por si sós, a exigibilidade como um depósito integral em dinheiro. Seu uso para obter certidão depende dos requisitos legais e, quando necessário, do reconhecimento judicial. O jurídico deve validar a hipótese antes de a equipe prometer a emissão.
Revise bloqueios persistentes e antecipe a renovação
Após a regularização, consulte novamente. Se o impedimento persistir, compare os relatórios: permaneceu a mesma cobrança, surgiu outra ou falta processamento? Confira se o comprovante ou a decisão alcança exatamente o débito, período e contribuinte apontados. Respeite os prazos oficiais, sem presumir baixa imediata.
Persistindo a divergência, protocole revisão no canal competente. Explique qual impedimento permanece, por que deveria ser afastado e qual documento comprova isso. Havendo risco contratual, encaminhe ao jurídico e informe à área demandante uma previsão condicionada ao andamento real.
No TPI — Tax Performance Index, da Confeb, de 2026, 74% das empresas respondentes apontaram Obrigações Corretas e no Prazo entre os KPIs mais importantes da área de Tax. O dado reforça a relevância atribuída ao cumprimento das obrigações; no controle de certidões, a recomendação prática é acompanhar também os impedimentos e o tempo necessário para resolvê-los.
Concentre a prevenção em quatro controles:
- Calendário e alertas: programe consultas e renovações antes dos vencimentos e marcos contratuais, considerando o histórico de regularização.
- Titular e substituto: mantenha acessos e procurações válidos, com responsabilidades definidas.
- Evidências centralizadas: reúna certidões, relatórios e protocolos em repositório com acesso controlado; consulte novamente após eventos relevantes.
- Revisão e escalonamento: acompanhe pendências abertas, reincidência e tempo de solução; estabeleça quem assume bloqueios persistentes.
Encerre a ocorrência somente após emitir a certidão adequada e validar sua autenticidade. O objetivo é chegar à contratação com a situação fiscal conhecida, sem transformar cada vencimento em uma corrida por pagamentos.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
