Perdas com clientes inadimplentes podem reduzir as bases do IRPJ e da CSLL de empresas não financeiras no lucro real. Mas reconhecer uma despesa contábil não basta: cada crédito precisa cumprir requisitos legais antes da dedução.
A referência está nos arts. 9º a 12 da Lei nº 9.430/1996, com aplicação à CSLL pelo art. 28. No fechamento, separe três situações: atraso, perda estimada contabilmente e perda fiscalmente dedutível.
O atraso aciona a cobrança. A estimativa contábil reconhece o risco de não receber. A dedução fiscal depende de condições próprias. Se a despesa ainda não for dedutível, deve ser adicionada na apuração, com controle da diferença temporária para eventual dedução posterior.
Cruze valor, vencimento e garantia por operação
Comece verificando se o crédito decorre das atividades da empresa e se existe vedação legal, inclusive nas operações com partes relacionadas especificadas na lei. Depois, identifique valor por operação, vencimento, garantia e situação do devedor.
As faixas abaixo valem para contratos inadimplidos a partir de 8 de outubro de 2014, conforme a disciplina incorporada pela Lei nº 13.097/2015. Créditos anteriores exigem análise das regras antigas.
| Crédito | Valor por operação | Tempo de vencimento | Exigência de cobrança |
|---|---|---|---|
| Sem garantia | Até R$ 15 mil | Mais de seis meses | Independe de procedimentos judiciais |
| Sem garantia | Acima de R$ 15 mil até R$ 100 mil | Mais de um ano | Cobrança administrativa mantida; dispensa de procedimentos judiciais |
| Sem garantia | Acima de R$ 100 mil | Mais de um ano | Procedimentos judiciais iniciados e mantidos |
| Com garantia | Até R$ 50 mil | Mais de dois anos | Independe de procedimentos judiciais ou arresto das garantias |
| Com garantia | Acima de R$ 50 mil | Mais de dois anos | Procedimentos judiciais iniciados e mantidos para recebimento ou arresto das garantias |
Os limites são por operação, não automaticamente por nota fiscal ou parcela. Confira contrato, parcelamento e eventual vencimento antecipado. Respeite também a expressão “mais de”: completar seis meses não equivale a estar vencido há mais de seis meses.
Separe garantias e situações especiais
Para essa finalidade, a lei considera garantidos os créditos de vendas com reserva de domínio, alienação fiduciária em garantia ou outras garantias reais. Não enquadre automaticamente fiança e aval como garantia real.
Quando a hipótese exigir procedimento judicial, notificações, protestos e encaminhamento à assessoria de cobrança não o substituem automaticamente. O Jurídico deve validar a medida e sua manutenção.
Insolvência declarada judicialmente, falência e recuperação judicial têm regras específicas. Na recuperação, o simples pedido não autoriza deduzir todo o saldo. Verifique o marco judicial, as providências para recebimento e a parcela que excede o compromisso de pagamento, conforme a hipótese legal. Documente a conclusão antes de aplicar a tabela geral.
Ajuste a perda contábil sem duplicar a dedução
Exemplo hipotético: uma empresa no lucro real trimestral tem um crédito de R$ 12 mil, sem garantia, de uma única operação, vencido em 31 de janeiro de 2026. Não há vedação legal. Em março, reconhece perda estimada integral, mas o prazo fiscal ainda não foi cumprido.
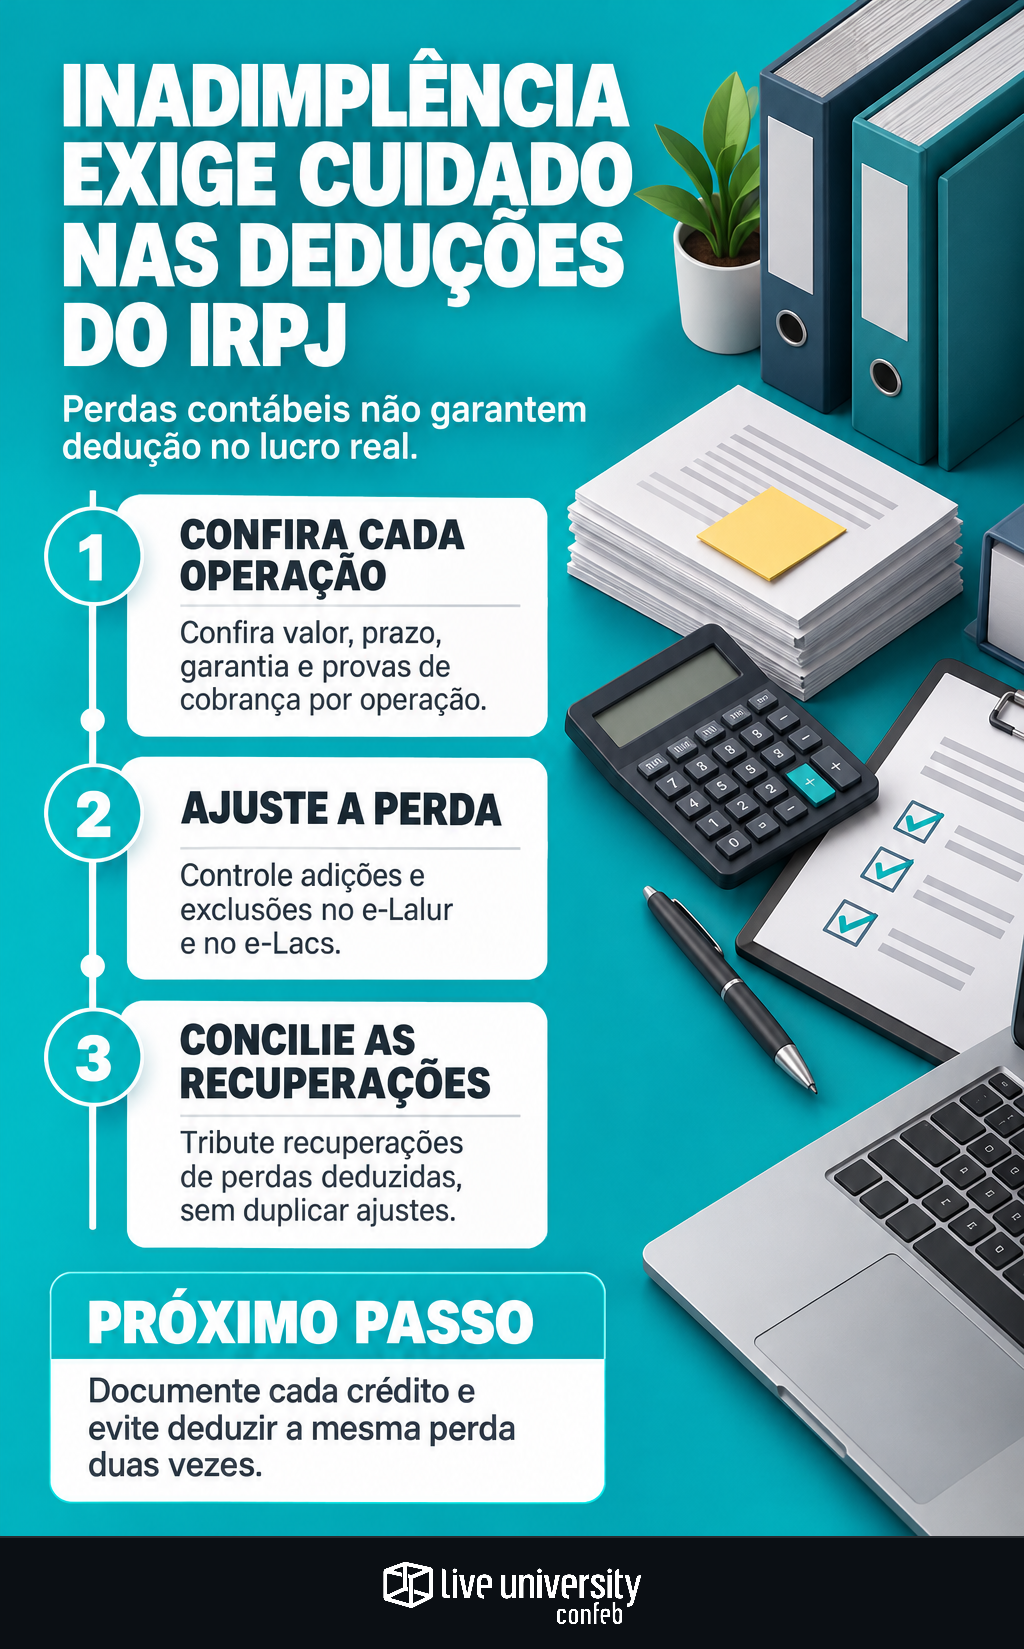
No primeiro trimestre, adiciona R$ 12 mil na Parte A do e-Lalur e do e-Lacs e mantém o controle temporário na Parte B de ambos. A adição neutraliza a despesa nas bases tributáveis; não desfaz o lançamento contábil.
No terceiro trimestre, o crédito permanece integralmente aberto e está vencido há mais de seis meses. Confirmados os requisitos e o registro da perda na forma do art. 10, a empresa exclui R$ 12 mil na Parte A dos dois livros e baixa os controles correspondentes na Parte B. Não deve lançar uma segunda despesa para deduzir o mesmo valor.
Recebimentos posteriores também entram na conciliação
Se o cliente do exemplo pagar R$ 3 mil no quarto trimestre, a recuperação de perda anteriormente deduzida deve integrar as bases do IRPJ e da CSLL. Se já estiver corretamente reconhecida no resultado tributável, não cabe nova adição do mesmo valor.
O art. 12 alcança recuperações em qualquer época ou título, inclusive novação da dívida ou arresto de bens. Por isso, o controle não pode acompanhar apenas depósitos bancários.
Quando a perda foi adicionada e nunca deduzida, a reversão contábil exige confronto com a adição anterior e o saldo da Parte B. Também submeta ao Fiscal qualquer desistência de cobrança judicial: o art. 10 prevê consequências para perdas já registradas, conforme suas condições.
Feche com um dossiê único e responsabilidades claras
No TPI — Tax Performance Index, da Confeb, de 2026, Tempo de Fechamento foi apontado como um dos KPIs mais importantes por 47% das empresas respondentes. Nesta rotina, requisitos convertidos em campos verificáveis ajudam a organizar a conferência antes da apuração.
Use um identificador único por crédito e operação. O dossiê deve reunir contratos, notas fiscais, títulos, evidências de entrega ou prestação, vencimentos, recebimentos, garantias e documentos de cobrança. Acrescente fundamento legal, decisões judiciais pertinentes e histórico dos ajustes fiscais.
Distribua o checklist entre as quatro áreas:
- Cobrança: confirmar saldo, atraso, pagamentos parciais, renegociações e evidências datadas de cobrança administrativa.
- Jurídico: validar garantias, processos e sua continuidade, situações especiais e consequências de acordos ou desistências.
- Contabilidade: conciliar recebíveis e contas redutoras; distinguir estimativa, baixa e recuperação reconhecida no resultado.
- Fiscal: conferir requisitos e vedações; executar adições e exclusões; conciliar os controles da Parte B com cada crédito.
Antes de liberar a apuração, classifique cada saldo como ainda não dedutível, dedutível no período, já deduzido ou recuperado. Revise títulos renumerados após renegociação e impeça que uma perda seja deduzida simultaneamente pela despesa contábil e por exclusão fiscal. Cada valor precisa ter documento, fundamento e período identificáveis.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
