A EFD ICMS/IPI pode estar coerente com a apuração fiscal e apresentar valores diferentes dos saldos do razão. Isso não comprova erro. A escrituração fiscal reúne documentos e ajustes; a contabilidade registra efeitos patrimoniais, transferências e pagamentos. Comparar grandezas diferentes cria divergências artificiais.
A conciliação fiscal-contábil deve conectar três bases: EFD, memória de apuração do ERP e movimentos das contas de tributos. O objetivo é explicar os valores, não fazer cada campo fiscal coincidir com um lançamento.
O resultado deve separar diferenças justificáveis, erros confirmados e pendências de investigação. Cada ocorrência precisa de evidência e encaminhamento, sem lançamentos genéricos apenas para zerar o confronto.
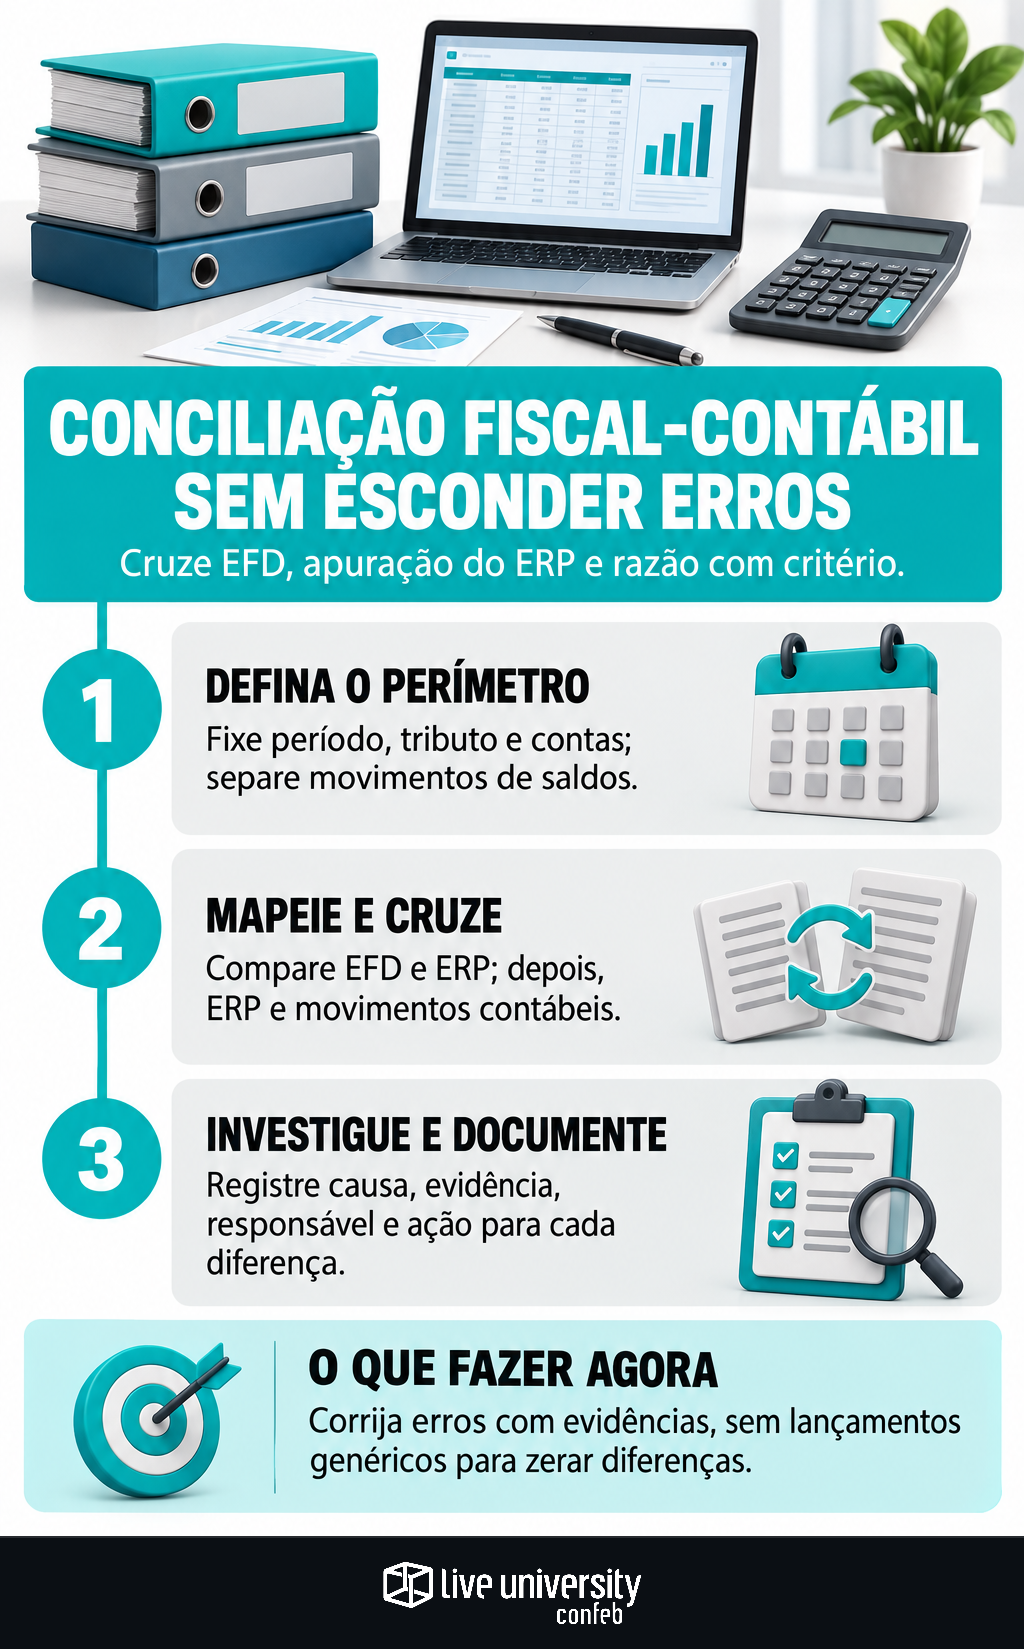
Defina o perímetro e separe movimento de saldo
Antes da extração, registre estabelecimento, competência, tributo e contas contábeis. Separe ICMS próprio, ICMS-ST e IPI, quando aplicáveis. Identifique também eventuais centralizações e transferências entre estabelecimentos: elas alteram onde a obrigação aparece e onde ocorre o recolhimento.
Fixe as versões: EFD transmitida ou em preparação, eventual arquivo substituto, recibo, memória da apuração e razão com data de extração. O Ajuste SINIEF 02/2009 disciplina a EFD; os registros devem ser interpretados pelo Guia Prático aplicável ao período, disponível no portal do SPED.
Não compare crédito fiscal mensal diretamente com saldo final de imposto a recuperar. O saldo pode incluir períodos anteriores, estornos e transferências. Primeiro reconstrua o razão: saldo inicial mais movimentos, respeitando a convenção de sinais, deve explicar o saldo final. Depois vincule os movimentos aos eventos fiscais.
Mapeie os eventos antes de cruzar as bases
Prepare cópias de trabalho. Na EFD, extraia documentos, consolidações e ajustes; no ERP, a memória detalhada da apuração; no razão, conta, data, valor, natureza devedora ou credora, histórico, lote e identificadores disponíveis. Preserve os arquivos originais.
O mapa de correspondência deve indicar o evento fiscal, a conta esperada, a regra de sinal e o nível de comparação. Um documento pode gerar vários lançamentos; um lote contábil pode reunir muitas notas. Essa diferença de granularidade impede exigir correspondência individual onde ela não existe.
- Débitos e créditos: vincule operações e estornos aos movimentos das contas correspondentes.
- Ajustes: relacione código, fundamento, suporte e efeito contábil esperado.
- Apuração e recolhimento: conecte transferências entre contas, obrigação, guia, pagamento e baixa.
Use os registros de apuração como controles. O E110 reúne a apuração do ICMS próprio; o E111 detalha ajustes; o E116 informa obrigações a recolher. Para IPI, consulte E520 e E530. Uma obrigação no E116 não comprova pagamento: a quitação exige evidência própria.
Automatize sem multiplicar documentos e valores
SQL, Power Query ou outra ferramenta podem executar os confrontos. Primeiro padronize datas, códigos, identificadores e sinais. Se uma nota tiver vários itens e lançamentos, uma junção apenas pela chave pode multiplicar valores. Agregue cada origem ao nível compatível antes de cruzar.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026 — mostra que 100% das empresas respondentes utilizam ERP, mas apenas 18% estão em níveis avançados no tratamento de dados. Ter o sistema, portanto, não substitui o preparo das bases para a conciliação.
Quando disponível, use a chave de acesso combinada com estabelecimento, tributo e evento. Sem ela, valide uma composição com emitente, modelo, série e número. Se o razão identificar apenas lotes, preserve a ligação com os documentos de origem, sem presumir detalhamento inexistente.
Confronte primeiro EFD e ERP; depois, ERP e movimentos contábeis. Procure ausências nos dois sentidos e confira quantidades, documentos distintos e somas antes e depois das transformações. Teste duplicidades e mantenha o controle global dos saldos. Eventuais tolerâncias de arredondamento precisam de regra documentada, nunca de uso para ocultar omissões.
Investigue a causa antes de escolher a correção
Os exemplos seguintes são ilustrativos, sem valores atribuídos. Documento em competências diferentes: a entrada aparece em um período fiscal e em outro contábil. Compare emissão, entrada, escrituração e contabilização. Verifique a regra de apropriação do crédito e os dois períodos. Se a diferença for válida, registre a ponte temporal; se houver erro, encaminhe a correção e avalie eventual retificação.
Crédito sem contabilização ou ajuste em apenas uma base: procure falhas de integração, conta de destino e lote. Confirme a legitimidade do crédito antes de contabilizá-lo. Para ajustes, examine código, fundamento e suporte: pode faltar lançamento, existir registro em outra conta ou haver apenas detalhamento fiscal sem lançamento autônomo necessário.
Recolhimento não baixado: a obrigação permanece no passivo, embora exista comprovante. Confira estabelecimento, código de receita, referência e liquidação bancária. Procure registro em conta transitória. Se o pagamento já estiver contabilizado, pode ser necessária uma reclassificação, não uma nova saída bancária.
Dê uma trilha de resolução a cada diferença
Cada ocorrência deve ter identificador e vínculo com as linhas das bases. Registre causa, evidência, responsável, prazo, providência e aprovação. A ação pode ser correção contábil, ajuste fiscal, análise de retificação, revisão da integração ou acompanhamento temporal. Depois, execute novamente o confronto e guarde a referência do resultado.
Diferença explicada não é necessariamente resolvida. Um pagamento em trânsito pode ter causa conhecida e continuar pendente. Uma diferença temporal deve permanecer acompanhada até aparecer a contrapartida. Também revise os itens que compõem o total: valores opostos podem se compensar e esconder erros distintos.
Para repetir o processo, preserve arquivos de origem, versões do mapa, consultas e parâmetros de execução. No fechamento seguinte, carregue as pendências, confira a continuidade dos saldos e revise mudanças de contas ou integrações. O encerramento deve mostrar o que foi conciliado, o que continua aberto e quem responde por cada ação.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
