Uma compra em caixas pode entrar corretamente no financeiro e distorcer o estoque fiscal. Se a integração transportar a quantidade da NF-e sem considerar o conteúdo da embalagem, o valor permanece correto, mas o saldo em peças fica errado.
Converter unidades no ERP exige conectar documento, cadastro e escrituração. O controle precisa identificar a origem da quantidade, a direção do fator e a apresentação efetivamente recebida.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostra que 100% das empresas respondentes utilizam ERP, mas apenas 18% estão em níveis avançados no tratamento de dados. Na rotina fiscal, esse contraste reforça a importância de validar cadastros antes de automatizar a escrituração.
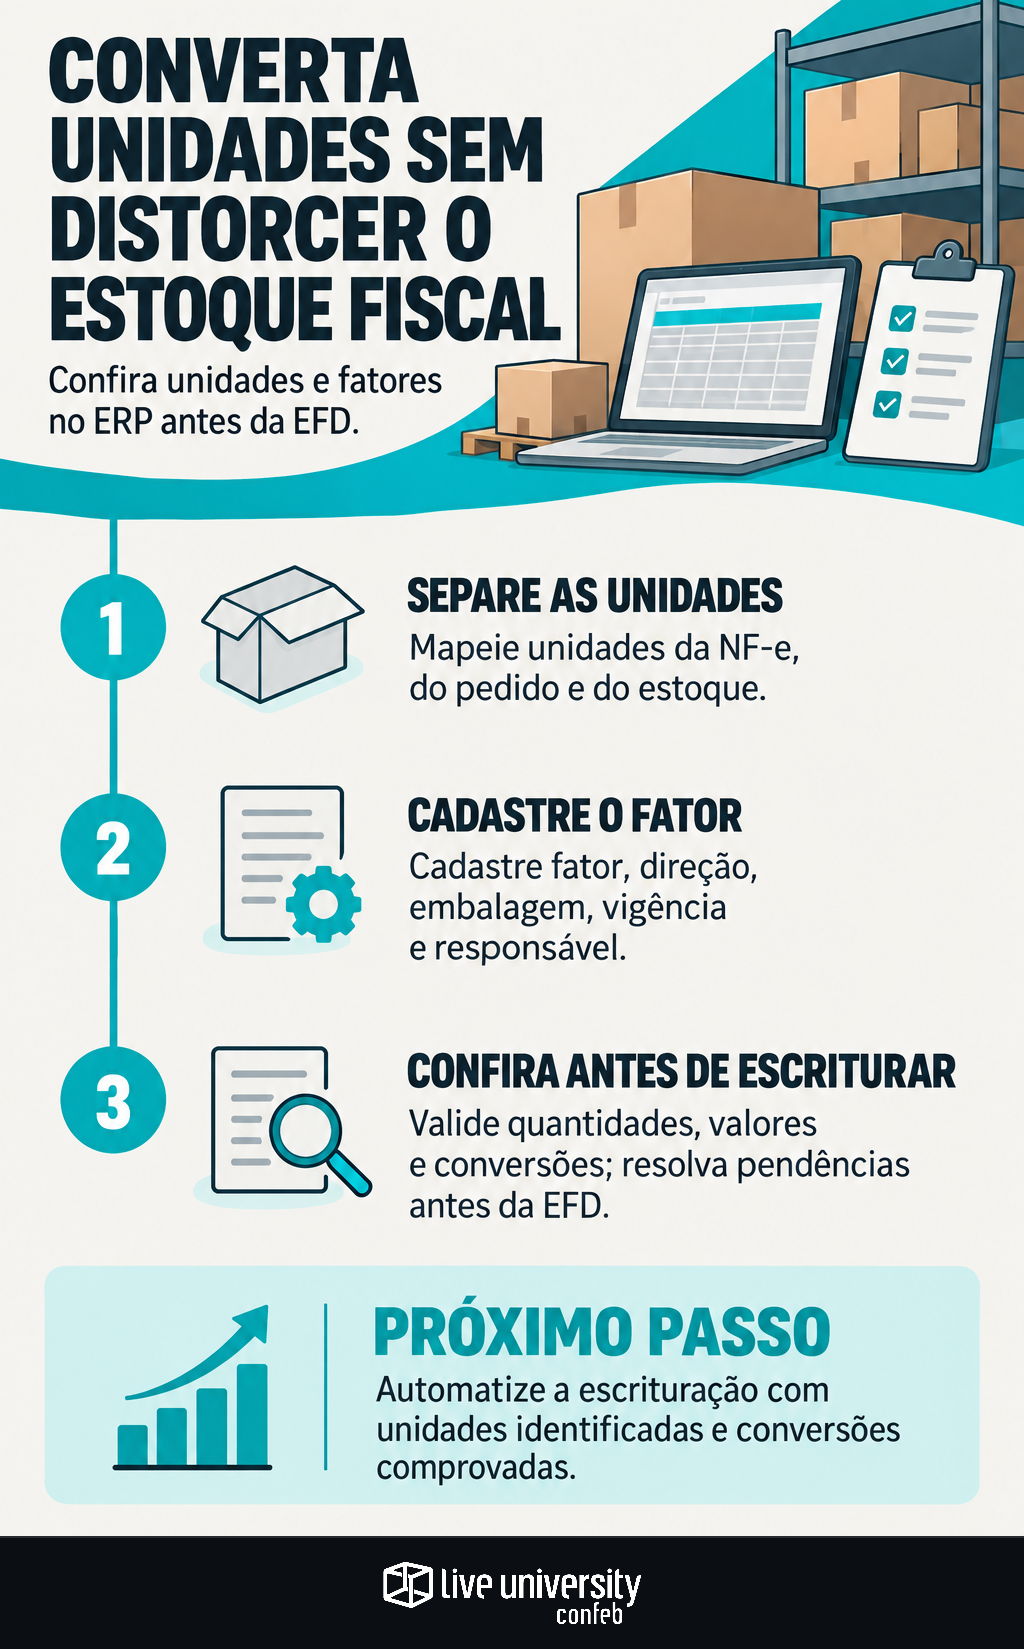
Separe as unidades antes de calcular
O XML da NF-e traz a unidade comercial em uCom, com quantidade qCom e valor unitário vUnCom. A unidade tributável aparece em uTrib, acompanhada de qTrib e vUnTrib. Esses campos estão definidos na documentação técnica da NF-e.
Nenhuma dessas unidades deve ser presumida igual à unidade do pedido, do estoque ou da escrituração. A unidade tributável, por exemplo, não se torna automaticamente a unidade de inventário.
Monte um mapa por produto e apresentação. Relacione código do fornecedor, código interno, unidades do XML, pedido, estoque e registros fiscais aplicáveis. Identifique de qual campo a integração extrai cada quantidade e em qual unidade o recebimento físico foi conferido.
Cadastre o fator com direção e responsável
Considere um exemplo hipotético: compra de 10 caixas, cada uma com 12 peças, por R$ 120,00 a caixa. A unidade comercial é CX e o estoque usa UN. A regra é: quantidade de estoque = quantidade de origem × fator. Portanto, 10 caixas × 12 = 120 peças. No sentido inverso, 120 ÷ 12 = 10 caixas.
Cadastre produto, apresentação, unidades de origem e destino, fator e vigência. Compras confirma a embalagem negociada; recebimento ou qualidade verifica seu conteúdo; o responsável pelo cadastro mantém a regra; e Fiscal valida os reflexos na escrituração. Evite um campo chamado apenas “fator”, sem direção identificada.
Se a caixa passar de 12 para 10 peças, diferencie as apresentações e preserve os documentos anteriores. Quando ambas coexistirem, a sigla CX não basta para escolher a conversão. É a mesma necessidade de [preservar o histórico das regras fiscais no ERP](https://tax.liveuniversity.com/rastrear-calculo-fiscal-erp-historico-evidencias): a parametrização nova não deve reescrever operações antigas.
Confira quantidade, preço e total sem forçar diferenças
No exemplo, o valor dos produtos do item é R$ 1.200,00: 10 caixas × R$ 120,00. Na visão convertida, são 120 peças a R$ 10,00. A conversão altera a expressão da quantidade e do preço unitário, não o valor do item. Preserve os dados originais do XML e a memória do cálculo convertido.
Defina precisão por campo: quantidade, fator, preço unitário e valor monetário podem ter limites distintos no XML, no ERP e na EFD. Use cálculo decimal, mantenha precisão intermediária e arredonde somente no ponto exigido pelo destino. A tolerância interna não substitui as regras fiscais nem autoriza ajustar bases e tributos para fechar diferenças.
Confira também quantidade e preço tributáveis conforme as regras técnicas da NF-e. Separe valor dos produtos, custo de estoque e total da nota: frete, descontos, despesas e tributos podem ter tratamentos próprios. Uma divergência exige explicação, não alteração automática do XML autorizado.
Valide a direção do fator na EFD ICMS/IPI
A conferência começa pelo registro 0190, que identifica unidades, e pelo 0200, cujo campo UNID_INV indica a unidade de inventário do item. O 0220, quando aplicável, informa a conversão de outra unidade utilizada para essa unidade de inventário.
No 0220, FAT_CONV multiplica a quantidade em UNID_CONV para chegar à unidade de inventário. Se UNID_INV for UN e UNID_CONV representar a caixa com 12 peças, FAT_CONV será 12, não seu inverso. Observe as condições de preenchimento do Guia Prático aplicável ao período.
Confira quantidade e unidade no C170, quando exigido, e os saldos nos registros H010 e K200, quando aplicáveis. Não replique quantidades sem verificar a regra de cada registro. A [adaptação da integração ao leiaute do SPED](https://tax.liveuniversity.com/mudanca-leiaute-sped-atualizar-integracao) deve considerar a versão do período. Passar no validador não comprova que a embalagem está correta.
Resolva exceções antes de escriturar
Valide no recebimento e novamente antes da geração fiscal. Concentre os bloqueios em três grupos:
- Conversão inválida: fator ausente, invertido ou incompatível com as unidades. Não assuma fator 1; massa e peças exigem relação específica comprovada.
- Apresentação ambígua: mesma identificação para embalagens diferentes ou mudança cadastral que afete documentos antigos.
- Divergência documental ou física: diferença entre XML, pedido, recebimento e lançamento. Separe conversão incorreta de falta física ou cobrança indevida.
Cada pendência precisa de responsável, evidência e decisão. Corrija cadastros e reprocesse com controle. Se o problema estiver no documento fiscal, Fiscal deve definir o procedimento admitido. Alterar apenas o ERP não corrige o XML; mantenha a pendência identificada, sem liberar escrituração inconsistente nem perder o controle dos prazos.
Após as correções, reconcilie saldo inicial, entradas, saídas e demais movimentos na unidade de inventário. Teste devoluções e mudanças de embalagem e conecte o resultado à [conciliação entre EFD, ERP e contabilidade](https://tax.liveuniversity.com/conciliacao-fiscal-contabil-efd-erp-razao). Libere quando cada quantidade tiver unidade identificada, conversão comprovada quando necessária e vínculo recuperável com o documento de origem.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
