Uma despesa com empregados não perde o direito a créditos de IBS e CBS porque passa pelo RH. Também não ganha esse direito porque a empresa a considera necessária. É preciso identificar a aquisição, o beneficiário e a regra aplicável.
O risco está nos atalhos: copiar o tratamento de PIS/Cofins ou bloquear toda despesa com pessoal. A alternativa é separar o enquadramento jurídico das condições para aproveitar o crédito.
A conta contábil não decide o crédito
A não cumulatividade de IBS e CBS adota uma lógica ampla para aquisições do contribuinte no regime regular, sujeita a vedações e requisitos. A LC 214/2025 disciplina a apropriação nos arts. 47 e seguintes e o uso ou consumo pessoal no art. 57.
No PIS/Cofins, valem as hipóteses próprias das Leis 10.637/2002 e 10.833/2003. O teste de insumo desse sistema não deve ser transportado automaticamente para IBS e CBS. Classificar algo como custo, despesa administrativa ou benefício trabalhista também não resolve o enquadramento.
Separe ainda folha, reembolso e contratação de fornecedor. Salário não é aquisição tributada de um fornecedor. Já um serviço contratado para atender empregados exige análise própria, inclusive sobre quem figura como adquirente no documento fiscal.
Alimentação, transporte e saúde têm condições diferentes
Na alimentação, o art. 57 contempla alimentos e bebidas não alcoólicas disponibilizados no estabelecimento a empregados e administradores durante a jornada. Um refeitório nessas condições não equivale a um jantar particular de administrador. Refeições em viagem exigem análise das circunstâncias; não entram automaticamente na exceção do refeitório.
Vale-refeição, vale-alimentação e vale-transporte têm previsão específica relacionada a benefícios decorrentes de acordo ou convenção coletiva. Confira o instrumento aplicável e o alcance da exceção. Política interna não substitui requisito legal. Também não trate fretamento, deslocamento a cliente e auxílio genérico de mobilidade como se fossem a mesma operação.
Na saúde, diferencie o atendimento disponibilizado no estabelecimento, nas condições legais, da contratação de plano. Para planos de assistência à saúde, examine a exceção vinculada ao instrumento coletivo, os beneficiários abrangidos e o regime específico de creditamento. Não aplique uma alíquota geral sobre toda a mensalidade nem estenda automaticamente a administradores uma previsão destinada a empregados e dependentes.
Uso misto não autoriza rateio automático
Para bens disponibilizados ao pessoal, compare EPI, notebook de trabalho e veículo também utilizado para lazer. As exceções do art. 57 e os critérios ligados à atividade econômica precisam ser examinados em cada situação. A propriedade da empresa, sozinha, não afasta o uso pessoal.
Identifique beneficiários, finalidade, local e circunstâncias do fornecimento. Um termo de responsabilidade e registros de utilização ajudam a comprovar os fatos. Não criam autorização tributária. Da mesma forma, uma planilha que atribua parte do custo do veículo a visitas comerciais não garante crédito proporcional.
Quando um contrato reúne serviços profissionais e particulares efetivamente individualizáveis, analise cada operação com documentação compatível. Isso difere de aplicar um percentual gerencial sem segregação comprovada. Primeiro vem o fundamento legal; depois, a mensuração admitida. Consumo particular de administrador, sem exceção aplicável, permanece vedado mesmo com aprovação da diretoria.
Uma matriz curta evita decisões genéricas
Use a matriz como roteiro, não como autorização de crédito. Em cada registro, acrescente período, dispositivo legal aplicável, responsável e situação. Os exemplos abaixo dependem da comprovação dos fatos e da redação vigente da legislação.
| Despesa e cenário | Tratamento a validar | Documentação necessária |
|---|---|---|
| Alimentação no estabelecimento durante a jornada | Exceção do art. 57; distinguir refeições externas e consumo particular | Documento fiscal, contrato, local e condições de fornecimento |
| Vales de alimentação e transporte | Exceção específica do art. 57; conferir instrumento coletivo e natureza da operação | Acordo ou convenção, contrato, elegibilidade e documentação fiscal |
| Atendimento no estabelecimento ou plano de saúde | Separar as hipóteses do art. 57; no plano, conferir também o regime específico | Contrato, instrumento coletivo quando exigido, elegibilidade e suporte fiscal ao crédito |
| EPI, notebook ou veículo disponibilizado ao pessoal | Testar vedação e exceção do art. 57; não presumir proporcionalidade no uso misto | Nota fiscal, termo de entrega, política e evidências de utilização |
Para todas as linhas, Fiscal ou Tax valida o fundamento e os requisitos de apropriação. Compras comprova o objeto contratado; RH confirma beneficiários e instrumentos coletivos; Financeiro concilia pagamentos. A área usuária demonstra as condições de utilização. Registre quem aprovou a conclusão.
Separe crédito vedado de pendência documental
Além do enquadramento, confira regime do adquirente, documento fiscal eletrônico idôneo e condições relacionadas à extinção do débito tributário da operação, observadas as dispensas legais. Pagar o fornecedor não comprova, por si só, essa extinção. O documento fiscal também não supera uma vedação material.
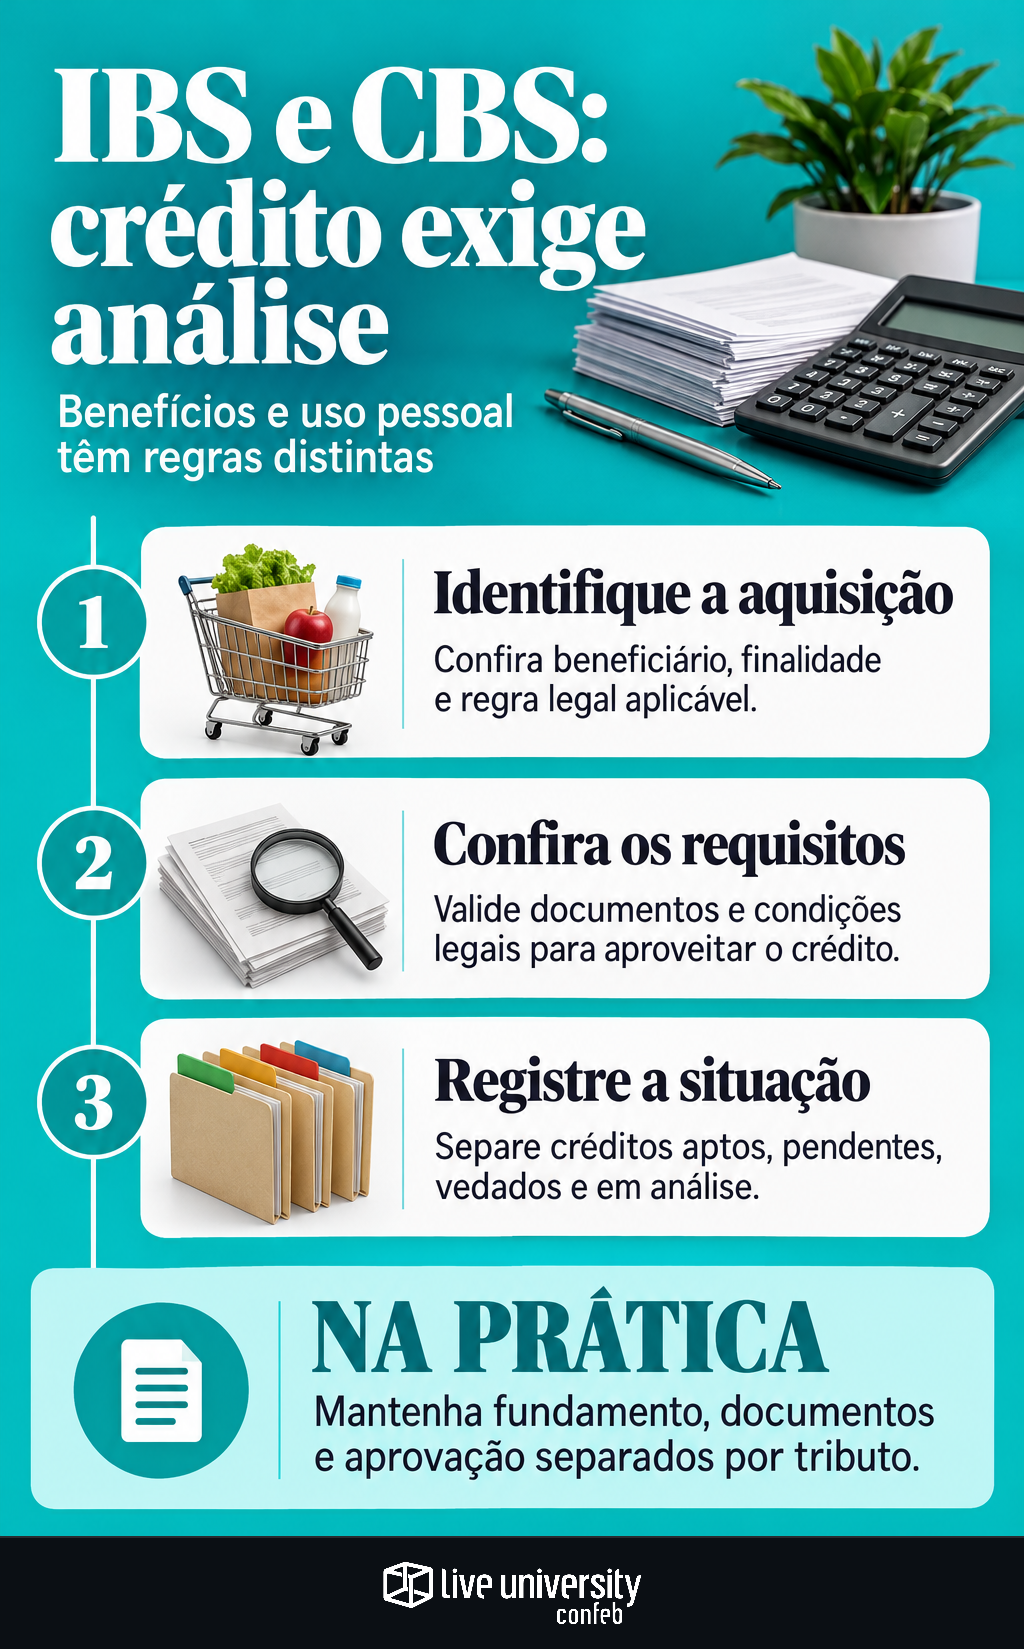
Adote situações distintas: vedado, quando falta direito; pendente, quando o enquadramento favorável foi validado, mas falta requisito; em análise, quando persiste dúvida; e apto, quando as condições estão cumpridas. Não contabilize pendência como crédito disponível nem transforme falta de documento em proibição definitiva.
No TPI — Tax Performance Index, da Confeb, de 2026, Recuperação de Créditos foi apontada como um dos KPIs mais importantes por 51% das empresas respondentes. Para acompanhar esse indicador, a recomendação é separar créditos aptos, pendentes e vedados, sem somar situações juridicamente diferentes.
Na transição, preserve o histórico por tributo
Mantenha análises separadas para PIS, Cofins, IBS e CBS, por período e etapa de vigência. A substituição de PIS/Cofins pela CBS está prevista para 2027; a transição de ICMS e ISS para IBS se completa em 2033. Confira também as condições específicas da fase inicial.
Evite um único campo “gera crédito” no ERP. Registre fundamento, vigência, documentação e aprovação por tributo. Mudanças de entendimento devem preservar a decisão anterior e identificar operações que exigem reavaliação.
A rotina segura combina aquisição identificada, beneficiário definido, exceção comprovada e requisito atendido. Assim, a empresa evita tanto liberar créditos automaticamente quanto bloquear despesas com pessoal em bloco.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
