Pedro Teixeira, do Abreu Faria Advogados, e Gabriel Fiuza, da Foresea S.A., alertaram no Tax Summit - Roadshow, nesta quarta-feira (28/10), que os créditos na reforma tributária podem mudar a escolha de fornecedores. Na palestra realizada no Prodigy Santos Dumond, os especialistas defenderam que preço, documentação e condições de aproveitamento dos créditos sejam avaliados juntos para proteger o caixa.
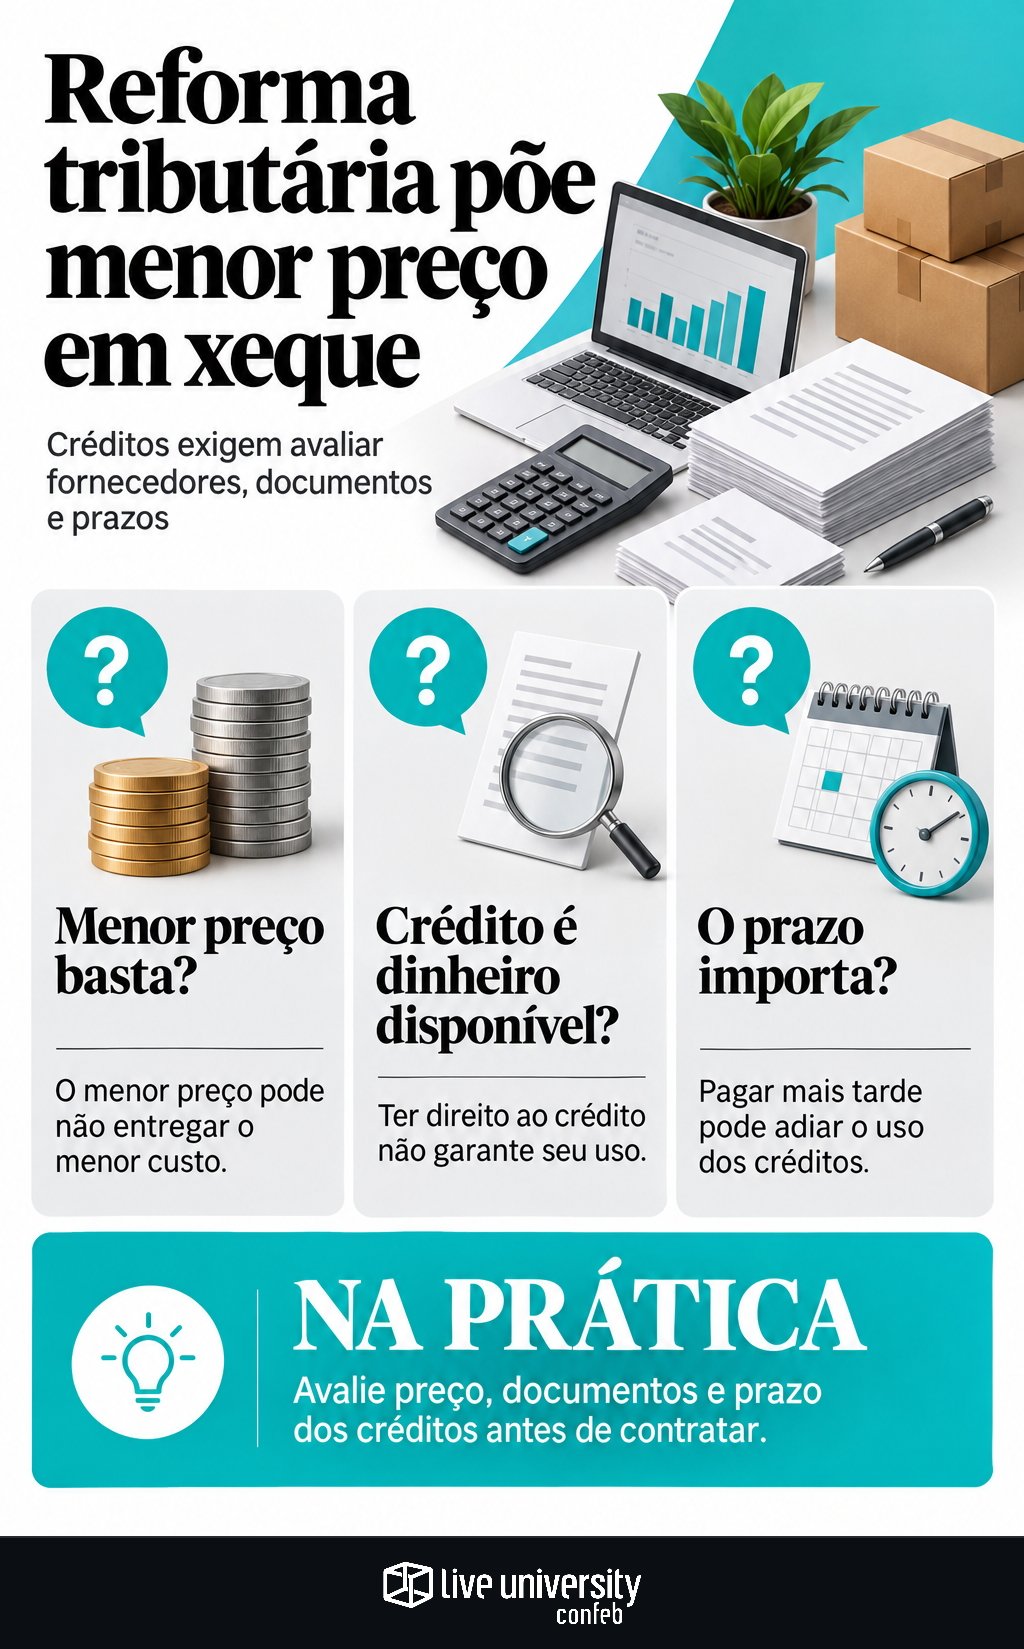
A mensagem central foi que ter direito ao crédito não equivale a conseguir utilizá-lo. Segundo os palestrantes, problemas documentais, acúmulo de saldos e dificuldades relacionadas à situação tributária do fornecedor podem impedir que o benefício esperado se traduza em redução efetiva do desembolso.
O menor preço pode não entregar o menor custo
Na avaliação apresentada, comparar propostas comerciais exigirá olhar além do valor da nota. O regime tributário do fornecedor e a possibilidade de realizar os créditos também devem entrar na análise das contratações.
Fiuza, que trouxe a experiência de gestão no setor de óleo e gás, afirmou que fornecedores cuja rotina tributária prejudique o caixa dos clientes podem perder espaço nas próximas concorrências. O cuidado vale nos dois sentidos: a empresa que compra também precisa avaliar como seus próprios procedimentos afetam quem adquire seus produtos ou serviços.
A discussão se conecta ao risco de créditos de IBS e CBS virarem saldo parado, já abordado pelo portal em outra cobertura do evento.
Direito ao crédito não encerra o trabalho fiscal
Teixeira destacou a necessidade de acompanhar o percurso entre a operação e a realização do crédito. Na explicação do advogado, documentação fiscal idônea, procedimentos adequados e verificação da extinção da obrigação tributária são pontos relevantes desse processo — e extinção não significa necessariamente pagamento.
Os palestrantes também defenderam conferir os dados da apuração assistida, em vez de aceitar automaticamente as informações apresentadas pelo sistema. A preocupação é que diferenças de prazo entre o reconhecimento de débitos e a disponibilização de créditos pressionem o fluxo de caixa.
O tema tem peso nos indicadores da área: no Tax Performance Index (TPI), da Confeb, de 2026, Recuperação de Créditos foi apontada como um dos KPIs mais importantes por 51% das empresas respondentes. O levantamento mostra a relevância atribuída ao assunto, embora recuperar créditos e acompanhar sua disponibilidade sejam tarefas distintas.
Prazo de pagamento também entra na conta
Segundo a análise apresentada no painel, prazos mais longos para pagar fornecedores podem adiar a entrada dos créditos, inclusive em operações com split payment. Por isso, negociar prazo e estimar o benefício tributário precisam fazer parte da mesma avaliação.
Isso não significa recomendar pagamentos antecipados indiscriminadamente. O ponto, ressaltaram os palestrantes, é comparar o ganho financeiro do prazo com o momento esperado de utilização do crédito, em conjunto com a tesouraria.
Na prática, a integração entre fiscal, suprimentos, recebimentos e financeiro deverá permitir:
- Conferir documentos e identificar divergências nas operações relevantes.
- Acompanhar pagamentos e comprovações necessárias ao aproveitamento dos créditos.
- Definir quais informações solicitar ao fornecedor sem exigir abertura indevida de custos.
- Incorporar possíveis atrasos dos créditos às projeções de caixa.
É uma aplicação concreta da necessidade de unir áreas antes de decidir o caixa.
Hotelaria expõe os limites do crédito amplo
Fiuza também questionou a ideia de que o creditamento amplo seja absoluto. Na interpretação apresentada por ele, restrições relacionadas à hotelaria podem afetar operações com plantas distantes e equipes offshore, nas quais hospedagem representa um custo relevante.
O executivo apontou a possibilidade de discussões judiciais sobre essas restrições. Trata-se da avaliação exposta na palestra, não do relato de uma decisão judicial sobre o tema.
Para a rotina empresarial, a conclusão do painel foi antecipar a análise tributária às compras e ao orçamento. Dar voz a tax antes de decidir preço e margem ajuda a colocar o crédito esperado na comparação comercial — sem confundi-lo com dinheiro já disponível.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
