A licença é apenas uma parte do custo da solução fiscal. Integração com o ERP, atualização tributária, suporte e trabalho interno também entram na conta. Uma mensalidade menor pode esconder serviços adicionais ou tarefas que continuarão com Fiscal, Contabilidade e TI.
Para comparar propostas, separe duas dimensões: o desembolso do projeto e a capacidade da equipe consumida pela operação. O salário de quem já trabalha na empresa não vira automaticamente uma despesa adicional, mas suas horas precisam aparecer no planejamento.
O orçamento deve partir de um escopo comum, registrar cada custo uma única vez e explicitar quando ele pode mudar. Isso evita escolher uma licença barata que resulte em uma operação mais cara.
Compare entregas equivalentes antes dos preços
Envie aos fornecedores a mesma base: estabelecimentos atendidos, tipos e volumes de documentos, tributos apurados, obrigações acessórias e integrações. Informe os ERPs, suas versões e a frequência de troca de dados. Distinga o volume habitual dos picos de fechamento.
Na pesquisa IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, 65% das empresas respondentes usam API/Webservice ou EDI na integração interna entre ERP e plataformas de Tax, enquanto 31% fazem envio manual.
Para o orçamento, a pergunta é quem executará cada etapa. “Integração incluída” pode significar apenas disponibilizar uma interface, deixando extração e transformação dos dados com a contratante. Peça entregáveis e responsabilidades separados entre fornecedor fiscal, parceiro do ERP e equipe interna.
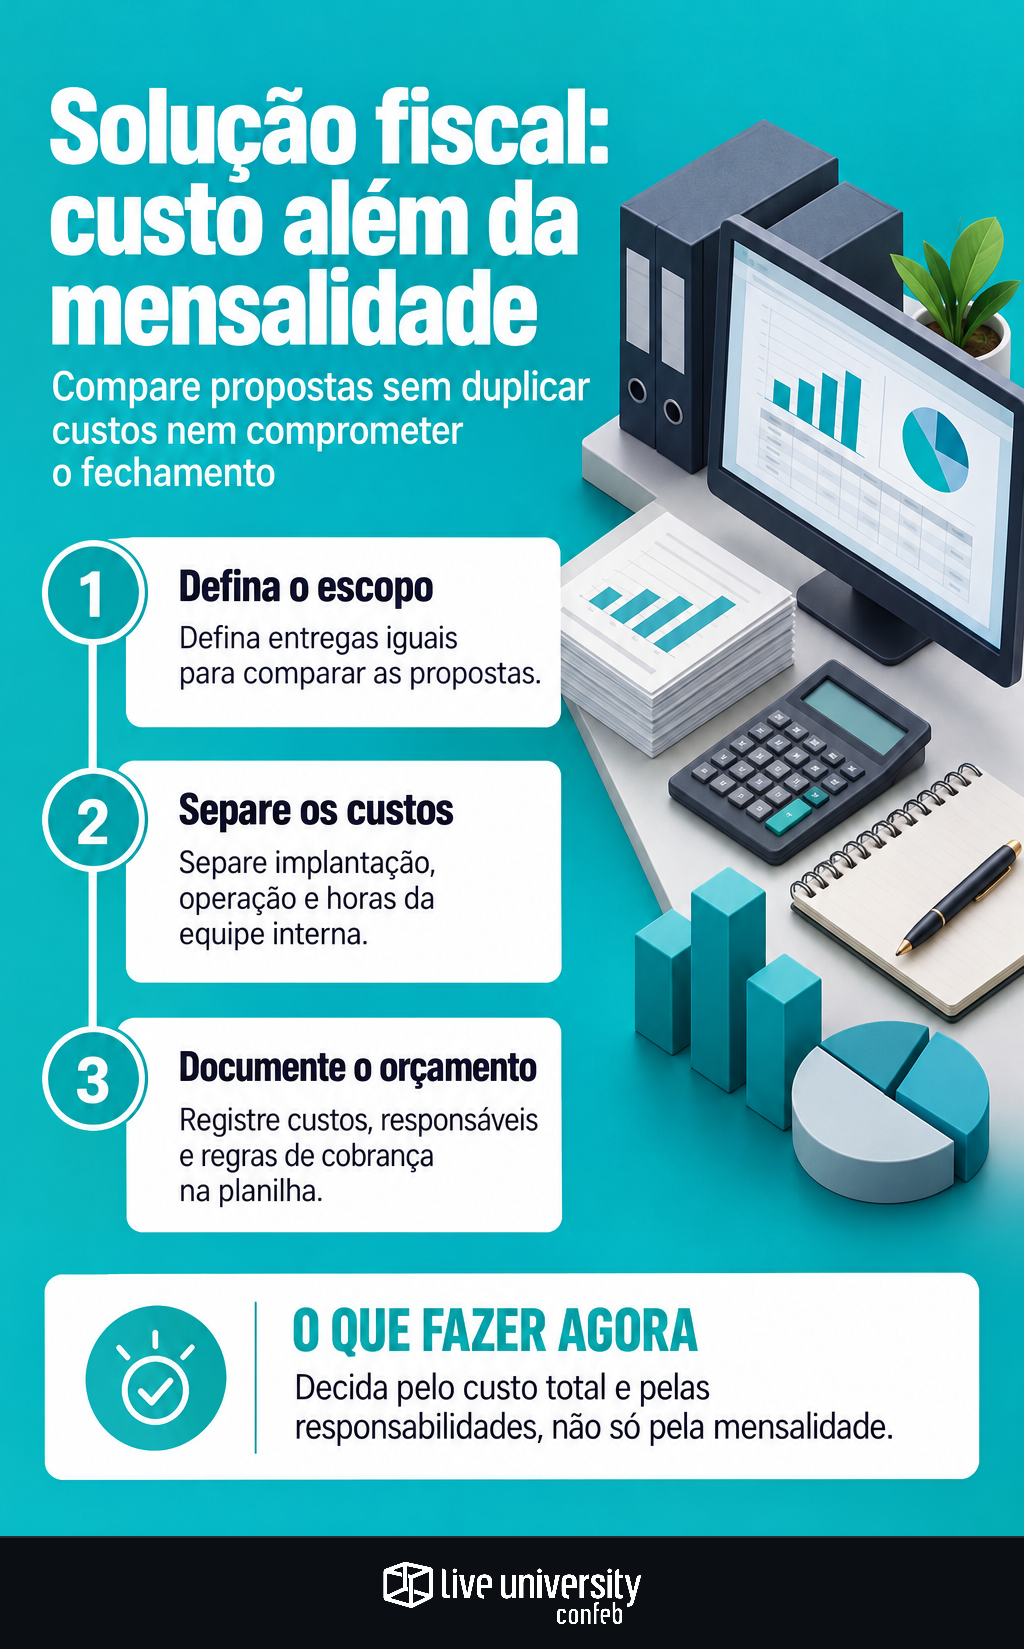
Separe implantação, operação e esforço interno
Na implantação, reúna configuração, parametrização, migração, saneamento de dados, integração, testes e treinamento. Inclua a operação paralela entre sistemas, se prevista. Nos recorrentes, registre licença, infraestrutura contratada separadamente, armazenamento, suporte e manutenção de leiautes e regras tributárias.
Estime também as horas de Fiscal, Contabilidade e TI para requisitos, validação das apurações, conciliação, testes de atualização e tratamento de exceções. Identifique atividade, responsável e período. Uma rubrica genérica de “dedicação interna” não mostra se haverá capacidade durante o fechamento.
Associe cada custo a uma entrega para evitar duplicidade. Se o desenvolvimento da interface está no contrato, não o lance novamente como serviço externo. As horas internas de especificação e aceite podem permanecer: são atividades distintas. Hospedagem e manutenção já incluídas na assinatura também não devem reaparecer como cobranças separadas.
Monte uma planilha que possa ser auditada
Defina um horizonte comum. Você pode adotar 36 meses como premissa de planejamento, sem tratar esse período como padrão de mercado. Use o mesmo calendário de implantação e operação para todas as propostas.
Crie colunas para fornecedor, item, responsável, quantidade, unidade de cobrança, preço, mês de ocorrência e referência contratual. Marque “incluído” ou “a confirmar”; campo vazio não significa custo zero. Organize as linhas assim:
- Configuração e migração: preço fechado ou horas contratadas multiplicadas pela tarifa, com bases e entregas identificadas.
- Integração com ERP: interfaces, desenvolvimento e testes, discriminando a cobrança de cada prestador.
- Treinamento: turmas, conteúdo, modalidade e capacitações adicionais.
- Licença e infraestrutura: base de cobrança por período, armazenamento e recursos fora do pacote.
- Suporte e atualização: cobertura contratada, manutenção legal e serviços extras.
- Eventos: excedentes, novos estabelecimentos, módulos e mudanças de interface.
- Saída: exportação do histórico, assistência à transição e acesso temporário.
- Equipe interna: horas por área e, se houver critério aprovado, valor equivalente.
Consolide em visões separadas: desembolso = pagamentos de implantação + recorrência no horizonte + eventos previstos + saída + gastos internos adicionais. A alocação da equipe fica em horas; para calcular o custo econômico total, acrescente apenas seu valor ainda não representado no desembolso. Registre também se os preços incluem os tributos da contratação.
Deixe volume, reajuste e expansão explícitos
Informe a origem das premissas de documentos, estabelecimentos e usuários: histórico operacional ou plano de expansão, por exemplo. Para excedentes, registre franquia, unidade de medição e regra de cobrança. Confirme se o limite é mensal ou acumulado.
Anote índice, data-base e periodicidade do reajuste. Quando o índice futuro for desconhecido, identifique a hipótese usada no planejamento e aplique-a somente às parcelas previstas no contrato. Não reaplique reajuste a preços que já incorporam esse efeito.
Monte um cenário-base e outro de expansão. A abertura de um estabelecimento pode alterar licença, configuração, integração e testes internos. Calcule os efeitos aplicáveis, mas não some cenários alternativos como se ocorressem simultaneamente.
Revise as cláusulas que podem reabrir o orçamento
“Atualização legal incluída” precisa indicar tributos, obrigações, funcionalidades e prazos cobertos. Diferencie atualização do produto de adaptação específica da empresa. Esclareça o tratamento de novas exigências, inclusive as relacionadas à reforma tributária.
Confirme também ambientes de teste, limites de uso, canais e horários de suporte e cobrança por atendimento extraordinário. Para dados, documente acesso, retenção, formatos de exportação e conteúdo entregue. Exportar arquivos não equivale, necessariamente, a migrar todo o histórico.
Antes da assinatura, registre preços e condições para novos estabelecimentos, encerramento, rescisão e troca de fornecedor. Identifique prazos de acesso após o término e responsabilidades pela continuidade fiscal durante a transição.
Decida pelo custo e pelas responsabilidades assumidas
Apresente cada proposta com desembolso, esforço interno, exclusões e gatilhos de cobrança. Destaque pendências sem preço ou cobertura confirmada. Uma proposta incompleta não deve parecer econômica porque deixou despesas fora da conta.
Defina critérios de aceite: integração validada, apurações conciliadas, obrigações testadas e equipe treinada. Quando negociável, vincule os pagamentos às entregas verificáveis.
A comparação termina quando a empresa sabe quanto pagará, o que receberá e quais tarefas permanecerão dentro de casa. É essa visão que distingue mensalidade baixa de operação econômica.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
