Copiar a produção inteira para investigar uma falha no ERP fiscal leva ao ambiente de testes muito mais do que o erro. A base pode carregar dados pessoais, preços negociados e documentos desnecessários para quem presta suporte.
O caminho é preservar o cenário, não a identidade dos envolvidos. Uma devolução precisa manter sua ligação com a nota original. Isso não exige, necessariamente, o nome verdadeiro do fornecedor ou todo o histórico de compras.
Este guia trata da preparação segura da base: selecionar, transformar, relacionar e compartilhar dados. A homologação das regras de cálculo é outra etapa.
Comece pela pergunta que o teste precisa responder
Antes da extração, descreva o problema. “Investigar por que a devolução perde a referência ao item original” delimita melhor o trabalho do que “enviar o banco ao fornecedor”. Registre também qual comportamento permitirá reproduzir a falha.
Monte uma matriz de necessidade. Para cada objeto, indique os campos indispensáveis, os substituíveis e os que devem ser excluídos:
- Cadastros: preserve UF, município, regime e condição de contribuinte quando necessários. Exclua contatos e endereços completos sem função no teste.
- Itens: identifique classificações fiscais, unidades e quantidades relevantes. Revise descrições que revelem produtos exclusivos ou clientes.
- Documentos e valores: selecione os documentos envolvidos e justifique quando o valor exato for indispensável.
- Vínculos: mantenha relações entre pedido, recebimento, nota, item e devolução apenas quando participarem do fluxo investigado.
Exemplo hipotético: uma falha na associação de uma devolução parcial pode exigir somente a nota de entrada, seus itens e a devolução correspondente. Documentos de outros períodos e cadastros sem relação com o caso ficam fora.
Escolha entre dados sintéticos e mascaramento
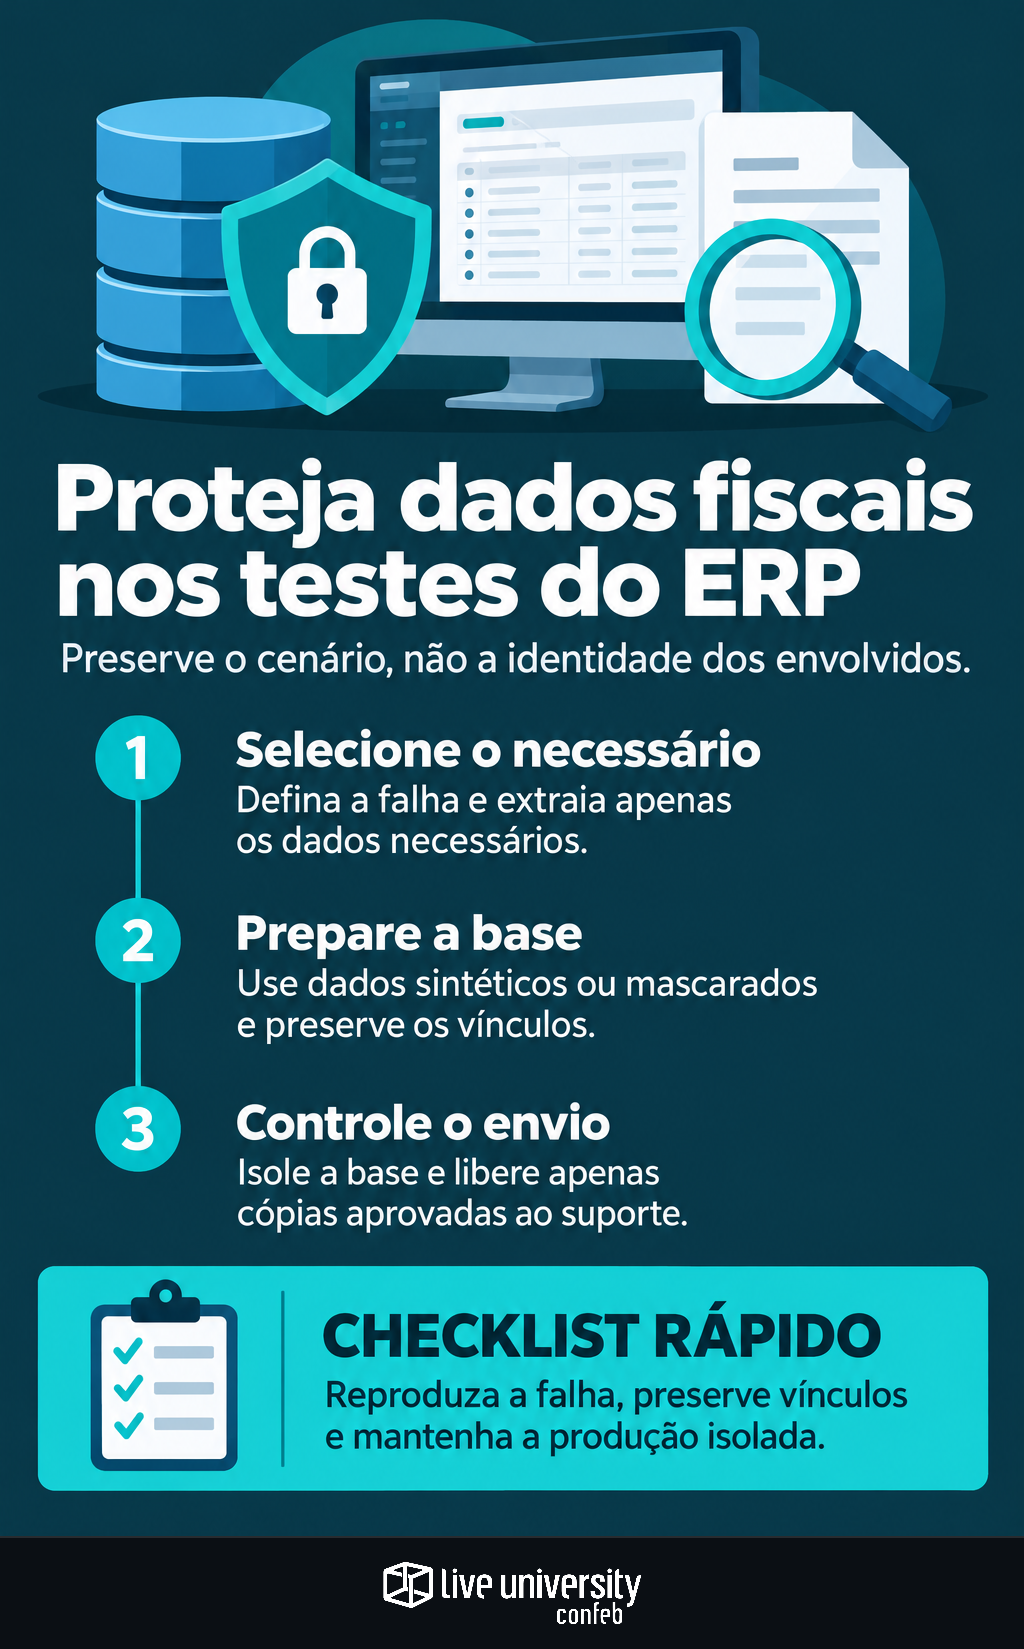
Dados sintéticos são registros criados para representar um cenário. Prefira essa alternativa quando conseguir descrever a operação: determinadas UFs, um perfil de destinatário e itens com classificações específicas. Não basta copiar uma operação real e trocar o nome.
Mascaramento transforma informações de uma base existente. É útil quando a falha depende de relacionamentos legados ou de uma sequência difícil de reconstruir. Extraia o menor conjunto necessário e faça a transformação antes de liberar acesso ao suporte.
A LGPD estabelece os princípios da necessidade e da segurança e exige medidas de proteção. Mascarar não significa automaticamente anonimizar: cruzamentos ou tabelas de correspondência podem permitir a identificação. Informações comerciais também merecem proteção, embora não sejam, por si só, dados pessoais.
- XMLs: examine identificadores de pessoas físicas, contatos, endereços, locais de entrega e informações adicionais.
- Tabelas e textos livres: revise históricos, usuários, observações e mensagens de erro, que podem conter nomes, credenciais ou documentos.
- Valores: avalie preços, descontos e condições comerciais. Trocar a razão social pode não impedir que uma negociação seja reconhecida.
Preserve as relações sem preservar a identidade
A transformação precisa ser consistente. Se um fornecedor receber um identificador substituto, aplique o mesmo identificador em todas as tabelas relacionadas. Trocas independentes criam registros órfãos e podem produzir uma falha inexistente na operação original.
Mantenha coerentes os atributos tributários necessários: UF de origem e destino, código de município, regime e classificação fiscal. Não sorteie esses campos isoladamente. Se substituir valores, preserve a composição entre itens e totais, observando arredondamentos e limites relevantes ao cenário.
Antes de compartilhar, confirme que o problema continua reproduzível e que não surgiram referências quebradas. Se a falha desaparecer, investigue qual atributo foi perdido antes de ampliar a extração.
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, 18% das empresas respondentes tinham o tratamento de dados em níveis avançados de maturidade. O resultado dá contexto à necessidade de estruturar esse processo; não mede a segurança das bases de testes.
XML alterado não substitui documento fiscal autorizado
Nunca sobrescreva o arquivo oficial. Guarde os originais no repositório autorizado e identifique as cópias derivadas como artefatos de teste. O descarte dessas cópias não deve atingir documentos sujeitos à guarda fiscal.
A documentação técnica da NF-e disciplina estrutura, assinatura e autorização. Alterar conteúdo assinado compromete a verificação da assinatura correspondente. Um XML editado não deve ser tratado como documento fiscal autorizado, mesmo que o ERP consiga importar seus campos.
Se o teste exigir assinatura ou autorização, avalie documentos do ambiente de homologação conforme as regras aplicáveis. Quando for indispensável examinar um original, justifique a exceção e use acesso controlado, sem alterá-lo.
- Separe ambientes e arquivos: use diretórios e repositórios próprios, com identificação visível.
- Bloqueie produção: restrinja destinos de rede e revise APIs, filas, tarefas agendadas e e-mails que possam transmitir documentos.
- Controle credenciais: remova segredos desnecessários e restrinja certificados aos usuários e processos autorizados.
Compartilhe com suporte e encerre o uso das cópias
Defina um responsável pela liberação. A área fiscal delimita o cenário; TI ou dados prepara a extração; segurança e privacidade participam conforme o risco. O fornecedor recebe o pacote aprovado, não acesso irrestrito à produção como ponto de partida.
Registre no chamado finalidade, conteúdo, transformações, destinatários e prazo de uso. Defina armazenamento, permissões e eventual participação de subcontratados. Use canais corporativos com controle de acesso, sem contas pessoais ou links públicos.
Antes do envio, procure dados residuais também em anexos, DANFEs, planilhas, capturas de tela, logs e arquivos temporários. Combine buscas automatizadas com revisão contextual. Mantenha separada qualquer tabela de reidentificação e confirme os bloqueios de produção antes da execução.
No encerramento, revogue acessos, remova arquivos das áreas de troca e solicite confirmação de descarte ao fornecedor, incluindo cópias intermediárias. Para backups sem exclusão seletiva imediata, documente retenção, acesso restrito e expiração; uma restauração não deve devolver esses dados ao uso normal.
A base está pronta quando reproduz o problema, preserva os vínculos necessários e permanece isolada da operação oficial. Ampliar a extração deve responder a uma necessidade demonstrada, nunca substituir a preparação dos dados.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
