Dados fiscais podem ajudar a investigar créditos e projetar efeitos da reforma no caixa, mas as simulações não substituem a validação tributária. Essa foi a proposta apresentada por Diogo Brito, Product Director da NTT DATA, no Tax Summit - Roadshow, nesta quarta-feira (28/10), no Prodigy Santos Dumont. Na demonstração do Radar Fiscal, ele cruzou arquivos do SPED com legislação para mostrar impactos específicos da operação.
A palestra, intitulada “O que o SAP sabe e o Fiscal ainda não perguntou”, deslocou o foco da adaptação do sistema para o aproveitamento dos dados. Os exemplos incluíram informações sintéticas e empresas de teste: não foram apresentados como resultados comprovados de clientes.
Do SPED à pergunta sobre o negócio
Segundo Brito, a análise utiliza SPED Fiscal e de Contribuições para detalhar o mix tributário, as saídas por competência e os principais NCMs e CFOPs. A partir dessa leitura, a ferramenta produz relatórios gerenciais e aponta temas que merecem investigação.
O palestrante informou que o acervo reúne mais de 41 mil artigos indexados, mais de 846 normas e mais de mil itens em tramitação. O monitoramento, segundo ele, é diário e filtra conteúdos conforme o cadastro e o segmento da empresa, em vez de entregar alertas genéricos.
Para quem acompanha a reforma tributária no SAP, o recorte complementa a necessidade de conciliar eventos, documentos e créditos: além de conferir registros, a proposta é usá-los para testar decisões.
NCM incorreto limita a simulação
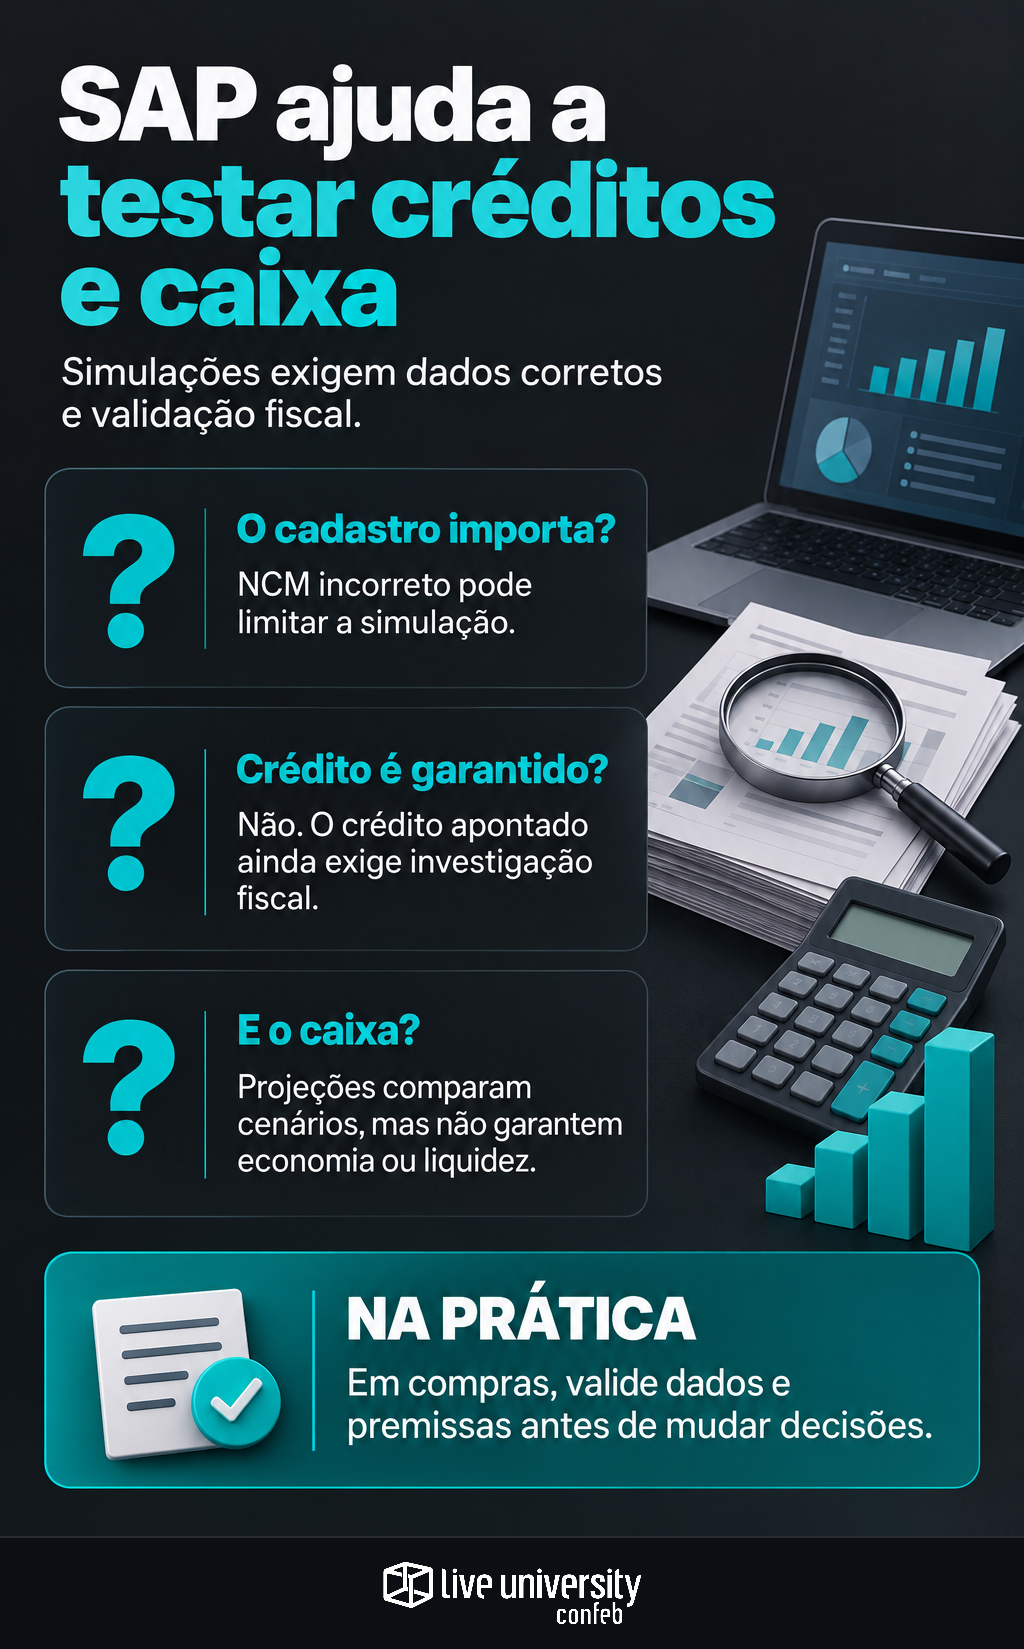
Em uma empresa de refrigerantes usada na demonstração, Brito mostrou sugestões de alteração tributária por NCM, condicionadas à validação fiscal. Também exibiu um código não reconhecido pela calculadora, situação que, segundo ele, pode indicar informação incorreta ou classificação desatualizada.
O exemplo reforça que uma sugestão do sistema não autoriza, por si só, mudar o tratamento tributário. É preciso conferir o produto e sua classificação, cuidado relacionado à revisão fiscal dos cadastros ao reutilizar um SKU.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a contextualizar esse desafio: entre as empresas respondentes, 100% utilizam ERP, mas apenas 18% apresentam níveis avançados no tratamento de dados. Ter o sistema, portanto, não equivale a ter uma base pronta para análise.
Brito apresentou comparações entre regime atual e cenários simulados para a transição de 2026 a 2033. Segundo ele, as projeções utilizam dados da calculadora disponibilizada pela nuvem soberana, com indicação de premissas e limitações; não constituem cálculo oficial da empresa.
Crédito identificado ainda precisa ser investigado
No módulo de créditos, a demonstração separou valores por fornecedor, produto, CFOP e CST. O assistente de IA, segundo Brito, cruza essas informações com o acervo legislativo para elaborar relatórios sobre ganhos potenciais, riscos e próximos passos.
A distinção importa para a rotina fiscal:
| Informação apresentada | Uso na análise |
|---|---|
| Crédito a investigar | Direcionar conferência, sem presumir aproveitamento |
| Sugestão por NCM | Submeter a classificação ao time fiscal |
| Projeção de caixa | Comparar cenários e verificar premissas |
Brito também defendeu que compras busque o menor custo, não apenas o menor preço, considerando frete, IPI, ICMS-ST e crédito de ICMS. É uma aplicação da participação de tax nas decisões de preço e margem, além do cumprimento de obrigações.
Split payment exige separar projeção de certeza
Ao abordar o split payment, o executivo reconheceu incertezas e mostrou estimativas de split, caixa líquido e concentração de impactos por cliente e UF. Afirmou que cálculos sem dados reais ou oficiais são identificados como simulados.
A implicação prática é usar essas análises para priorizar conferências e preparar cenários, não para antecipar uma certeza de economia ou liquidez. Antes de alterar compras, aproveitar créditos ou rever o orçamento, a equipe precisa validar os dados e as premissas que sustentam o resultado.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
