Encontrar um erro antes do Fisco não basta para afastar multas. A denúncia espontânea depende do histórico do débito, da inexistência de fiscalização relacionada à infração e do cumprimento das condições de regularização previstas no Código Tributário Nacional (CTN).
Na rotina fiscal, três situações exigem tratamentos diferentes: tributo não declarado, tributo declarado e não pago e obrigação acessória entregue fora do prazo. Retificar uma declaração ou pedir parcelamento não garante o benefício.
Antes de emitir a guia, a equipe deve reconstruir o que informou, o que recolheu e quais atos fiscais já ocorreram. Os exemplos abaixo são hipotéticos.
O que verificar no artigo 138 do CTN
O artigo 138 do CTN exclui a responsabilidade pela infração mediante denúncia espontânea, acompanhada, quando houver tributo devido, do pagamento com juros de mora. Prevê também o depósito da importância arbitrada pela autoridade administrativa quando o montante depender de apuração. Essa hipótese específica não equivale a qualquer depósito judicial ou estimativa da empresa.
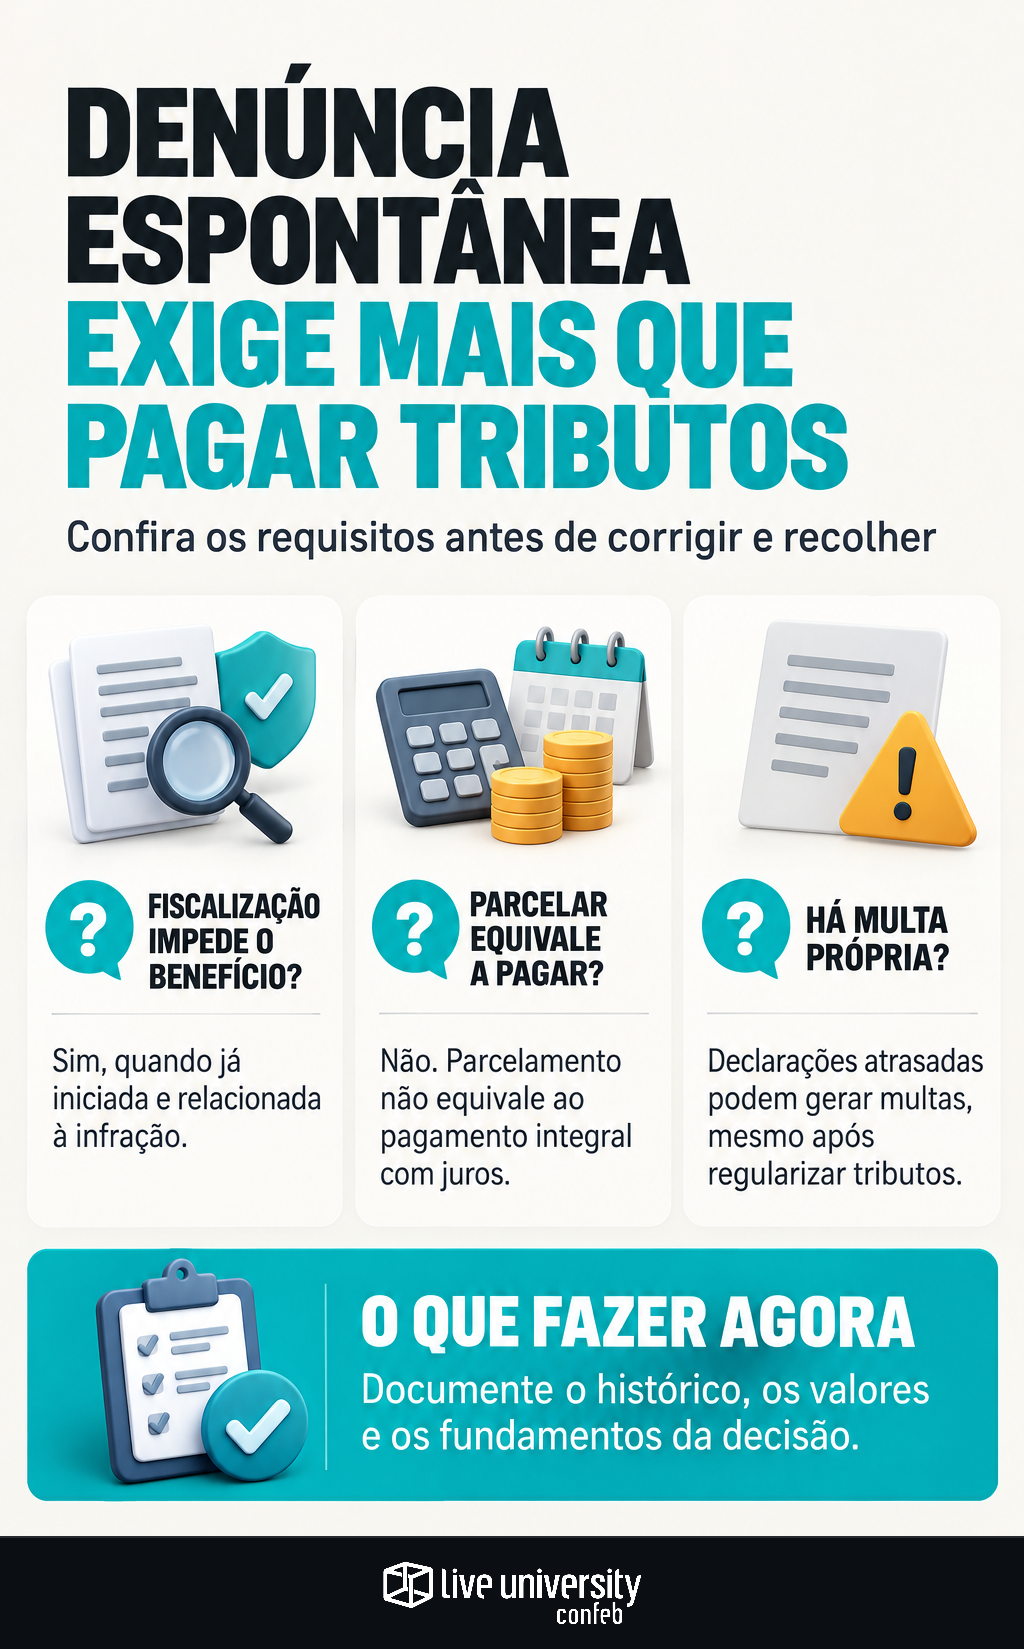
A espontaneidade deixa de existir quando já começou procedimento administrativo ou medida de fiscalização relacionados à infração. Não é necessário haver auto de infração: uma fiscalização pertinente já iniciada pode impedir o benefício.
Confira termos de início, intimações, comunicações eletrônicas e datas de ciência. Identifique tributos, períodos e infrações abrangidos. Fiscalização sobre outro assunto não elimina necessariamente a espontaneidade; alertas e convites à autorregularização exigem avaliação conforme sua natureza e as regras aplicáveis.
Declarado e não pago não é igual a valor omitido
A Súmula 360 do STJ estabelece que a denúncia espontânea não se aplica aos tributos sujeitos a lançamento por homologação regularmente declarados, mas pagos fora do prazo. Exemplo: a empresa declarou corretamente o débito, mas não pagou por falta de caixa. Recolher depois, mesmo antes da fiscalização, não afasta a multa de mora por esse fundamento.
O cenário pode mudar quando há diferença ainda não declarada. No Tema Repetitivo 385, o STJ reconheceu o benefício quando o contribuinte declarou e pagou parte do tributo, retificou para informar a diferença e a quitou concomitantemente, antes de procedimento fiscal.
Exemplo: uma conciliação identifica receita omitida na apuração original, que havia sido declarada e paga. A diferença pode admitir denúncia espontânea, observados os requisitos. Isso não torna qualquer retificação suficiente: é preciso verificar se o valor já constava de declaração juridicamente relevante e como ocorrerá a regularização.
Pagamento integral e parcelamento têm efeitos distintos
Para tributo apurável pelo contribuinte, a análise normalmente exige pagamento integral do valor regularizado com os juros devidos. Pagar apenas o principal ou deixar saldo pendente compromete o enquadramento. Quando os requisitos são atendidos, a jurisprudência do STJ admite afastar a multa moratória sobre o tributo abrangido.
Parcelar não equivale a pagar integralmente. O parcelamento suspende a exigibilidade nas condições legais, mas não extingue imediatamente o débito. O artigo 155-A, parágrafo primeiro, do CTN determina que, salvo disposição legal contrária, ele não exclui juros e multas. Eventual desconto de um programa específico decorre da legislação desse programa.
Também não se deve transmitir a retificadora e presumir que um pagamento futuro preservará o benefício. O Tema 385 trata de quitação concomitante da diferença. Coordene os atos e guarde recibos, horários e comprovantes.
Declaração atrasada pode gerar multa própria
A regularização do tributo não apaga automaticamente uma infração acessória autônoma. A orientação do STJ é que a denúncia espontânea não afasta, em regra, multas pelo atraso dessas obrigações. A disciplina da declaração precisa ser examinada separadamente.
Exemplo: a empresa pagou corretamente o tributo, mas entregou a declaração depois do prazo. A transmissão voluntária resolve a pendência informacional, porém pode permanecer a multa pela entrega tardia.
No TPI — Tax Performance Index, da Confeb, de 2026, Obrigações Corretas e no Prazo foi apontado como um dos KPIs mais importantes de Tax por 74% das empresas respondentes. Na regularização, esse controle deve distinguir o recolhimento do tributo do cumprimento do dever de declarar.
Checklist para decidir e documentar
O dossiê precisa permitir que outra pessoa reconstrua a decisão, não apenas confirme o pagamento:
- Identifique a infração e o histórico: registre tributo, período e origem do erro; reúna declarações originais, retificadoras e recibos. Verifique se o débito já estava declarado.
- Concilie os valores: documente apuração, diferença encontrada, pagamentos anteriores e juros calculados.
- Mapeie a fiscalização: preserve termos, intimações e registros de ciência; avalie a relação com a infração.
- Defina a execução: diferencie pagamento integral de parcelamento, separe multas autônomas e coordene declaração e recolhimento.
- Registre a conclusão: indique fundamentos, responsáveis pela revisão e comprovantes da regularização.
Submeta ao jurídico dúvidas sobre fiscalização, declaração anterior, pagamento incompleto ou natureza da multa. A pergunta decisiva não é apenas se a empresa corrigiu voluntariamente, mas se aquela infração, naquele momento e daquela forma, atende ao artigo 138.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
