A depreciação contábil não é automaticamente dedutível no IRPJ e na CSLL. Diferenças de custo, vida útil e início de utilização podem exigir ajustes por vários períodos, inclusive na baixa do ativo.
O controle por bem precisa responder a três perguntas: quanto foi reconhecido na contabilidade, quanto já foi deduzido fiscalmente e quanto ainda pode ser deduzido? Sem essa conciliação, há risco de antecipação ou duplicidade.
Este roteiro trata da depreciação ordinária, sem incentivos fiscais. Combina as regras tributárias com o CPC 27 — Ativo Imobilizado, sem presumir que os critérios sejam iguais.
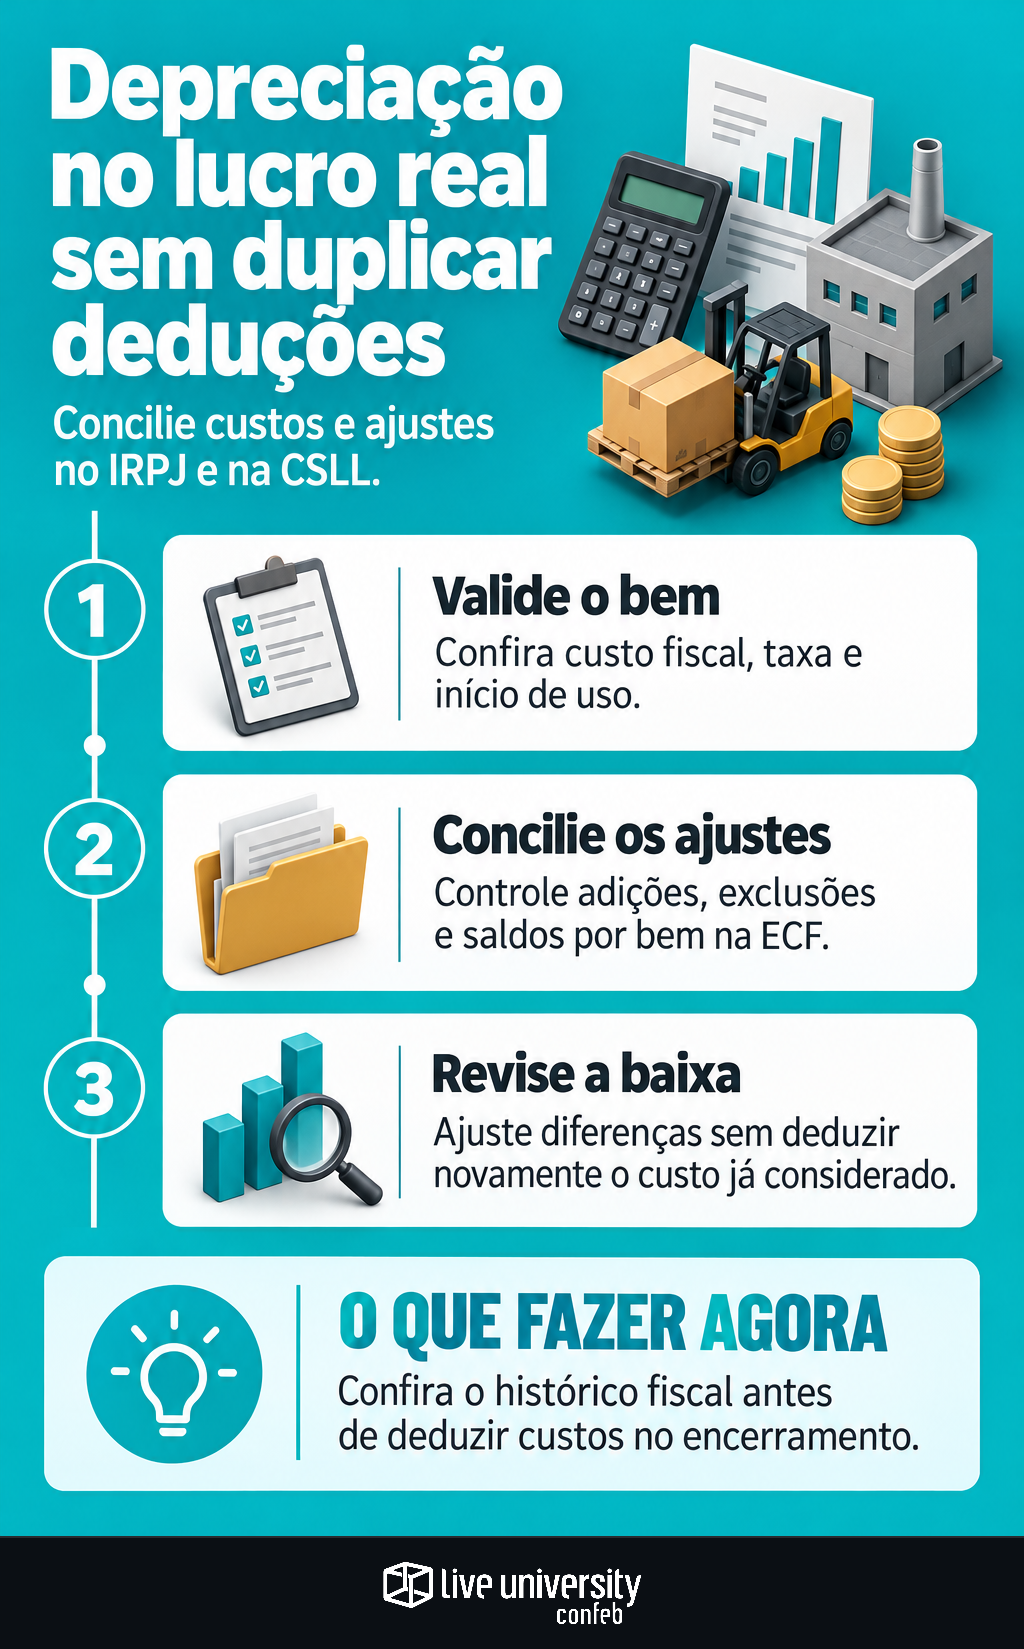
Confirme o bem depreciável e seu custo fiscal
Verifique se o bem sofre desgaste, perda de utilidade ou obsolescência e atende aos requisitos fiscais de vinculação à produção ou comercialização de bens e serviços. Estar no imobilizado não basta. Terrenos não são depreciáveis; em imóveis, separe terreno e edificação com suporte documental.
Concilie nota fiscal, contrato, documentos de importação, frete, seguro, montagem e instalação. Gastos diretamente atribuíveis à preparação do ativo podem compor seu custo. Treinamento, manutenção rotineira e despesas administrativas não devem ser incorporados automaticamente.
Tributos recuperáveis não devem inflar o custo depreciável. Confirme o direito ao crédito conforme a legislação aplicável. Vincule documentos, parcelas do custo e diferenças contábil-fiscais ao código patrimonial, à localização e ao responsável pelo bem.
Documente quando a depreciação começa
A nota fiscal não define, sozinha, o início fiscal. A quota é admitida a partir da época em que o bem é instalado, posto em serviço ou está em condições de produzir. Uma máquina entregue, mas dependente de montagem indispensável, não deve ser depreciada apenas pelo recebimento.
Na contabilidade, o CPC 27 determina o início quando o ativo está disponível para uso, no local e nas condições necessárias ao funcionamento pretendido. Examine os dois marcos, sem presumir coincidência.
Guarde aceite técnico, termo de instalação, comissionamento e liberação operacional. Compras reúne os documentos comerciais; Engenharia ou Operações comprova a condição de uso; Contabilidade e Tax validam as datas e os efeitos.
Separe vida útil contábil e prazo fiscal
A depreciação contábil considera vida útil e valor residual estimados, sujeitos a revisão. Para o fiscal, confira o enquadramento do bem e os prazos e taxas aplicáveis, inclusive o Anexo III da IN RFB nº 1.700/2017.
Não escolha a taxa somente pela descrição abreviada do ERP. Confronte características e função do equipamento. Uma taxa fiscal diferente exige prova de adequação às condições de depreciação; a política contábil interna, isoladamente, não basta.
Laudos, especificações do fabricante, regime de operação e histórico técnico ajudam nessa análise. A legislação prevê perícia por entidade oficial em caso de dúvida. Confira também o destino do encargo: depreciação incorporada a estoque não equivale a despesa imediatamente reconhecida no resultado.
Concilie os ajustes no e-Lalur e no e-Lacs
O art. 40 da Lei nº 12.973/2014 disciplina diferenças entre depreciação contábil e fiscal. Quando a quota contábil é inferior à fiscal admitida, pode haver exclusão, observados os requisitos legais. Essa antecipação exige controle para reversão posterior.
No sentido inverso, o excesso contábil sobre o limite fiscal exige adição. Diferencie valores temporariamente indedutíveis de despesas definitivamente indedutíveis: nem toda adição gera dedução futura.
Registre os ajustes na Parte A do e-Lalur e do e-Lacs e acompanhe as diferenças temporárias na Parte B, conciliando os controles auxiliares com a ECF:
- Identifique a depreciação que efetivamente afetou o resultado.
- Calcule a quota fiscal considerando custo, taxa, início e deduções anteriores.
- Documente adições, exclusões e respectivos fundamentos.
- Atualize os saldos por bem e confira o limite do custo fiscal depreciável.
Exemplo hipotético: contabilidade deprecia mais rápido
Considere um bem de R$ 120 mil, com custos contábil e fiscal iguais, valor residual zero e método linear. Suponha vida útil contábil de cinco anos e prazo fiscal admissível de dez. O uso começa no início do exercício e toda a depreciação afeta o resultado, sem incentivos ou outros ajustes.
Nos primeiros cinco anos, a depreciação contábil é de R$ 24 mil anuais e a fiscal, de R$ 12 mil. A empresa adiciona R$ 12 mil por ano no IRPJ e na CSLL, acumulando R$ 60 mil de diferenças temporárias.
Do sexto ao décimo ano, não há depreciação contábil. Mantidos os requisitos, são excluídos R$ 12 mil anuais, consumindo o saldo. A dedução total chega a R$ 120 mil. Na situação inversa, exclusões iniciais exigiriam adições da depreciação contábil posterior quando esgotado o custo fiscal.
Na alienação, ajuste a diferença, não duplique o custo
Suponha agora a venda desse mesmo bem ao final do terceiro ano. O valor contábil líquido seria R$ 48 mil; o fiscal, R$ 84 mil. As adições acumuladas somariam R$ 36 mil.
Com o mesmo preço de venda e nenhuma outra diferença, o resultado tributável seria R$ 36 mil menor que o contábil. Caberia excluir essa diferença e baixar o saldo controlado. Não se excluem novamente os R$ 84 mil além do efeito contábil e do ajuste de R$ 36 mil.
Descarte, sucateamento e perdas exigem análise própria da hipótese legal e da documentação. Não aplique automaticamente o tratamento de uma venda.
Checklist para o encerramento
- Cadastro, documentos e custo fiscal estão conciliados por bem?
- Tributos recuperáveis foram separados e o início está comprovado?
- Vida útil, valor residual e taxa fiscal têm suporte?
- Foi separado o encargo no resultado daquele ainda em estoque?
- A depreciação acumulada e as deduções respeitam o custo fiscal?
- Adições, exclusões e saldos pendentes conciliam com a ECF?
- Nas baixas, o ajuste considera o efeito já reconhecido contabilmente?
O controle deve permitir reconstruir o histórico do ativo. É isso que demonstra quanto já foi deduzido e quanto ainda pode afetar o IRPJ e a CSLL.
- Lei nº 12.973/2014 — diferenças entre depreciação contábil e fiscal, especialmente art. 40
- IN RFB nº 1.700/2017 — apuração do IRPJ e da CSLL e taxas de depreciação do Anexo III
- Decreto nº 9.580/2018 — Regulamento do Imposto sobre a Renda
- Comitê de Pronunciamentos Contábeis — relação de pronunciamentos, incluindo o CPC 27 — Ativo Imobilizado
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
