Uma mercadoria pode sair sob uma combinação de tributos e voltar quando essa combinação mudou. Nas devoluções na transição, o risco é o ERP tratar o retorno como venda nova, usando apenas a parametrização da data de entrada.
O controle exige comparar a tributação original com a regra aplicável ao desfazimento. Nem a data do retorno, isoladamente, nem a reprodução automática dos tributos da venda resolvem todos os casos.
A ferramenta prática é uma matriz por documento, item e evento de retorno. Ela deve conectar documentos fiscais, estoque, acerto comercial e apuração.
Separe devolução total, parcial e cancelamento
Devolução total desfaz integralmente a operação abrangida pelo retorno. Exige identificar a origem, comprovar os fatos e adotar a documentação cabível. Recusa na entrega também precisa ser classificada conforme sua ocorrência e a disciplina fiscal aplicável.
Devolução parcial alcança determinados itens ou quantidades. O controle deve mostrar quanto foi vendido, quanto já retornou e o saldo. Descontos, frete e outras parcelas das bases tributáveis precisam de atribuição fundamentada.
Cancelamento fiscal depende de requisitos próprios. No cancelamento ordinário da NF-e, a ausência de circulação da mercadoria é condição central, além do prazo e das demais exigências. A referência é o Ajuste SINIEF 07/2005, complementado pelos procedimentos da administração competente.
Cancelar o pedido comercial não cancela a NF-e. Se houve circulação ou o prazo expirou, verifique o procedimento autorizado; não substitua essa análise por devolução fictícia ou estorno manual.
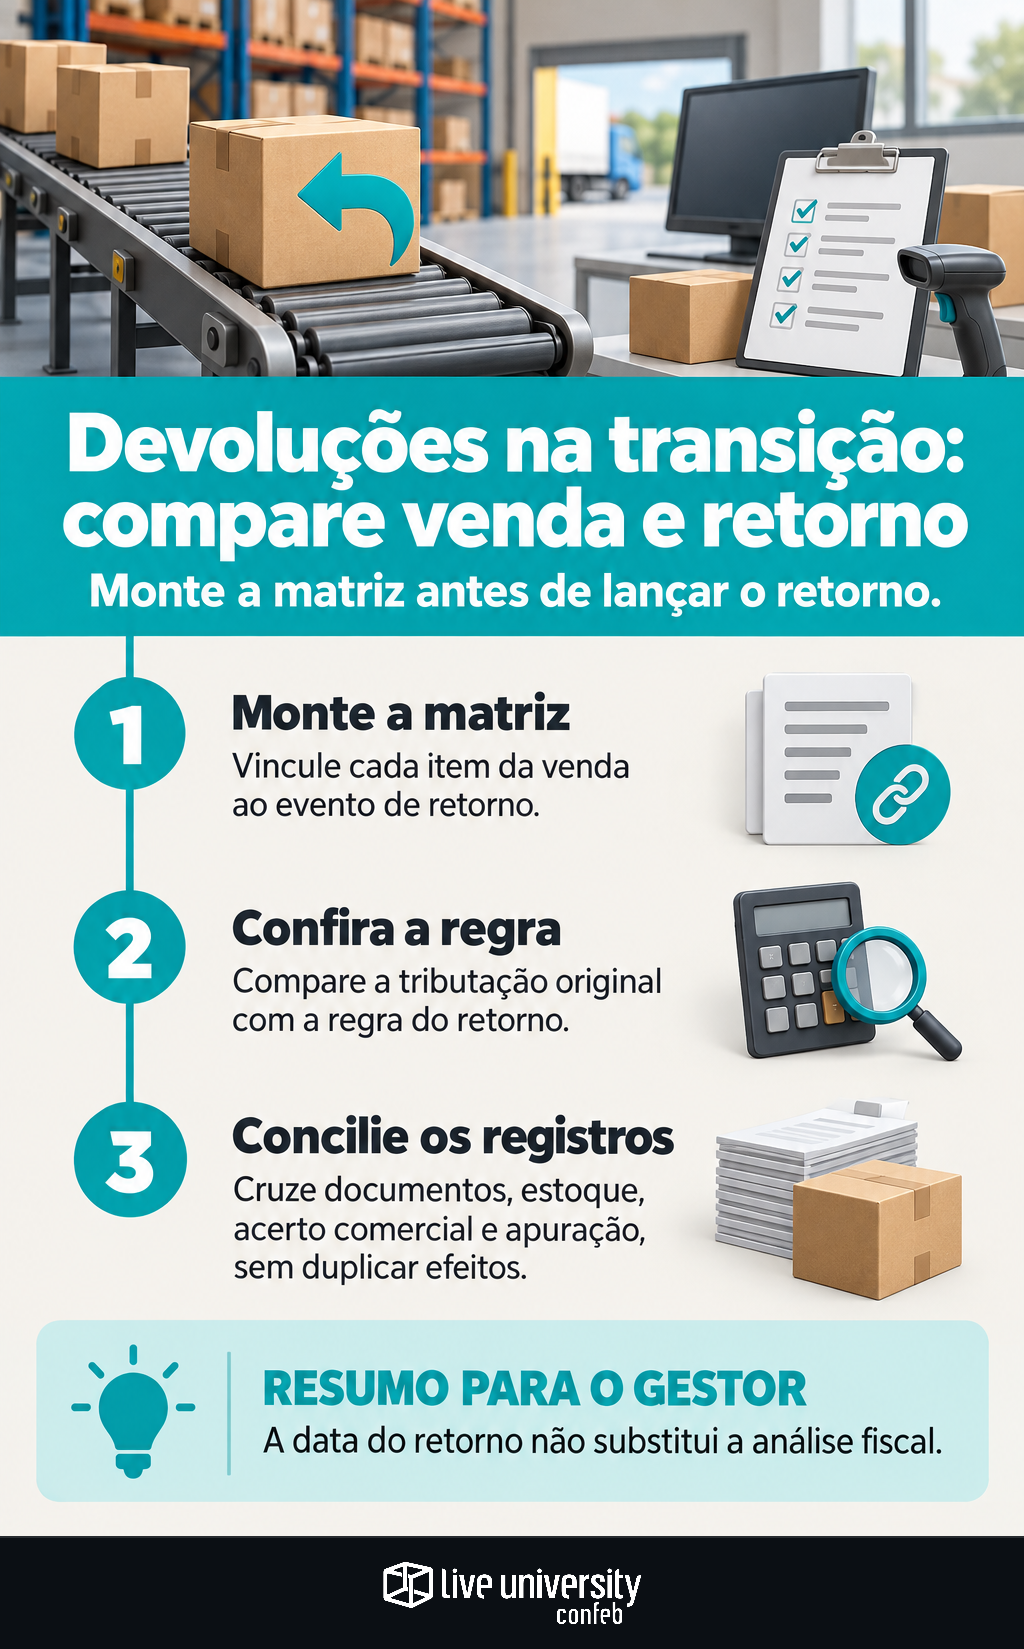
Monte a matriz antes de lançar o retorno
Cada linha deve representar um item de origem associado a um evento de retorno. Abra campos separados por tributo quando houver tratamentos diferentes. Use estas colunas:
- Origem: chave e item do documento, datas de emissão e operação, estabelecimento, regime, classificação fiscal, quantidade e valores.
- Tributação original: tributos incidentes, bases, alíquotas, benefícios e débitos ou créditos relacionados.
- Retorno: classificação do evento, motivo, quantidade, data física e data documental, sem confundi-las.
- Tratamento fiscal: efeito para vendedor e comprador, fundamento legal específico, condições, documento exigido e período de ajuste.
- Execução: recebimento, destinação do estoque, reembolso ou compensação comercial e registro na apuração.
- Validação: evidência, responsável e situação da regra ou do procedimento no sistema.
Inclua ICMS, ISS, IPI, PIS/Cofins, IBS e CBS somente quando pertinentes. O retorno da mercadoria não cancela automaticamente um serviço relacionado. O ISS exige análise própria da prestação.
No campo de fundamento, não registre apenas “reforma tributária”. Identifique o dispositivo e a norma operacional aplicáveis: legislação estadual para ICMS, Regulamento do IPI, legislação de PIS/Cofins ou disciplina de IBS/CBS, conforme o caso.
Compare as etapas sem transformar a data em regra
O cronograma constitucional prevê a fase de teste de IBS/CBS em 2026; a substituição de PIS/Cofins pela CBS em 2027; a substituição gradual de ICMS e ISS pelo IBS entre 2029 e 2032; e sua conclusão em 2033. Em 2027, o IPI tem alíquotas reduzidas a zero, ressalvadas as exceções constitucionais ligadas à Zona Franca de Manaus.
Esse calendário orienta a triagem, mas não autoriza um lançamento. Os exemplos abaixo são hipotéticos e indicam verificações, não procedimentos universais:
- Venda e retorno na mesma etapa: confira a regra de cada tributo, inclusive mudanças de regime ou benefício.
- Venda em 2026 e retorno em 2027: preserve os dados de PIS/Cofins da origem, quando incidentes, e verifique o tratamento transitório. Não gere CBS como venda nova apenas pela data.
- Venda em 2028 e retorno parcial em 2029: isole a parcela devolvida e confira a disciplina aplicável ao ICMS e aos demais tributos, sem copiar parâmetros de vendas novas.
- Venda em 2032 e retorno em 2033: identifique o mecanismo legal para os efeitos da operação anterior. Não converta ICMS em crédito de IBS por decisão interna.
Para IBS/CBS, consulte a LC 214/2025 em sua redação vigente e a regulamentação pertinente. Para PIS/Cofins, regras de devolução do regime não cumulativo não podem ser transportadas automaticamente para outros regimes ou para a CBS.
Concilie as quatro trilhas e feche sem duplicidade
Imagine uma entrega parcialmente aceita. O estoque registra o material que voltou; o documento fiscal caracteriza o evento; o financeiro calcula a restituição; a apuração recebe os efeitos tributários cabíveis. Um registro não substitui o outro.
Na devolução parcial, acumule quantidades e valores por item para impedir retornos superiores à venda. Documente a atribuição de descontos e despesas. Vendedor e comprador devem conciliar documentos e efeitos, sem presumir lançamentos idênticos.
Separe três situações: regra aplicável identificada; procedimento conhecido, mas não implantado; e questão ainda sem conclusão após pesquisa normativa. Limitação do ERP não é ausência de regulamentação.
- Fato e origem: classificação, documentos, datas e quantidades conferem?
- Base legal: cada tributo tem fundamento vigente e procedimento autorizado?
- Parcialidade: retornos anteriores, valores e saldo foram conciliados?
- Contraparte: comprador e vendedor validaram os efeitos sobre débitos e créditos?
- Evidências: estoque, acerto financeiro e apuração estão vinculados?
- Duplicidade: rotinas automáticas e ajustes manuais foram comparados, com pendências encaminhadas para validação?
A matriz deve explicar o que ajustar, por qual fundamento, em qual período e com qual documento. É isso que impede o calendário de substituir a análise fiscal.
- Emenda Constitucional nº 132/2023 — reforma tributária e transição
- Lei Complementar nº 214/2025 — IBS, CBS e Imposto Seletivo
- Ajuste SINIEF 07/2005 — Nota Fiscal Eletrônica
- Lei Complementar nº 87/1996 — ICMS
- Decreto nº 7.212/2010 — Regulamento do IPI
- Lei nº 10.637/2002 — PIS/Pasep não cumulativo
- Lei nº 10.833/2003 — Cofins não cumulativa
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
