Uma mercadoria pode voltar ao estoque quando a tributação já mudou. Nas devoluções na transição para IBS e CBS, calcular tudo pela data do retorno pode gerar crédito indevido, ajuste duplicado ou perda de rastreabilidade.
O controle começa pela venda original: quais tributos incidiram, sobre quais itens e com que efeitos na apuração? Depois, identifica-se a regra aplicável à devolução. Nem copiar a nota antiga nem aplicar automaticamente a configuração nova resolve todos os casos.
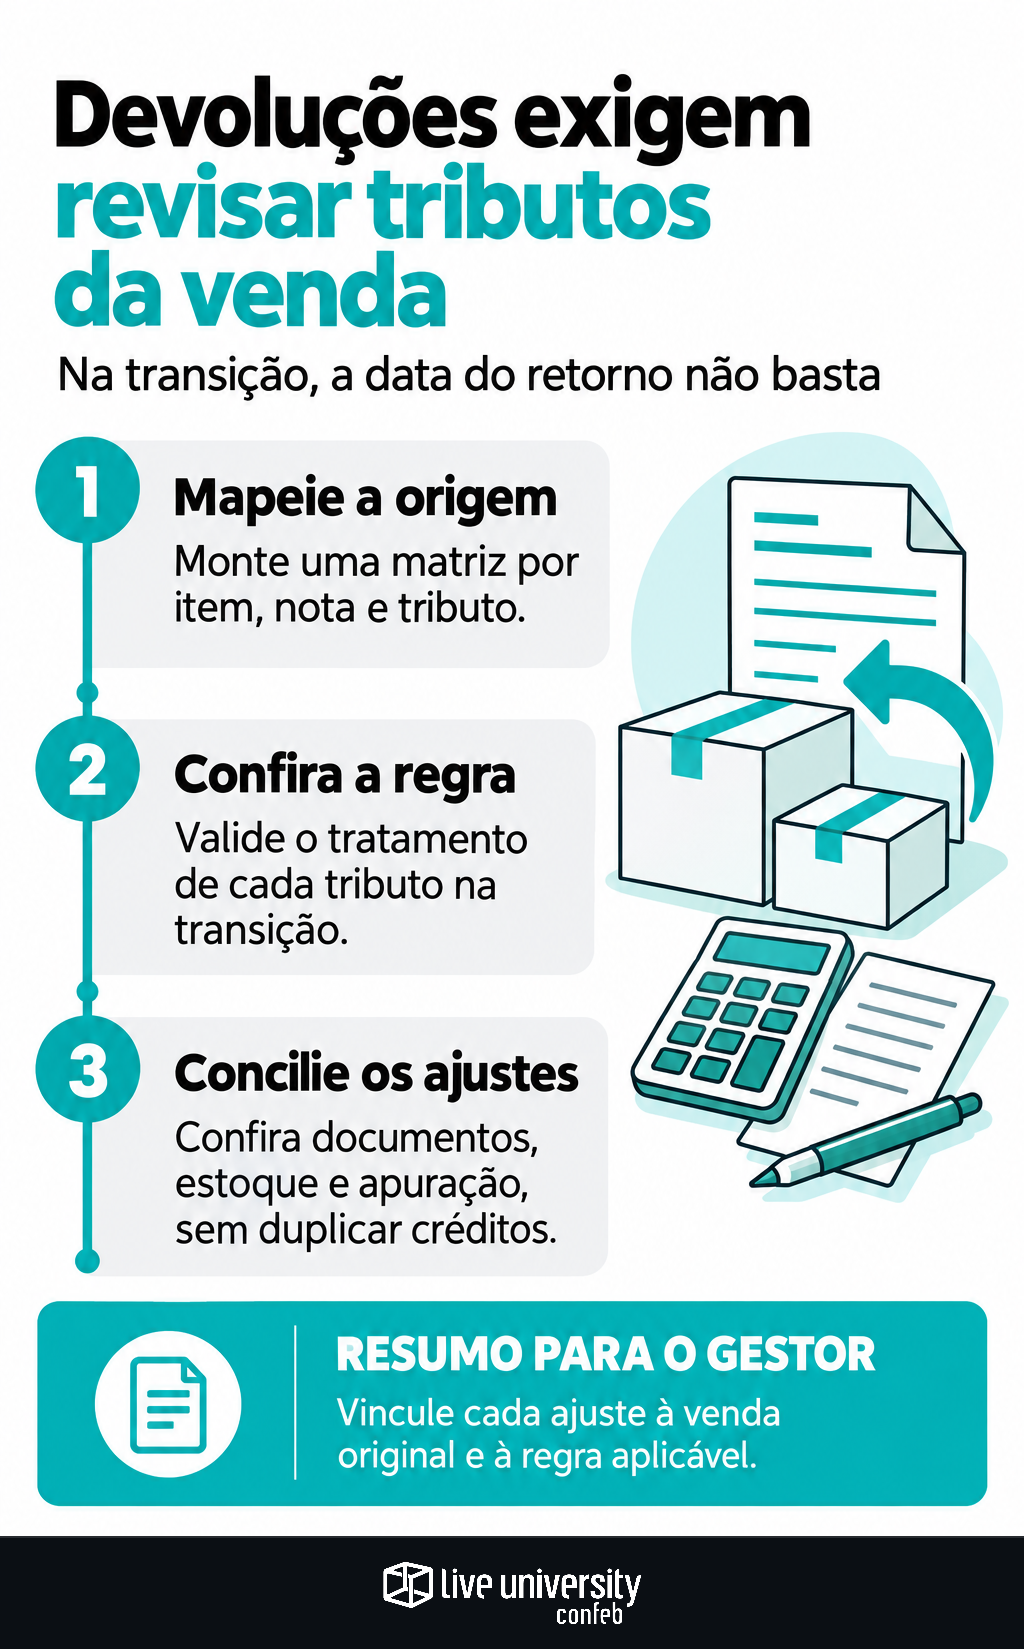
Monte a matriz por item e por tributo
Use uma linha para cada combinação de item, nota de origem e tributo. Se uma devolução reunir produtos de várias notas, preserve o vínculo de cada parcela. Organize os campos em quatro blocos:
- Origem: chave e item da NF-e, data da venda, estabelecimentos, regimes tributários, base, alíquota, valor e benefício. Separe destaque, recolhimento e crédito efetivamente apropriado.
- Retorno: data, documento, quantidade, unidade de medida, motivo e devoluções anteriores.
- Valores e documentos: preço, descontos, frete e critério de rateio; XMLs autorizados, referência à nota original e comprovação do retorno físico.
- Tratamento fiscal: regra de transição, fundamento, ajuste do vendedor e do comprador, período de escrituração e responsável.
Não crie uma coluna genérica de “imposto a recuperar”. Diferencie crédito autorizado, estorno, redução de débito e restituição. Confirme também quem deve emitir o documento: nem todo cliente emite NF-e. Cancelamento, troca e retorno para conserto exigem classificação própria.
Transforme a matriz em teste de sistema. A [homologação do motor tributário do ERP](https://tax.liveuniversity.com/motor-tributario-erp-homologacao-compras-logistica) deve incluir devoluções totais, parciais, repetidas e vinculadas a vendas de etapas anteriores.
Compare as etapas sem misturar os tributos
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 estabelecem marcos distintos: teste de IBS/CBS em 2026, sujeito às condições legais; substituição de PIS/Cofins pela CBS em 2027; redução gradual de ICMS e ISS entre 2029 e 2032; e conclusão dessa substituição em 2033.
- Venda e devolução na mesma etapa: confira as regras ordinárias e eventuais mudanças de alíquota, benefício ou regime. Estar na mesma etapa não garante tratamento idêntico.
- Venda com PIS/Cofins e retorno a partir de 2027: examine a regra transitória de crédito de CBS para bens devolvidos relativos a vendas anteriores. Não aplique simplesmente a alíquota corrente da CBS.
- Venda e retorno em anos diferentes da convivência ICMS/IBS: mantenha apurações separadas. A proporção de cobrança do ano do retorno não substitui automaticamente o tratamento da origem.
- Venda anterior e retorno em 2033: a extinção do ICMS nas novas operações não elimina a análise dos efeitos da venda antiga.
A LC nº 214/2025 prevê crédito de CBS relacionado ao PIS/Pasep e à Cofins incidentes sobre vendas anteriores a 2027 cujos bens sejam recebidos em devolução a partir daquele ano. O aproveitamento exige atender às condições legais e demonstrar a parcela devolvida. Para ICMS, valide também a legislação estadual: essa solução federal não se aplica automaticamente a ele.
Simule uma devolução parcial
Premissas exclusivamente hipotéticas: venda em 2026 de 40 unidades iguais a R$ 250, total de R$ 10 mil. Em 2027, retornam dez unidades. Não há frete separado, descontos ou devoluções anteriores. O contrato prevê reembolso integral dessas unidades.
Suponha que os registros da venda atribuam R$ 165 de PIS/Pasep e R$ 760 de Cofins ao conjunto. São valores simulados, não alíquotas recomendadas. ICMS e efeitos do teste de IBS/CBS ficam fora desta conta e precisam de análise separada.
- Parcela devolvida: 10 ÷ 40 = 25%.
- Valor comercial: 10 × R$ 250 = R$ 2.500.
- PIS/Pasep histórico proporcional: R$ 165 × 25% = R$ 41,25.
- Cofins histórica proporcional: R$ 760 × 25% = R$ 190.
- Total federal a conferir: R$ 231,25.
Para o vendedor, R$ 231,25 é o valor a confrontar com a regra transitória e seus requisitos, não dinheiro automaticamente restituível. Bloqueie outro ajuste sobre a mesma parcela sem fundamento independente. Para o comprador, verifique o crédito efetivamente apropriado e o procedimento para neutralizar a parcela devolvida. Sem crédito anterior, não se presume estorno.
O rateio funciona porque os itens são uniformes. Produtos com tratamentos diferentes exigem cálculo individual. O reembolso comercial permanece em R$ 2.500 nas premissas do exemplo: não some nem desconte o crédito fiscal desse pagamento automaticamente. Havendo segregação tributária, [compare os fluxos de caixa com split payment](https://tax.liveuniversity.com/split-payment-ibs-cbs-comparar-cenarios-caixa) para não confundir restituição ao cliente com ajuste do imposto.
Feche documentos, estoque e apuração juntos
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, 100% das empresas respondentes utilizam ERP, mas 64% ainda não automatizaram a gestão de XMLs. Na rotina de devoluções, isso reforça a necessidade de conferir o vínculo entre documento, item e lançamento, além do cálculo do sistema.
Antes de encerrar o período, Fiscal, Estoque, Contabilidade e Financeiro devem validar cinco pontos:
- Documentos e quantidades: XMLs autorizados, vínculo com a origem, motivo, retorno comprovado e saldo disponível após devoluções anteriores.
- Estoque e financeiro: entrada e destinação registradas; preço, descontos e reembolso ou compensação conciliados.
- Tributos: regra por tributo, memória de cálculo e crédito original do comprador conferidos.
- Escrituração e duplicidades: período e procedimento corretos, sem ajustes incompatíveis por integração e lançamento manual.
- Pendências: diferenças documentadas, com responsável e prazo de resolução.
A data da devolução é um campo da análise, não a resposta inteira. O fechamento precisa explicar de onde veio cada valor e qual regra autoriza cada ajuste.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
