O ICMS destacado na nota do fornecedor não encerra necessariamente a tributação da compra interestadual. Na aquisição de ativo imobilizado ou material de uso ou consumo, uma empresa contribuinte pode ter DIFAL a apurar no destino. Mas gerar uma guia sem conferir a escrituração também pode provocar pagamento em duplicidade.
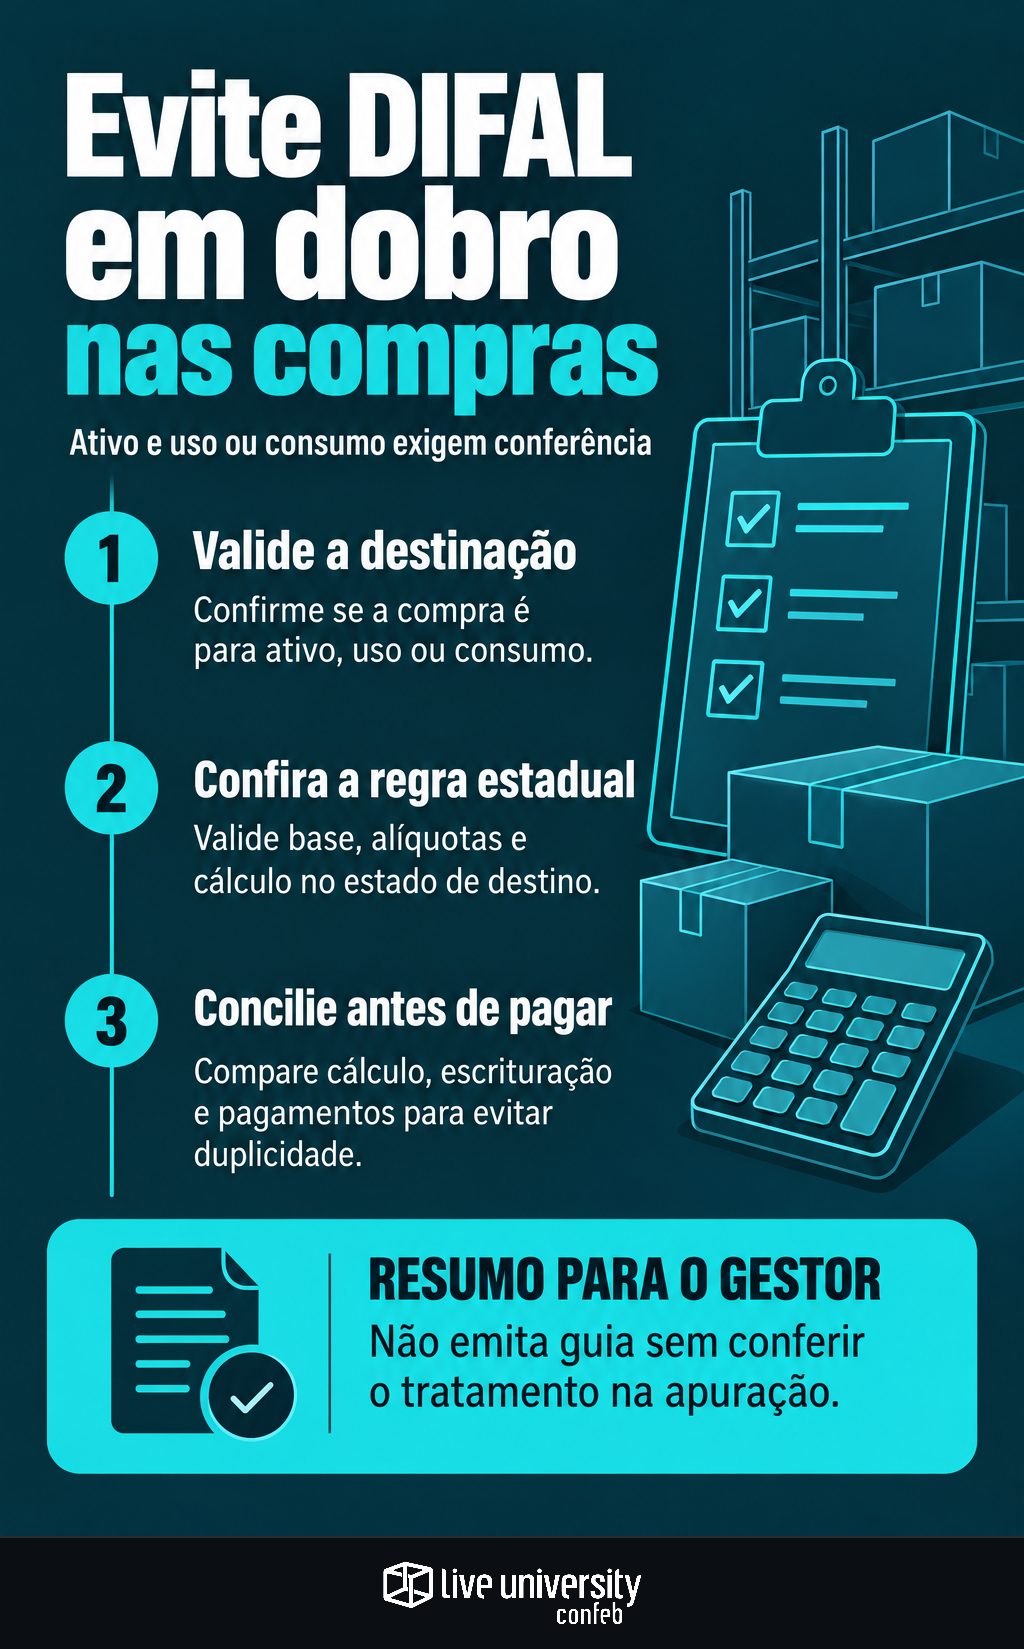
A conferência começa pela destinação, passa pela legislação estadual e termina na conciliação entre cálculo, lançamento e pagamento. Não existe uma fórmula operacional única para todas as UFs.
Este roteiro considera destinatário contribuinte do ICMS, com exemplo no regime normal de apuração. Compras por não contribuintes e regras específicas do Simples Nacional exigem análise própria.
A destinação vem antes do percentual
A descrição comercial e a NCM não definem, sozinhas, o tratamento. Uma máquina adquirida para revenda tem destinação diferente daquela incorporada à operação da empresa.
- Revenda: integra o estoque comercial. Em regra, não gera o DIFAL de consumidor final contribuinte, embora possa haver antecipação ou substituição tributária.
- Industrialização: exige verificar o enquadramento como matéria-prima, produto intermediário ou embalagem. Estar dentro da fábrica não transforma qualquer material em insumo.
- Ativo imobilizado: será incorporado à estrutura operacional, conforme sua função e os critérios aplicáveis. Pode gerar DIFAL.
- Uso ou consumo: será utilizado pelo estabelecimento, sem destinação à revenda ou enquadramento como insumo. Também pode gerar DIFAL.
Documente a finalidade no pedido, no cadastro e na informação da área requisitante. Acrescente registro patrimonial ou descrição do processo, quando aplicável. Se um item tiver usos diferentes, identifique a destinação por operação; o CFOP deve refletir essa decisão, não substituí-la.
Separe responsabilidade, DIFAL e outras cobranças
A Constituição Federal, no artigo 155, § 2º, VII e VIII, atribui ao destinatário contribuinte a responsabilidade pelo diferencial nas operações interestaduais destinadas a consumidor final.
Verifique, porém, eventual atribuição específica ao remetente na legislação aplicável, inclusive por substituição tributária. Também separe responsabilidade de forma de cumprimento: o imposto pode integrar a apuração ou exigir recolhimento específico.
Antecipação e substituição tributária não são sinônimos de DIFAL. Antes de aceitar cobrança do fornecedor, confronte XML, fundamento legal e prova de recolhimento ou retenção. Uma cobrança comercial não comprova quitação fiscal, e a falta de guia separada não demonstra, sozinha, omissão.
Monte a regra da UF de destino
A Lei Complementar nº 87/1996 estabelece referências para incidência, base e créditos. A conferência operacional depende também do regulamento e dos atos estaduais aplicáveis à data da operação.
Registre na memória de cálculo:
- Alíquota interestadual: confirme origem, destino e características da mercadoria, inclusive eventual conteúdo importado.
- Alíquota interna: use a aplicável ao produto no destino, não automaticamente a alíquota geral.
- Base: verifique frete, seguro, despesas, descontos e eventual IPI, conforme a legislação.
- Cálculo por dentro: identifique se há recomposição da base e como considerar o imposto da origem.
- Benefícios: confira condições e efeitos de isenção ou redução de base; benefício na origem não dispensa automaticamente o diferencial.
- Fundo de Combate à Pobreza: valide incidência, base, percentual e recolhimento do eventual adicional, sem simplesmente somá-lo à conta.
Guarde os dispositivos utilizados. Sem fundamento para base, alíquota e forma de cumprimento, o cálculo ainda não está validado.
Exemplo paulista: diferença hipotética de R$ 600
Considere uma compra para o ativo de estabelecimento paulista no regime normal, abrangida pelo procedimento do artigo 117 do RICMS/SP. Neste exemplo didático, a alíquota interna é de 18%, sem benefício fiscal, substituição tributária ou adicional de Fundo de Combate à Pobreza.
O XML informa base de R$ 10.000, alíquota interestadual de 12% e ICMS de R$ 1.200. A base permanece em R$ 10.000, sem IPI ou outros componentes a acrescentar. Os percentuais são premissas do exercício, não parâmetros universais.
- Imposto pela alíquota interna: R$ 10.000 × 18% = R$ 1.800.
- Imposto correspondente à operação interestadual: R$ 10.000 × 12% = R$ 1.200.
- Diferença: R$ 1.800 − R$ 1.200 = R$ 600.
O artigo 117 prevê lançamentos em outros créditos e outros débitos que produzem essa diferença na apuração. Não significa emitir automaticamente uma GNRE de R$ 600. Esses lançamentos também não se confundem com o crédito ordinário do ativo, sujeito a requisitos próprios e controles como o CIAP. Valide o enquadramento paulista e não transplante a conta para outra UF.
Feche recolhimento e escrituração juntos
Depois do cálculo, confirme documento, vencimento e registros exigidos. GNRE não é documento universal para todo DIFAL, e o prazo não coincide necessariamente com o ICMS mensal.
Use este checklist:
- Responsável e documento: confirme quem cumpre a obrigação e, se exigida guia, valide UF favorecida, código de receita, inscrição e referência.
- Prazo: consulte a regra da operação e do regime do estabelecimento.
- Escrituração: confira entrada, ajustes na EFD ICMS/IPI e controles do ativo. Use o Guia Prático e as tabelas estaduais aplicáveis.
- Conciliação: confronte memória de cálculo, apuração, guia paga e contabilidade, sem omissão ou duplicidade.
- Evidências: arquive XML autorizado, destinação, base legal, cálculo e comprovantes aplicáveis.
Não copie códigos de ajuste de outra filial sem validação estadual. Na entrada, confira o XML: o DANFE isolado não substitui a checagem dos campos tributários.
O ERP depende de premissas corretas
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, 100% das empresas respondentes utilizam ERP, mas apenas 18% apresentam nível avançado no tratamento de dados fiscais. Ter sistema, portanto, não substitui a validação de cadastro, destinação e parâmetros.
Compras informa a finalidade; recebimento confere mercadoria e XML; Tax valida enquadramento e cálculo; a equipe fiscal concilia escrituração e pagamento. Essa sequência ajuda a evitar três erros: presumir que o destaque cobre tudo, aplicar a mesma fórmula a qualquer UF e pagar novamente o que já foi corretamente tratado.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
