Uma NF-e foi enviada, mas a integração caiu antes de devolver a autorização. O caminhão aguarda liberação e uma obrigação está perto do vencimento. Com o ERP fora do ar, reenviar tudo pode duplicar operações já processadas.
O plano de continuidade fiscal deve definir prioridades, alternativas permitidas e evidências de conclusão. Restaurar o sistema não basta: Fiscal, TI e operação precisam saber o que pode continuar e como retomar sem perder movimentos.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostra essas dependências: 100% das empresas respondentes utilizam ERP e 65% usam API/Webservice ou EDI na integração interna entre ERP e plataformas de Tax. O plano precisa alcançar todo esse caminho.
Mapeie processos e ordene a recuperação
Liste emissão, recebimento, escrituração, apuração, transmissão de obrigações e pagamento. Para cada atividade, registre estabelecimento, vencimento, responsável, impacto da parada e evidência de conclusão. Priorize pelo risco tributário e pelo bloqueio operacional, não pela facilidade técnica.
Mapeie ERP, motor tributário, integrações, certificados digitais, procurações, portais e pessoas habilitadas. Um sistema disponível não resolve a emissão se o certificado estiver inacessível. Defina o tempo tolerável de interrupção e a perda máxima aceitável de dados.
Cada processo deve ter uma ficha curta: dependências, titular e substituto, alternativa validada, condições de uso e comprovante que encerra a pendência. Por exemplo: uma obrigação com vencimento próximo pode exigir recuperação antes de uma rotina interna sem prazo imediato.
Defina quem aciona e quem decide
A matriz de acionamento deve estabelecer quando declarar indisponibilidade: falhas recorrentes, fila acumulada, ausência de retorno ou risco de vencimento. Um tempo de resposta excedido, isoladamente, não prova que o Fisco deixou de receber o documento.
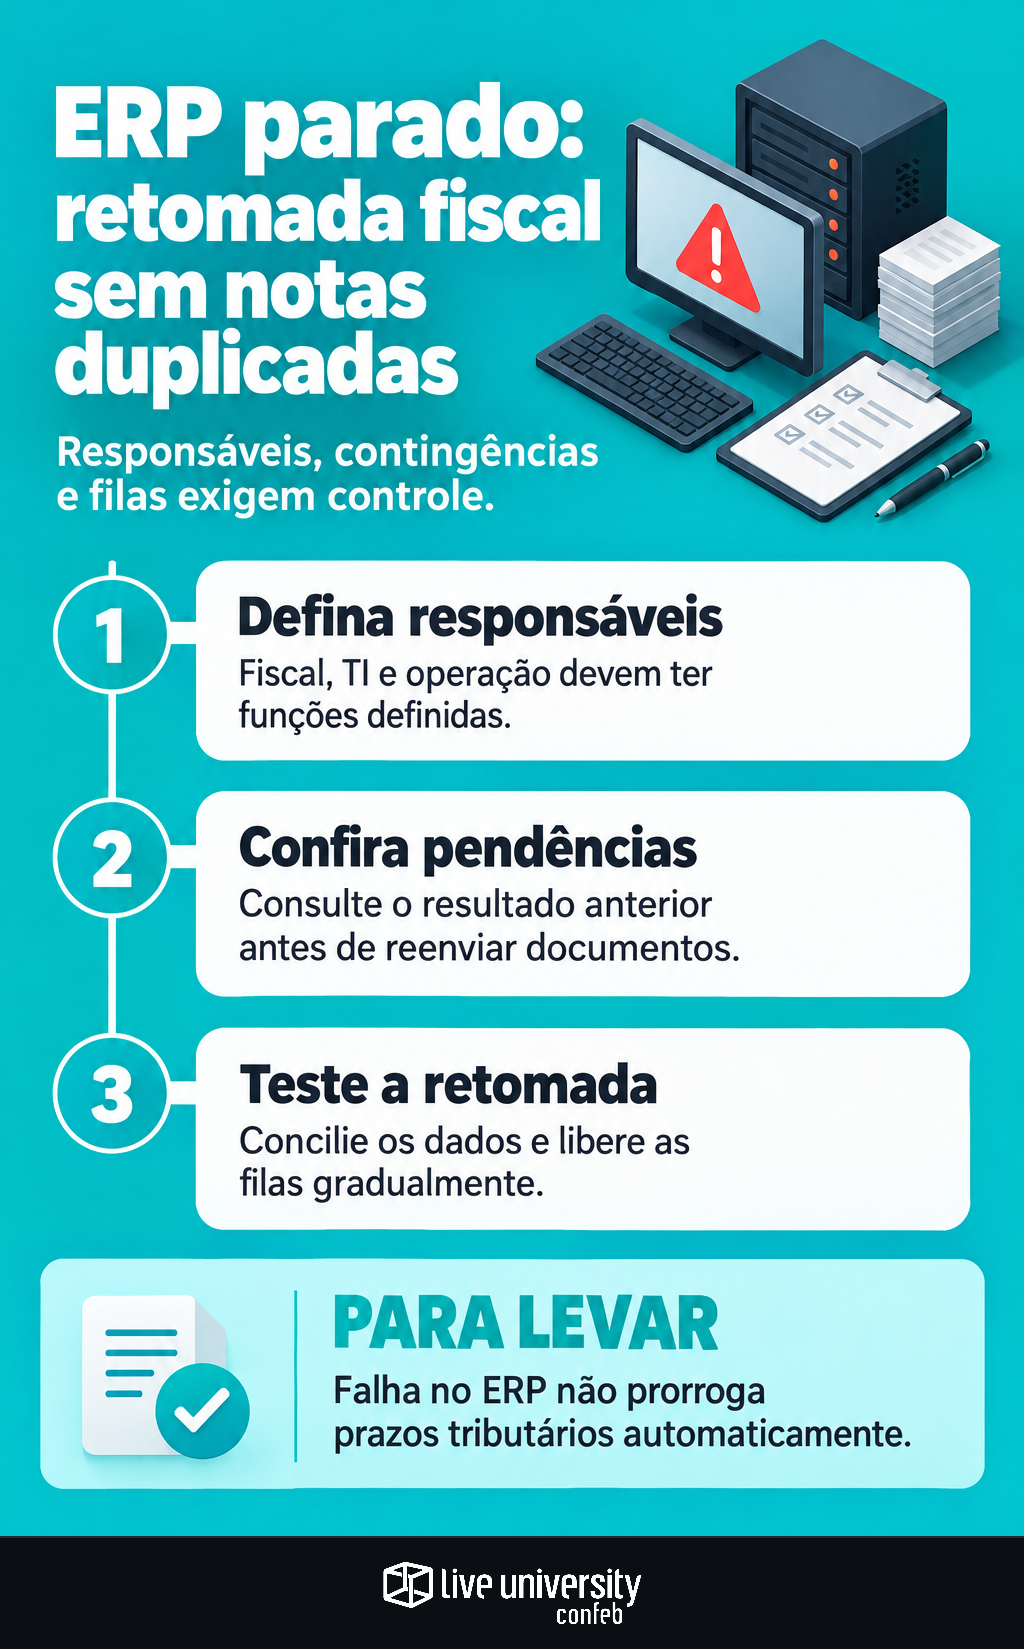
- Fiscal: valida alternativas legais, prioridades e resultados.
- TI e fornecedor: diagnosticam a falha, preservam registros e controlam filas e reenvios, com responsabilidades separadas.
- Operação: segrega pedidos e cargas e respeita restrições de liberação.
- Coordenador do incidente: registra decisões e informa a próxima atualização.
Mantenha contatos, substitutos e cópia controlada do plano fora do ambiente afetado. Use canal alternativo aprovado, sem compartilhar senhas ou chaves privadas. Compras, logística e atendimento precisam saber o que continua e o que aguarda.
Escolha alternativas autorizadas por processo
Contingência não significa emitir nota em planilha. Para NF-e, o Ajuste SINIEF 07/05 prevê modalidades com condições próprias, como SVC, EPEC e FS-DA. A SVC depende de ativação pelo ambiente autorizador competente; nenhuma opção atende indistintamente a qualquer falha.
Se o ERP não gera nem assina o XML, trocar o autorizador não resolve. Um emissor alternativo exige validação prévia de cadastro, tributação, certificado, numeração e conciliação. Para NFC-e, observe o Ajuste SINIEF 19/16 e as regras estaduais. Não transfira a contingência offline automaticamente para outros documentos.
- Motor tributário e apuração: use dados e regras controlados em ambiente validado, com revisão e conciliação.
- Obrigações acessórias: verifique programa ou serviço oficial utilizável sem o ERP.
- Pagamento: avalie emitir a guia em canal oficial com dados conferidos; gerar a guia não quita o débito.
Sem alternativa legal e tecnicamente disponível, a operação dependente do documento precisa aguardar. Registre a decisão, o responsável e as condições para liberação.
Controle pendências antes de qualquer reenvio
Mantenha um registro único das operações afetadas. Use identificador de negócio estável, vinculado à chave do documento e aos identificadores de transmissão disponíveis. Preserve horários, XMLs, erros, protocolos, recibos e tentativas.
Separe os estados: não gerado; gerado sem envio; enviado sem retorno; autorizado ou rejeitado; transmitido com recibo; pendente de conciliação. Cada registro precisa de responsável e próxima ação. Recibo, autorização e conclusão não são equivalentes.
Exemplo hipotético: a integração envia uma NF-e e perde a conexão. Antes de reenviar ou gerar outra nota, consulte a situação nos serviços oficiais aplicáveis. Se houver autorização, recupere o protocolo e concilie com o ERP. Ausência de resposta local não equivale a rejeição.
Só autorize nova tentativa após esclarecer o resultado anterior e validar o procedimento. A mesma operação pode ser duplicada até com números de nota diferentes.
Falha tecnológica não prorroga prazo tributário
A indisponibilidade interna não altera automaticamente vencimentos. O Código Tributário Nacional não estabelece uma prorrogação geral por falha tecnológica da empresa. Entrega de obrigação e pagamento devem ser avaliados separadamente.
Mesmo quando um serviço oficial falha, verifique a existência de regra ou ato aplicável à obrigação, ao contribuinte e ao período. Um aviso de indisponibilidade, sozinho, não autoriza entregar ou pagar depois.
Preserve chamados, registros de erro, horários, comunicados e tentativas. Essas evidências documentam o incidente, mas não garantem afastamento de penalidades. Havendo atraso, avalie regularização, acréscimos e medidas administrativas ou jurídicas cabíveis.
Teste a retomada antes de liberar as filas
Simule ERP indisponível, certificado inacessível, falha do motor tributário e interrupção após o envio, antes da resposta. Inclua vencimento próximo: o teste deve demonstrar que a alternativa funciona no tempo disponível.
Na retomada, Fiscal e TI devem confirmar integridade dos dados, consultar transmissões desconhecidas, recuperar documentos autorizados e conciliar movimentos feitos em ambiente alternativo. Trate exceções com responsável definido e libere as filas gradualmente, monitorando duplicidades e erros.
Encerre o incidente com contingências regularizadas conforme as regras aplicáveis, pendências identificadas e atrasos e providências registrados. Atualize o plano: toda operação deve ter resultado conhecido ou próxima ação sob responsabilidade definida.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
