O saldo de estoque não se transforma automaticamente em crédito na entrada da CBS. Antes de calcular qualquer valor, a empresa precisa conectar os bens às aquisições e ao tratamento de PIS/Cofins aplicado. Sem essa ligação, pode incluir itens sem direito ao crédito ou duplicar aproveitamentos.
A análise separa três assuntos: saldos de créditos de PIS/Cofins, crédito de transição sobre estoques e créditos regulares da CBS. Cada um tem fundamento e regras próprios. Estarem relacionados à mesma mercadoria não permite transferir valores de um controle para outro.
O trabalho começa com uma trilha por item ou grupo homogêneo: existência, valor, tributação da aquisição e histórico de creditamento. O resultado deve explicar tanto as inclusões quanto as exclusões, além das pendências que impedem uma decisão.
O regime de origem muda a análise
No regime cumulativo, a aquisição normalmente não gera os créditos de entradas próprios da não cumulatividade. Isso torna relevante avaliar a transição, mas não autoriza aplicar um percentual sobre todo o estoque. O enquadramento depende das condições previstas na legislação.
No regime não cumulativo, investigue se a aquisição permitia crédito de PIS/Cofins e se houve apropriação. A permanência do bem no depósito não cria novo direito. A ausência de lançamento também não comprova elegibilidade: pode representar uma vedação legal ou uma falha de escrituração.
As Leis nº 10.637/2002 e nº 10.833/2003 ajudam a reconstruir o histórico. Já o crédito de transição deve ser confrontado com a LC nº 214/2025. Identifique separadamente operações monofásicas, substituição tributária e outros tratamentos específicos; o regime da empresa não descreve todas as compras.
Exemplo de procedimento: um insumo tem lotes adquiridos sob tratamentos distintos. Agrupá-los apenas pelo código do produto esconde diferenças. Separe os lotes ou preserve, no agrupamento, os atributos fiscais necessários para justificar o tratamento de cada parcela.
Una inventário e matriz de elegibilidade
O marco do estoque de transição é 1º de janeiro de 2027. O fechamento de 31 de dezembro de 2026 deve sustentar esse saldo de abertura. Se a contagem física ocorrer em outra data, reconstrua as movimentações até o corte, com documentos e responsáveis identificados.
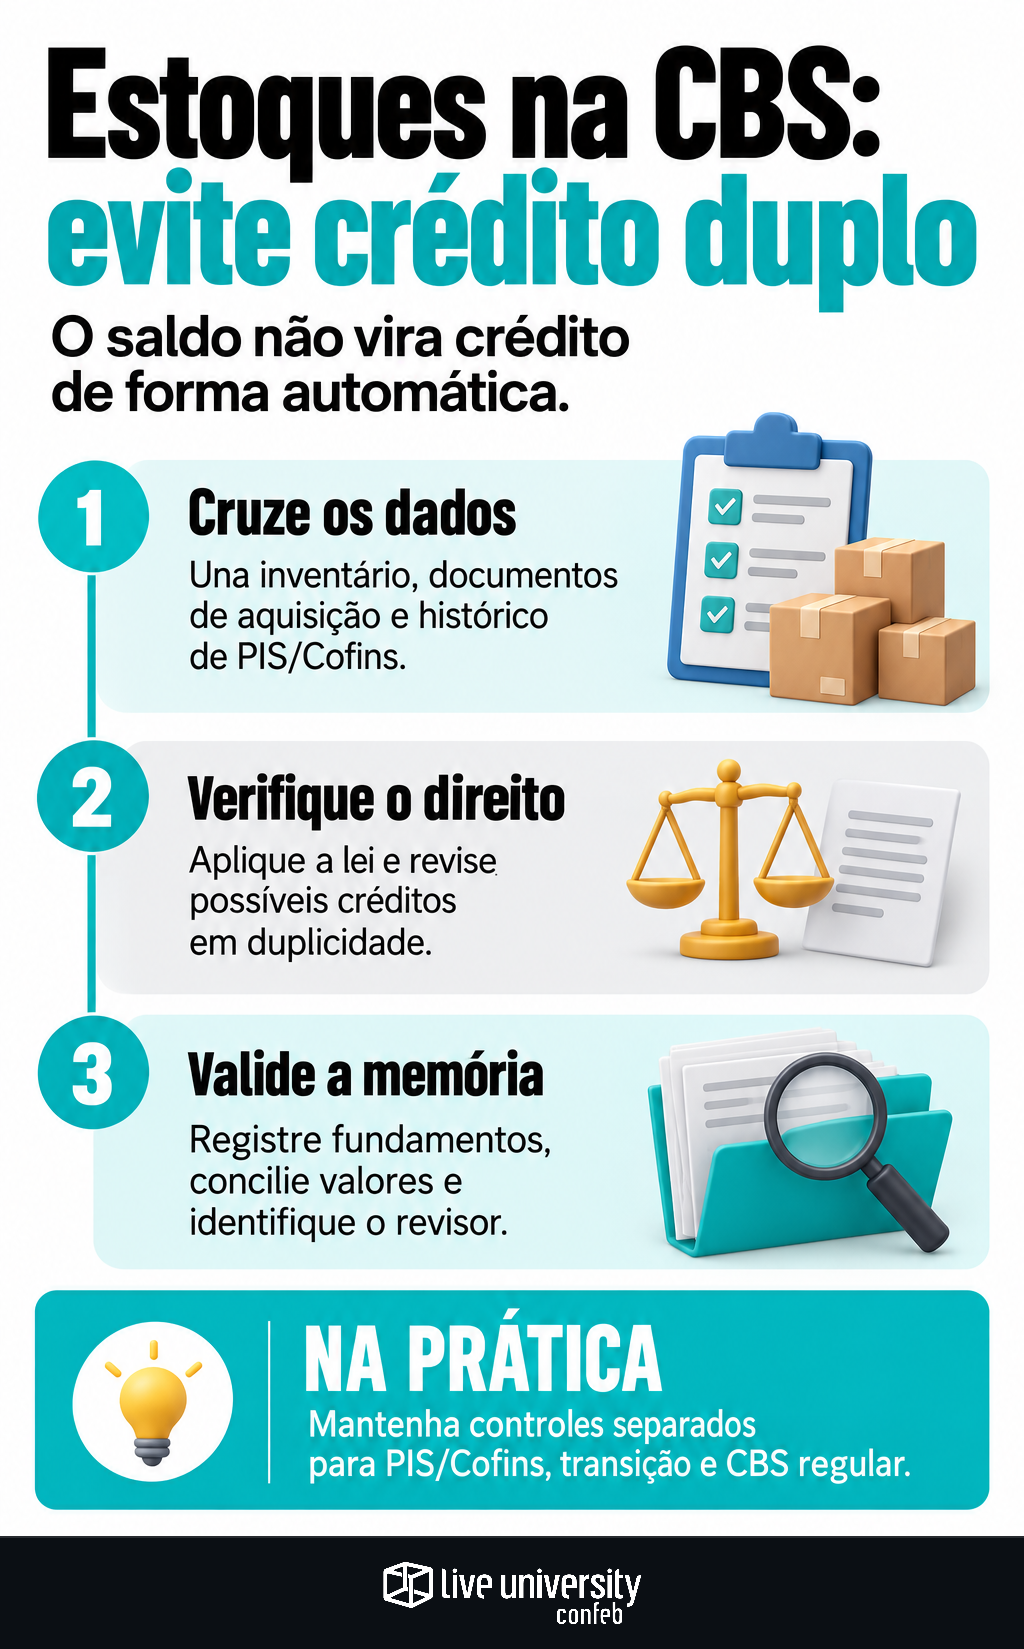
Não transforme o saldo contábil em base pronta. Classifique mercadorias para revenda, matérias-primas, produtos em elaboração e acabados para verificar seu enquadramento. Ativo imobilizado e materiais de uso ou consumo não entram apenas porque estão armazenados. Separe também bens próprios em terceiros, bens de terceiros e mercadorias em trânsito.
A matriz deve conectar inventário, documentos fiscais, contabilidade e histórico de créditos. Para produtos fabricados, preserve a formação do custo e os componentes relevantes. A existência física, isoladamente, não comprova o valor nem o tratamento tributário da aquisição. Registre, no mínimo:
- Identificação: código, descrição, categoria, lote ou grupo, quantidade, localização, titularidade e data de corte.
- Valor: custo documentado, componentes e ajustes necessários à base legal.
- Aquisição: documentos de origem e tratamento de PIS/Cofins.
- Créditos anteriores: apropriações, estornos, retificações e vínculo com a escrituração.
- Decisão: elegível, excluído ou pendente, com fundamento e justificativa.
- Validação: responsável, revisor e localização das evidências.
Mesmo produto e fornecedor não garantem homogeneidade. Datas, modalidades de aquisição e tributação podem mudar. Se faltar documento essencial, mantenha o item como pendente, com ação e responsável definidos. Não preencha a lacuna com uma estimativa de crédito baseada apenas no custo do ERP.
A memória começa na lei, não no percentual
A memória de cálculo deve abrir com o dispositivo que sustenta a inclusão, as condições atendidas e as exclusões verificadas. A LC nº 214/2025 é a referência para o tratamento de transição. Antes de parametrizar o sistema, valide o texto consolidado e a regulamentação aplicável.
Estruture o demonstrativo em quatro etapas: valor inventariado, ajustes para alcançar a base legal, aplicação do percentual previsto e cronograma de apropriação e utilização. Registre a origem de cada parâmetro. Não substitua o percentual da transição pela alíquota regular da CBS nem trate crédito calculado como imediatamente disponível.
Mantenha controles separados para PIS/Cofins, transição e CBS regular. Um cruzamento entre a matriz de estoque e o histórico de creditamento deve apontar coincidências para revisão. Isso não significa eliminar automaticamente um crédito anterior válido, mas impedir que uma mesma origem receba aproveitamento incompatível com a lei.
Exemplo de controle: uma aquisição aparece no histórico de PIS/Cofins e entre os candidatos à transição. A ocorrência precisa de conclusão jurídica documentada, não de aprovação automática. Registre qual valor foi mantido, excluído ou ajustado e por quê, preservando o vínculo com os documentos.
Concilie e atribua responsáveis antes de escriturar
A revisão deve conectar inventário físico, contabilidade e registros fiscais. Explique diferenças de quantidade, unidade de medida, custo e classificação. A coincidência dos totais não basta: erros entre itens podem se compensar e permanecer escondidos. A conciliação precisa alcançar o detalhe usado no cálculo.
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, 100% das empresas respondentes utilizam ERP, mas apenas 18% apresentam níveis avançados no tratamento de dados. Para a análise de estoques, o contraste reforça a necessidade de validar as informações, não apenas extraí-las do sistema.
Devoluções exigem vínculo com a operação original e avaliação dos efeitos sobre quantidade, custo e créditos. Quando ocorrerem depois do corte, não altere automaticamente o inventário anterior. Documente o tratamento aplicável e preserve as versões da memória, inclusive os ajustes decorrentes de divergências identificadas na revisão.
Supply Chain valida quantidades e localização; Compras apoia os documentos; Contabilidade confirma custos e conciliações; Tax responde pelo enquadramento e cálculo. Antes da escrituração, feche uma versão com revisor identificado e pendências segregadas. O objetivo é chegar a um crédito que a empresa consiga explicar, reproduzir e comprovar.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
