Governança tributária exige decidir quem assume riscos e onde fica a margem, não apenas apurar impostos corretamente. Essa foi uma das mensagens de Manoela Floret, head de Tax & Customs para a América do Sul da Michelin, no Tax Summit - Roadshow, realizado em 28 de outubro, no Prodigy Santos Dumond. Com exemplos de CBS e tarifas dos Estados Unidos, ela mostrou por que decisões fiscais precisam envolver outras áreas.
Compliance é a base, não o limite
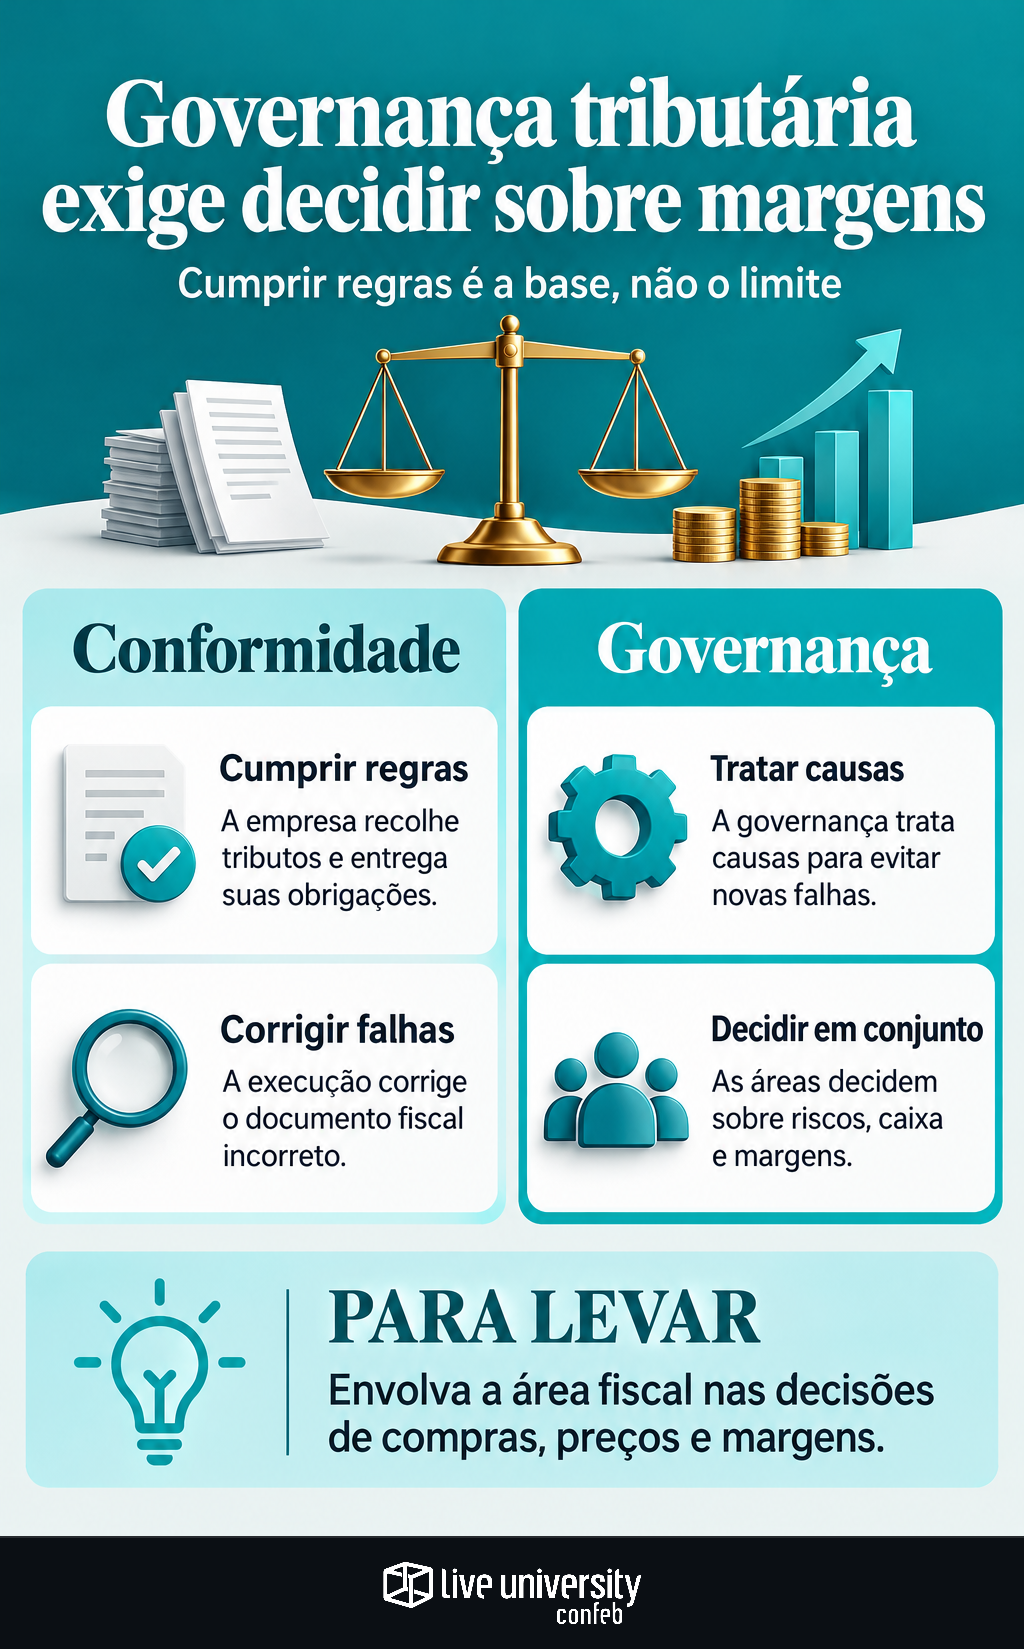
Na definição apresentada por Manoela, governança é um sistema para decidir, controlar e monitorar. O compliance responde se a empresa cumpre regras, recolhe corretamente os tributos e entrega suas obrigações. A governança acrescenta perguntas sobre impactos, responsabilidades e decisões.
A palestrante rejeitou a ideia de que o tax compliance seja uma atividade exclusivamente operacional e pouco estratégica. Para ela, a conformidade é indispensável: um projeto de governança não se sustenta sem execução correta.
O documento fiscal incorreto ilustra a diferença. Enquanto a execução corrige o documento, a governança identifica e trata a causa para evitar recorrências, explicou.
Seis pilares precisam funcionar juntos
Manoela organizou a governança em seis pilares conectados:
| Pilar | Foco apresentado na palestra |
|---|---|
| Estratégia | Alinhar o negócio à estratégia fiscal e aos limites de risco |
| Pessoas | Combinar conhecimento técnico, comportamento e responsabilidades |
| Riscos | Avaliar materialidade, impactos e prioridades |
| Processos | Padronizar e preservar conhecimento nas mudanças de equipe |
| Dados e tecnologias | Trabalhar informações e automatizar com fundamento técnico |
| Monitoramento | Acompanhar resultados e comunicar do analista ao diretor |
A necessidade de trabalhar os dados encontra contexto no TPI — Tax Performance Index, da Confeb, de 2026: entre as empresas respondentes, o pilar Performance alcançou 68 pontos, enquanto Capacidade Analítica ficou em 40, numa escala de 0 a 100.
Para Manoela, automatizar sem conhecimento fiscal ou sem compreender a estratégia pode produzir soluções inadequadas. A tecnologia, portanto, não substitui a definição do problema nem a responsabilidade pela decisão.
CBS pode exigir uma conversa além da tesouraria
Em um exercício explicitamente hipotético, a executiva imaginou um descasamento entre pagamentos da CBS e aproveitamento de créditos. O exemplo não foi apresentado como regra da transição nem como ocorrência comprovada na empresa.
A questão proposta foi o que fazer diante de uma pressão adicional sobre o caixa. Segundo ela, seria necessário avaliar com a tesouraria eventual financiamento, sua origem e possíveis efeitos envolvendo IOF, subcapitalização e preços de transferência.
A análise também deveria alcançar os clientes. Na hipótese discutida, dificuldades de capital de giro poderiam levar a pedidos de desconto, prazos maiores ou mudanças nas compras. Para uma indústria, vendas menores poderiam elevar estoques e pressionar a armazenagem, porque a produção não se ajusta imediatamente.
O exemplo reforça a necessidade de unir áreas antes de decidir o caixa, tema já abordado pelo portal.
Tarifas colocam a margem no centro da decisão
No segundo exemplo, Manoela discutiu exportações intragrupo aos Estados Unidos. Diante de uma tarifa, a decisão seria reduzir o preço de exportação ou deixar a empresa no destino absorver o custo. A escolha sobre onde manter a margem, afirmou, alcança preços de transferência e imposto de renda no Brasil.
Ela também apontou discussões de valoração aduaneira associadas a ajustes de débito e crédito em preços de transferência. Sobre a incidência de CBS nesses ajustes, levantou uma dúvida, sem apresentar conclusão jurídica.
A defesa foi de uma decisão integrada entre Brasil, exterior e negócio, com definição de quem assume o risco. É uma conexão direta com a discussão sobre dar voz a Tax antes de definir preços e margens.
Revisar faz parte da rotina
Segundo Manoela, mudanças normativas, aquisições, cisões e falhas de controle devem provocar revisões da governança. A impossibilidade de renovar uma CND, por exemplo, exige investigar o que falhou na execução.
O próximo passo defendido pela palestrante é tornar essa revisão contínua: identificar os envolvidos, comunicar os impactos e decidir com visão do conjunto, em vez de encerrar o trabalho na apuração.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
