Uma nota fiscal antiga pode continuar necessária para comprovar um crédito, sustentar o custo de um ativo ou responder a uma fiscalização. A guarda de documentos fiscais, portanto, não deve seguir uma ordem automática de apagar tudo cinco anos depois da emissão.
A política precisa relacionar cada documento à obrigação ou ao direito que ele comprova. Antes do descarte, verifique a regra de conservação, o marco de contagem e a existência de pendências. Idade do arquivo não equivale a autorização para excluir.
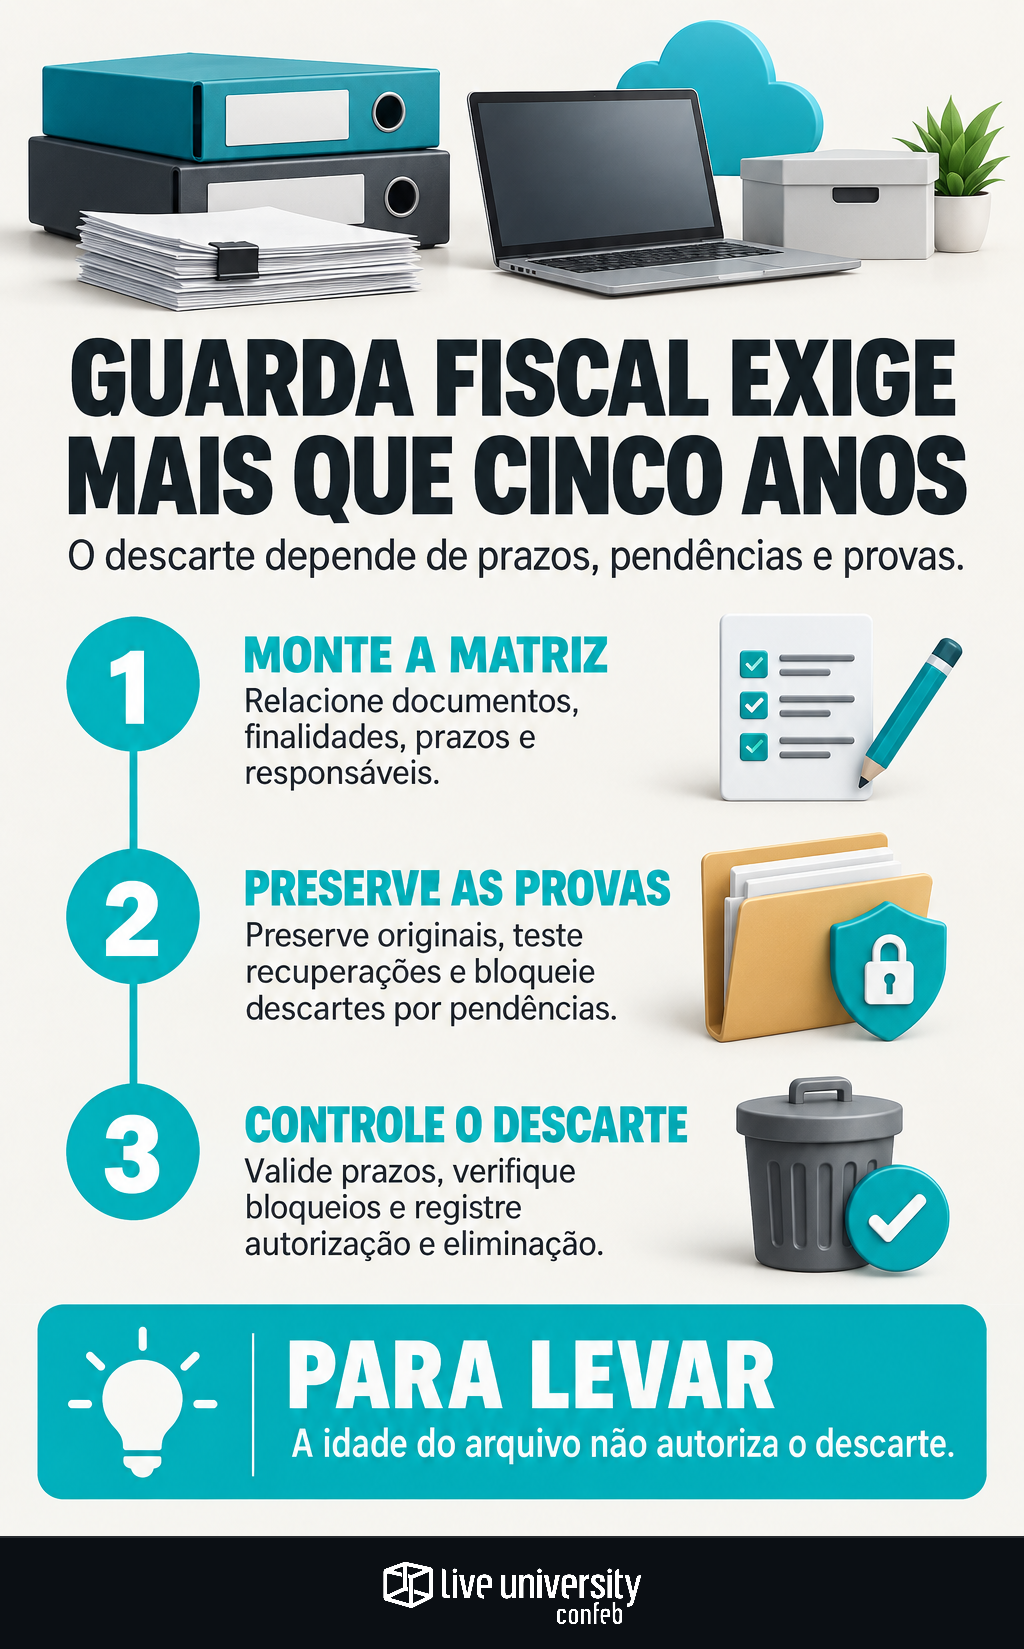
Monte uma matriz por documento e finalidade
Registre documento, estabelecimento, tributo, período, finalidade probatória, fundamento legal, marco inicial, prazo aplicável, responsável e local de armazenamento. Acrescente data de revisão e campo para bloqueio de descarte.
A distribuição abaixo é uma proposta de governança, não uma atribuição legal obrigatória:
- XMLs de notas e eventos: comprovam operações e créditos; vincular aos tributos envolvidos. Fiscal responde pelo conteúdo, com apoio de TI na custódia.
- Escriturações digitais: comprovam informações prestadas por obrigação, tributo e período. Fiscal ou Contabilidade mantém arquivos originais e retificadores.
- Recibos de transmissão: comprovam entrega e identificam versões. O responsável pela obrigação deve vinculá-los ao arquivo transmitido.
- Contratos e aditivos: sustentam condições da operação e tratamentos tributários. Compras ou área contratante preserva os originais, acessíveis a Fiscal e Jurídico.
- Comprovantes de pagamento: demonstram a quitação de obrigação identificada por guia, tributo e período. Tesouraria e Fiscal fazem a conciliação.
- Documentos de créditos e ativos: sustentam direitos, custos e efeitos posteriores. Fiscal e Contabilidade acompanham sua utilização antes de liberar a eliminação.
A data de revisão serve para reavaliar a guarda. Não deve disparar exclusão automática sem validação das condições registradas.
Por que cinco anos da emissão não bastam
Decadência e prescrição têm funções diferentes. A primeira limita o prazo para constituir o crédito tributário. A segunda limita o prazo para cobrar judicialmente o crédito já constituído. Nenhuma autoriza, isoladamente, destruir documentos.
O Código Tributário Nacional prevê marcos distintos. Nas hipóteses do art. 150, § 4º, a referência é o fato gerador, observadas as condições e exceções legais. O art. 173, I, considera o primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado. A escolha exige analisar tributo, declaração, pagamento e circunstâncias do caso.
O art. 174 conta a prescrição da constituição definitiva e prevê interrupções. Também devem ser examinadas causas de suspensão e seus efeitos. Pelo art. 195, parágrafo único, livros obrigatórios e comprovantes devem ser conservados até a prescrição dos créditos tributários decorrentes das operações correspondentes.
O art. 1.194 do Código Civil exige conservar escrituração, correspondência e documentos da atividade enquanto não ocorrer prescrição ou decadência dos atos registrados. A matriz deve conciliar essas exigências com as regras específicas aplicáveis, sem escolher apenas o prazo mais curto.
Bloqueie o descarte enquanto a prova tiver função
Institua uma ordem formal de preservação para documentos relacionados a fiscalizações, processos administrativos ou judiciais, restituições e compensações pendentes. O bloqueio também deve alcançar evidências de créditos e efeitos tributários futuros.
Defina assunto, tributos, períodos, estabelecimentos, sistemas e documentos abrangidos. Fiscal e Jurídico devem comunicar TI, Contabilidade, Compras, Tesouraria e fornecedores envolvidos. A ordem precisa interromper também as exclusões automáticas.
Exemplo hipotético: uma fiscalização questiona créditos de entradas. Preservar somente o XML pode ser insuficiente; contratos, registros de recebimento e comprovantes de pagamento podem sustentar a operação. Se a compra envolver um ativo com efeitos tributários posteriores, os documentos de origem podem continuar necessários mesmo após o encerramento da discussão.
A liberação deve ser expressa e considerar outras obrigações de guarda. Encerrar um processo não elimina, por si só, todos os motivos para preservar o acervo.
Preserve os originais e teste a recuperação
Para a NF-e, o Ajuste SINIEF 07/05 disciplina a manutenção do documento em arquivo digital. O DANFE é auxiliar: seu PDF não substitui o XML exigível. Preserve autorização de uso, eventos e elementos necessários para reconstruir o histórico da nota.
Nas escriturações, mantenha o arquivo efetivamente transmitido, o recibo e as retificações identificadas. Uma exportação atual do ERP pode não reproduzir o conteúdo entregue ao Fisco no passado.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, identificou que 64% das empresas respondentes ainda não automatizaram a gestão de XMLs. O levantamento ouviu 190 profissionais de Tax, com concentração em grandes empresas. O resultado reforça a importância de mapear a localização dos arquivos e seus responsáveis.
Restrinja acessos, registre alterações e verifique a integridade, inclusive com hashes, sem tratá-los como prova isolada de autenticidade. Teste a recuperação conjunta de documentos, eventos e recibos. Exija dos fornecedores exportação em formatos utilizáveis e entrega do acervo no encerramento contratual.
Autorize o descarte com registro e controle
Fiscal valida obrigações e direitos; Jurídico verifica impedimentos; privacidade participa quando houver dados pessoais; TI executa o procedimento aprovado. Antes da eliminação, confirme:
- Prazo: fundamento, marco inicial e contagem revisados.
- Pendências: ausência de bloqueios e de efeitos tributários futuros que exijam a prova.
- Autorização: identificação dos aprovadores, documentos, períodos e justificativa.
- Cópias e backups: tratamento de réplicas, e-mails, exportações e arquivos de terceiros; ciclo de expiração compatível com a preservação e controle para evitar reintrodução indevida após restaurações.
- Execução: método adequado ao suporte e registro do que foi eliminado, quando e sob qual autorização.
A LGPD admite tratamento para cumprir obrigação legal ou regulatória e para exercício regular de direitos. Isso não autoriza guarda indiscriminada: registre finalidade e base legal, limite acessos e evite cópias desnecessárias.
Quando cessar a necessidade de conservação e não houver outro fundamento aplicável, execute a destinação prevista. A regra central permanece: descarte exige prazo validado, ausência de bloqueios e confirmação de que a evidência deixou de sustentar obrigações ou direitos.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
