Uma empresa pode ter vendas sujeitas à alíquota padrão de IBS e CBS e outras com redução ou alíquota zero. O tratamento não alcança automaticamente todas as receitas. Antes de aplicá-lo, Tax precisa demonstrar que a operação cumpre os requisitos legais.
O CNAE, isoladamente, não comprova esse direito. Ele identifica atividades econômicas, mas não substitui a análise do produto ou serviço, da classificação exigida, da finalidade e do destinatário. Tampouco basta copiar o tratamento informado pelo fornecedor.
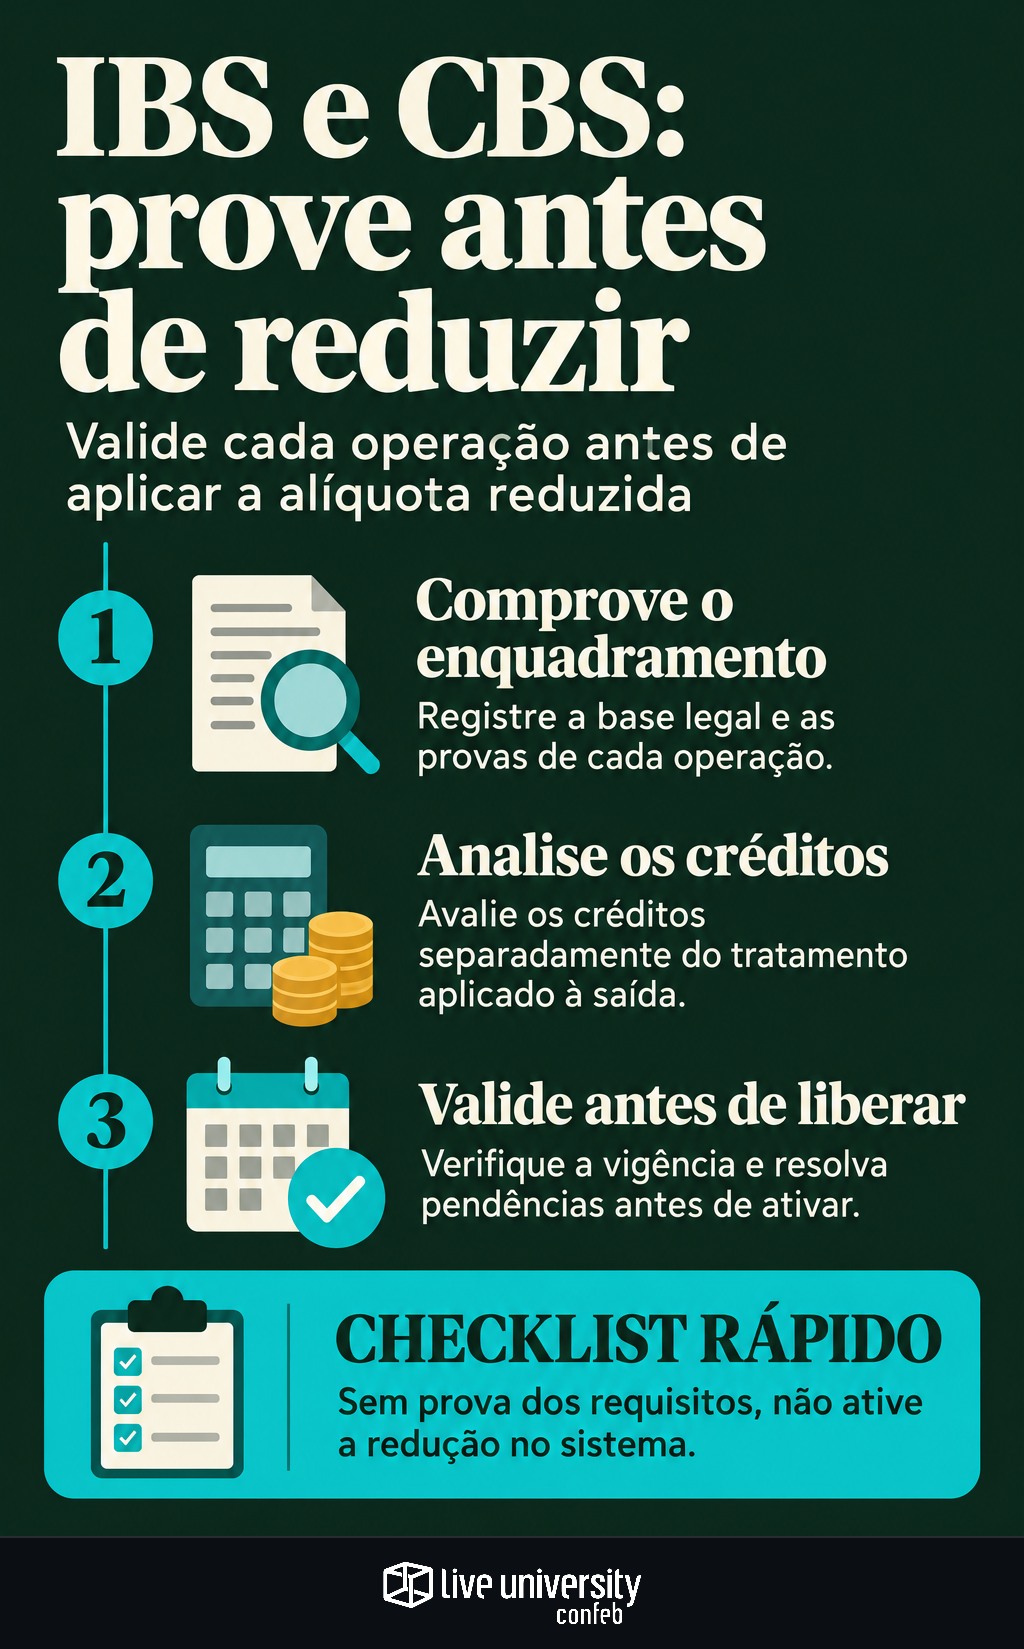
A decisão deve ligar três elementos: a hipótese prevista na Lei Complementar nº 214/2025, as evidências da operação e a regra configurada no sistema. Tributação da saída e créditos das entradas exigem conclusões separadas.
Compare os tratamentos sem misturar conceitos
Na tributação padrão, aplica-se a alíquota pertinente, sem redutor de tratamento diferenciado. No IBS, considere o destino e as alíquotas dos entes competentes. Estimativas de alíquota de referência não devem virar parâmetros definitivos de apuração.
Na redução, o desconto incide sobre a alíquota. Redução de 60% significa aplicar 40% da alíquota, não tributar a operação a 60%. A LC 214 prevê essa redução para hipóteses delimitadas, incluindo determinados serviços de educação e saúde. O nome comercial do serviço não comprova o enquadramento.
Alíquota zero não é isenção: são tratamentos juridicamente distintos, inclusive quanto aos créditos. Regimes específicos também não equivalem a simples descontos; podem ter regras próprias de base de cálculo, alíquotas e creditamento.
Compare IBS e CBS separadamente. Use a mesma base apenas quando isso for juridicamente cabível. Se houver regime específico, confirme primeiro suas regras: uma comparação que mistura bases e critérios diferentes pode produzir uma economia apenas aparente.
Una matriz e checklist em um registro por operação
A matriz deve permitir que outra pessoa reconstrua a decisão. Não basta uma linha por fornecedor ou CNAE. Quando finalidade ou destinatário alterarem o tratamento, esses atributos precisam integrar a regra.
Use os seguintes campos como condição de aprovação:
- Objeto e classificação: descrição técnica do bem ou serviço; NCM/SH, NBS ou outro enquadramento exigido. Confira código, descrição legal e restrições do anexo.
- Condições da operação: finalidade, destinatário, registros, autorizações e demais requisitos, quando exigidos pela hipótese.
- Fundamento e resultado: dispositivo, anexo e item, na redação aplicável; conclusão por alíquota padrão, redução, alíquota zero ou análise de regime específico.
- Evidências: ficha técnica, contrato, classificação fundamentada e comprovações do adquirente, conforme o caso.
- Créditos: conclusão própria sobre apropriação, manutenção e eventuais ajustes, com fundamento.
- Vigência e pendências: período de validade, etapa da transição e ato ou documento ainda necessário.
- Controle: responsável pela aprovação, implementação e revisão; registro dos testes realizados.
Se a lei alcançar apenas parte das mercadorias de um código, cadastrar a NCM não resolve. É necessário demonstrar que a descrição e as características do item também correspondem à hipótese legal.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, registra essa dificuldade operacional: 53% das empresas respondentes apontaram Estrutura e Qualidade dos Dados como uma complexidade na adaptação à Reforma Tributária. O levantamento ouviu 190 profissionais de Tax.
Teste vendas semelhantes e receitas mistas
Dois exemplos ilustrativos ajudam a testar a matriz. Eles não representam empresas reais nem dispensam a conferência dos requisitos legais.
Alimento e utensílio na mesma loja: um estabelecimento vende um alimento enquadrado na cesta básica nacional e utensílios de cozinha. A alíquota zero do alimento não alcança o utensílio por estarem no mesmo pedido ou estabelecimento. Cada item precisa de tratamento próprio.
Ensino e venda de uniformes: uma empresa presta serviço educacional abrangido pela redução e também vende uniformes separadamente. O tratamento do serviço não se transfere à mercadoria. A venda exige enquadramento próprio, inclusive para identificar eventual tratamento legal diferente.
Nas receitas mistas, a segregação deve chegar ao documento fiscal e à apuração. Teste uma operação elegível e outra semelhante que não cumpra os requisitos. Em contratos com bens e serviços, examine as regras de fornecimento: separar preços, por si só, não autoriza escolher a menor tributação.
Verifique os créditos em uma trilha separada
Redução na saída não implica, por si só, estorno proporcional dos créditos. Leia a disciplina dos tratamentos diferenciados com as regras gerais de não cumulatividade e suas exceções.
Também não presuma que todo crédito está assegurado. Verifique as condições da aquisição, documentação, extinção do débito e hipóteses de vedação ou disciplina própria. A manutenção de créditos pelo fornecedor em uma saída com alíquota zero não gera automaticamente crédito para o comprador nessa entrada.
Para Compras, a consequência é prática: comparar propostas exige avaliar o crédito efetivamente permitido, não apenas a alíquota da saída do fornecedor. Registre essa conclusão separadamente na matriz.
Resolva pendências antes de parametrizar
Distinga requisito definido em lei, procedimento detalhado em regulamento, ponto dependente de ato específico e documento ainda não obtido pela empresa. Uma dificuldade cadastral não torna o direito necessariamente dependente de regulamentação; uma interpretação interna também não substitui a norma.
Na transição, mantenha versões temporais das regras. Considere as condições de 2026, a entrada da CBS em 2027 e a substituição gradual de ICMS e ISS pelo IBS entre 2029 e 2032, até a conclusão em 2033. Não replique automaticamente benefícios dos tributos antigos.
Compras reúne documentos; Supply Chain confirma fluxos e destinações; Tax valida fundamento e créditos; sistemas implementa a decisão aprovada. Antes da liberação, confira a legislação consolidada e os atos aplicáveis ao período. Se faltar requisito essencial, registre a pendência e não ative a redução como se o enquadramento estivesse comprovado.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
