Uma mercadoria pode ter NCM e CEST cadastrados e, ainda assim, não exigir retenção de ICMS-ST naquela venda. Também pode chegar sem retenção e gerar obrigação para o destinatário. A resposta depende do produto, da legislação aplicável e das características da operação.
Antes de liberar uma compra ou emitir a NF-e, responda: a mercadoria está abrangida pela regra? A operação atende às condições? Quem recolhe? Compras e Supply Chain precisam informar finalidade, destino físico e estabelecimento adquirente para que o fiscal conclua a análise.
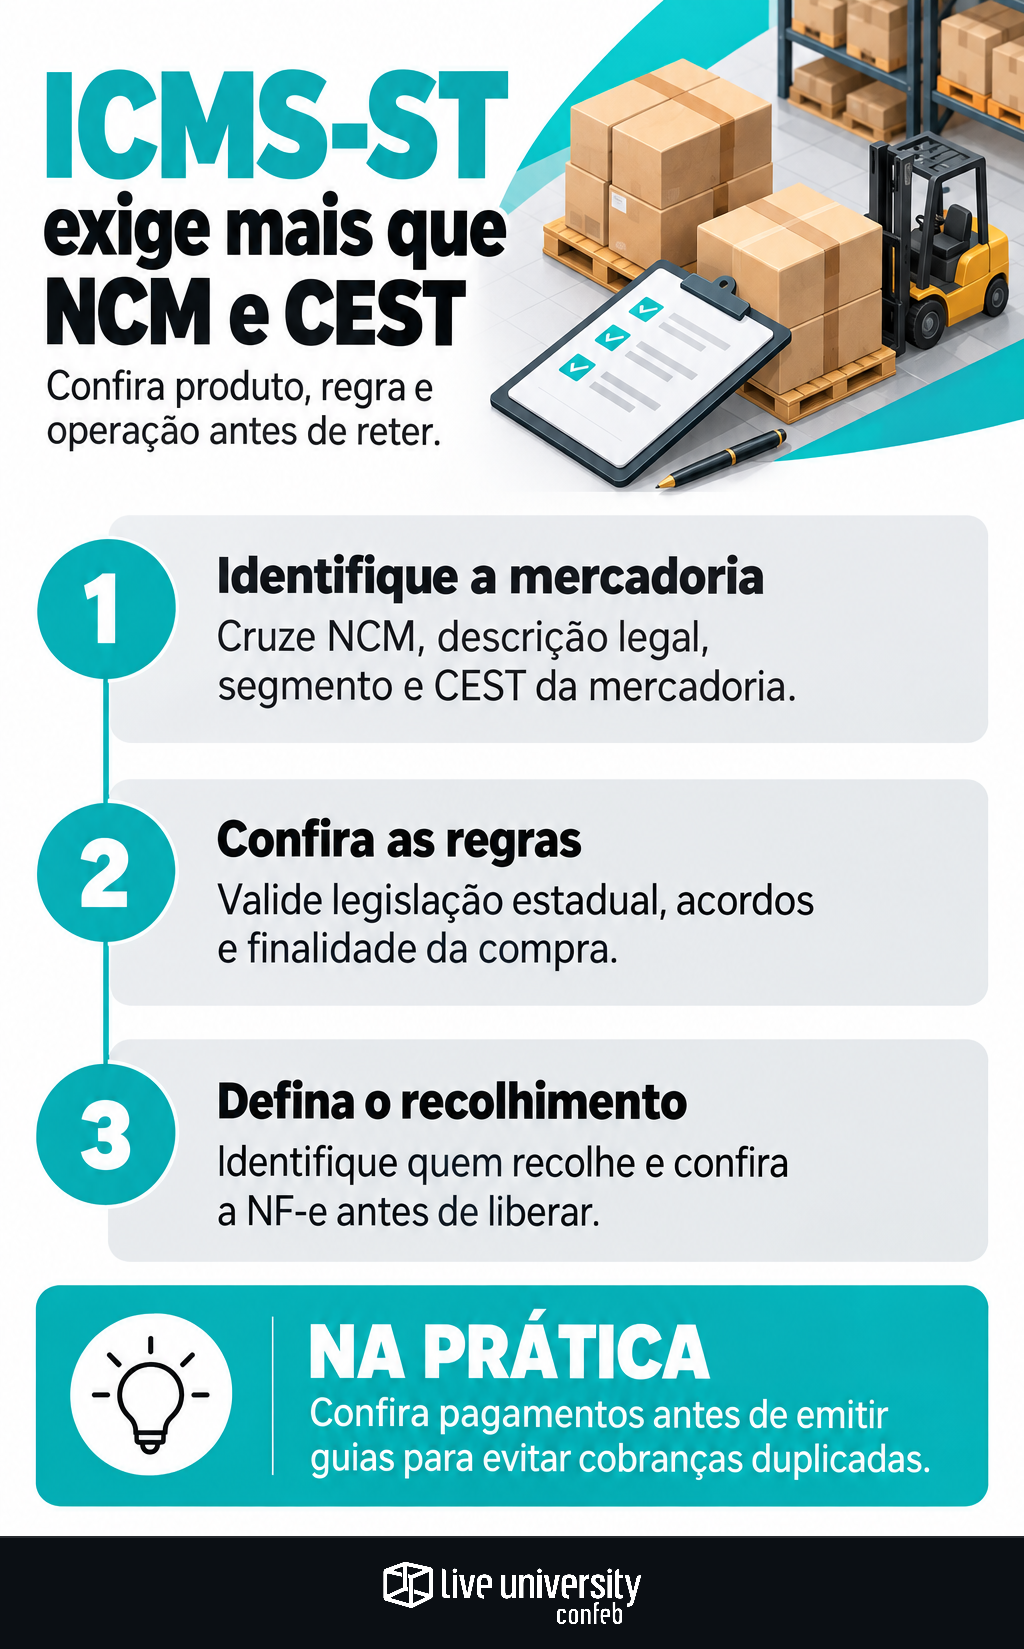
Cruze NCM, descrição legal, segmento e CEST
Reúna descrição técnica, composição, função, apresentação e classificação fiscal. Depois, confronte esses atributos com a descrição legal, o segmento e o CEST. O Convênio ICMS 142/2018 relaciona mercadorias passíveis de sujeição ao regime; não determina sua aplicação automática em todos os estados.
Exemplo hipotético: dois produtos têm a mesma NCM, mas apenas um corresponde à descrição específica da norma. O código compartilhado não autoriza aplicar ST aos dois. Tampouco o ramo de atividade do comprador substitui a análise do segmento e da mercadoria.
O CEST também não comprova obrigatoriedade: sua informação pode ser exigida mesmo em operação sem ST. Por isso, o [saneamento do cadastro fiscal no ERP](https://tax.liveuniversity.com/cadastro-fiscal-erp-saneamento-produtos) deve separar identificação do produto e tratamento tributário da operação.
Confira a regra estadual e os acordos aplicáveis
Na operação interna, verifique se o estado adotou ST para o item e em quais condições. Na interestadual, consulte a legislação dos estados envolvidos, especialmente a do destino, e os convênios ou protocolos pertinentes. Os artigos 6º e 9º da Lei Complementar nº 87/1996 tratam da responsabilidade e do acordo específico necessário à adoção da ST interestadual.
Confira signatários, direção da operação, produtos abrangidos e efeitos na legislação estadual. Registre dispositivo, vigência e data de produção de efeitos, incluindo alterações, adesões, exclusões e denúncias. Publicação e início dos efeitos nem sempre coincidem.
Exemplo hipotético: o fornecedor retém nas vendas para um estado e recebe pedido de outro. Não deve repetir o tratamento sem validar o novo destino. A falta de acordo que imponha retenção ao remetente também não dispensa automaticamente o destinatário de eventual obrigação estadual.
A finalidade da compra pode mudar o tratamento
Identifique se a aquisição será para revenda, industrialização, ativo ou uso e consumo. Confira a condição do destinatário e eventual regime especial. A inscrição estadual, isoladamente, não resolve essas questões.
Examine exclusões e tratamentos específicos do Convênio ICMS 142/2018 em conjunto com a disciplina estadual. Uma hipótese ligada à industrialização não representa dispensa geral para qualquer compra de uma indústria: há requisitos e ressalvas.
Exemplo hipotético: uma unidade compra material para integrar o processo produtivo; outra adquire o mesmo item para manutenção predial. As finalidades exigem análises distintas. Nas compras interestaduais para ativo ou uso e consumo, verifique também eventual diferencial de alíquotas e sua responsabilidade.
Separe retenção, obrigação na entrada e antecipação
Na retenção pelo remetente, a norma atribui a ele a responsabilidade pelo imposto abrangido pelo regime. Uma obrigação do destinatário precisa de fundamento próprio, como regra estadual de recolhimento na entrada ou responsabilidade pela falta de retenção, observados seus requisitos.
Antecipação tributária não é automaticamente sinônimo de ICMS-ST. Verifique se há encerramento da tributação das operações subsequentes ou consideração do pagamento na apuração posterior. A distinção interfere na escrituração e nos créditos.
Antes de emitir outra guia, confronte a obrigação com a retenção e os comprovantes existentes. Confira operação, tributo, período e estado favorecido. Valor destacado na NF-e não comprova sozinho o recolhimento; ausência de destaque não significa ausência de obrigação. Separe ICMS próprio, ST, antecipação e DIFAL na conciliação.
Use um checklist antes da emissão ou da entrada
A conclusão deve ser rastreável e vinculada à operação, não apenas ao código do produto. Registre:
- Mercadoria: descrição técnica, NCM, descrição legal, segmento e CEST aplicável.
- Operação: estabelecimentos, origem, destino, finalidade e perfil do destinatário.
- Fundamento: legislação estadual, acordo aplicável, dispositivo e data de efeitos.
- Condições: exclusões, ressalvas, regime especial e evidências necessárias.
- Recolhimento: responsável, estado favorecido, prazo e procedimento.
- NF-e: coerência de CST ou CSOSN, CFOP, campos de ST e guias exigíveis.
- Decisão: aplicação ou não do regime, justificativa, responsável pela análise e documentos arquivados.
No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, apenas 18% das empresas respondentes tinham o tratamento de dados em níveis avançados. O resultado reforça a importância de validar os atributos que alimentam a decisão fiscal, em vez de confiar apenas na existência de um sistema.
Reabra a análise quando mudar a legislação, a classificação, a composição, a finalidade, o destino ou o regime do estabelecimento. Uma parametrização correta pode produzir erro se receber dados incorretos do pedido.
Peça correção com fundamento e evidências
Solicite revisão quando houver divergência na descrição legal, retenção sem fundamento identificado, falta de retenção aparentemente exigida ou finalidade incompatível com o tratamento. Envie ao fornecedor o item, a operação, o dispositivo e a divergência.
Não resolva imposto incorreto apenas com carta de correção: ela não pode alterar variáveis determinantes do tributo. O fiscal deve definir a regularização admitida, como cancelamento e nova emissão, quando cabíveis, ou documento complementar, conforme o caso.
Se a mercadoria já entrou, preserve XML, pedido, comprovantes e comunicações, com os cuidados de [guarda dos documentos fiscais](https://tax.liveuniversity.com/guarda-documentos-fiscais-retencao-descarte-provas). Avalie escrituração e pagamentos antes de ajustar o ERP ou gerar outra guia. Retenção indevida não autoriza crédito ou compensação automática.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
