O Imposto Seletivo embutido no preço de uma mercadoria não cria, por si só, outro IS a recolher na revenda. Para conferir uma cobrança, separe três elementos: o evento tributável, o contribuinte legal e quem suporta o custo econômico.
A distinção orienta a negociação, a conferência documental e o ERP. Um distribuidor pode repassar o encargo sem se tornar contribuinte de uma nova incidência. Também é possível que o IS componha a base de outro tributo sem ser cobrado novamente.
A Constituição, no art. 153, § 6º, determina a incidência única. A LC nº 214/2025 disciplina o imposto. O roteiro considera operações comuns, sem atribuir alíquotas ou códigos fiscais a produtos hipotéticos.
Monte a matriz antes de conferir o preço
O nome comercial não define o enquadramento. Compare descrição técnica, composição e classificação fiscal com a legislação, inclusive o Anexo XVII da LC nº 214/2025, quando aplicável.
Abra uma linha por produto e operação. Use esta matriz mínima:
| Campo | O que registrar |
|---|---|
| Produto e classificação | Descrição técnica, composição, apresentação, NCM e descrição legal correspondente. |
| Operação | Primeiro fornecimento nacional, importação, revenda ou outro evento previsto em lei. |
| Sujeito passivo | Contribuinte legal e eventual responsável tributário. |
| Momento da incidência | Evento gerador, separado do prazo de recolhimento. |
| Base e alíquota | Regra, unidade de cálculo, fundamento e período de eficácia. |
| Exceções e evidências | Tratamento específico, dispositivo aplicável e documentos comprobatórios. |
Não basta cadastrar a empresa como indústria ou importadora. A conclusão depende da operação. Consumo pelo fabricante, incorporação ao ativo, arrematação e operações com bens minerais, por exemplo, exigem exame próprio.
Compare três cenários sem somar incidências
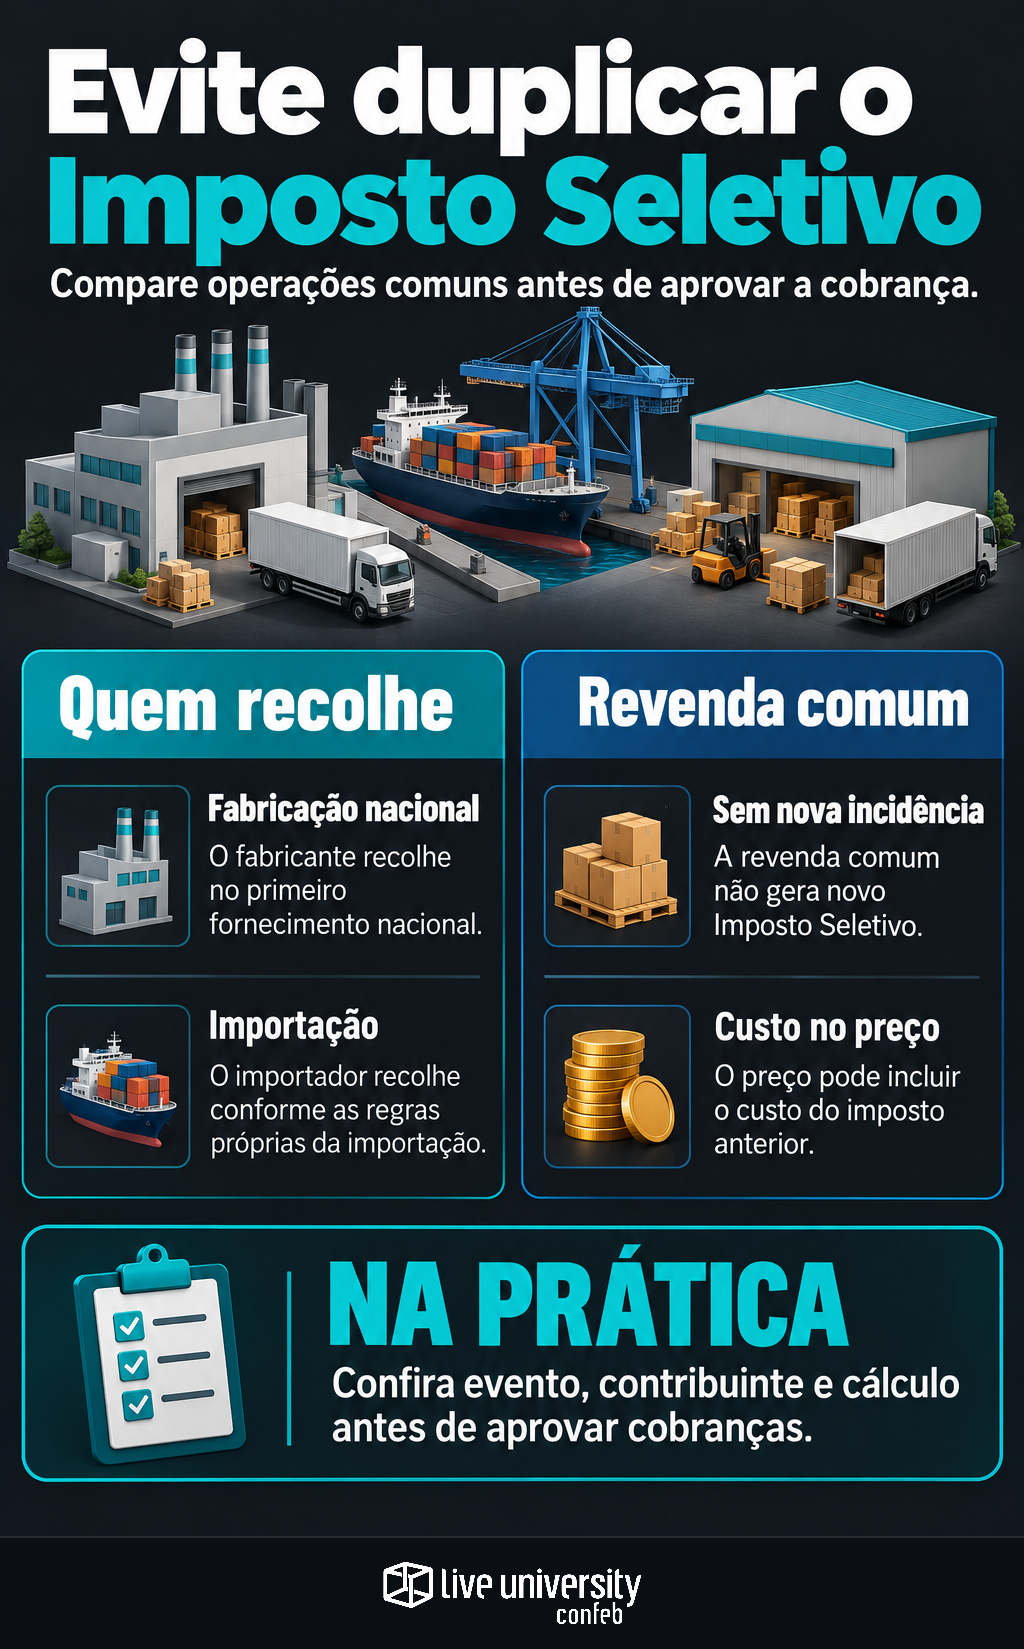
Considere uma bebida hipotética cujo enquadramento no IS tenha sido confirmado. Mantenha produto e apresentação constantes. Fabricação nacional e importação são caminhos alternativos, não etapas sucessivas do mesmo lote.
- Fabricação nacional: no primeiro fornecimento pelo fabricante ao distribuidor, ocorre a incidência na hipótese comum considerada. O fabricante é o contribuinte. Produzir e fornecer não são eventos automaticamente equivalentes; confira o marco legal e o vencimento.
- Importação: a entrada pelo fluxo de importação tem disciplina própria, com o importador como contribuinte na hipótese comum. Valide o marco temporal, a documentação aduaneira e o procedimento de pagamento, sem transferir automaticamente a obrigação para a venda doméstica.
- Revenda: o distribuidor vende o produto já alcançado pelo IS, sem realizar outro evento tributável. Essa revenda comum não gera novo Seletivo, embora seu preço possa carregar o custo anterior.
Se a proposta trouxer uma linha chamada “IS”, pergunte o que ela representa: custo incorporado, informação sobre tributação anterior ou alegação de imposto devido naquela saída? O rótulo comercial não comprova incidência.
Para uma cobrança adicional, solicite fundamento, evento e sujeito passivo. Se for repasse econômico, confira se o custo já está no preço contratado. Duplicação comercial de custo e nova incidência tributária são problemas diferentes. O contrato não redefine o contribuinte perante o Fisco.
Separe a base do IS das bases de IBS e CBS
A Constituição estabelece que o IS não integra sua própria base, mas integra as bases de IBS e CBS. Esse efeito não representa uma segunda cobrança do Seletivo: são tributos diferentes, com bases definidas em lei.
Na memória de cálculo, mostre separadamente a base do IS, o imposto apurado e as bases de IBS e CBS. Na importação, aplique as regras próprias de composição; não copie automaticamente o cálculo do fornecimento nacional.
Na revenda, não recupere o IS histórico para adicioná-lo novamente como parcela autônoma se ele já estiver incorporado ao preço. A base de IBS e CBS deve seguir as inclusões e exclusões da operação. Para testar o ERP, use variáveis; alíquota ainda não confirmada deve permanecer como premissa de simulação, não obrigação apurada.
Não confunda os créditos dos três tributos
A LC nº 214/2025 veda créditos do próprio IS relativos a operações anteriores e a geração desses créditos para operações posteriores. O distribuidor não pode criar um “crédito de IS” para compensar o custo recebido no preço.
Isso não elimina os créditos de IBS e CBS. No regime regular, eles dependem dos requisitos próprios: documentação idônea, extinção dos débitos correspondentes nas hipóteses legais, destinação da aquisição e eventuais vedações.
Se o IS integrar uma base tributada por IBS e CBS, poderá influenciar o valor desses tributos e dos respectivos créditos admitidos. O crédito continua sendo de IBS ou CBS, nunca de IS.
Valide os parâmetros por período da transição
Mantenha início e fim de validade para cada regra. O cronograma constitucional prevê o início do IS em 2027; os testes de IBS e CBS em 2026 não antecipam sua cobrança.
- 2026: revisar produtos, operações e documentos; separar testes de IBS/CBS da preparação do IS.
- 2027 e 2028: confirmar eficácia, alíquota, contribuinte, evento, vencimento e documentação.
- 2029 a 2032: revisar a convivência com ICMS e ISS. A Constituição também prevê o IS nas bases desses tributos, quando incidentes.
- 2033 em diante: retirar parâmetros superados pela conclusão da transição de ICMS e ISS.
Em qualquer período, registre a versão normativa, as exceções e as premissas pendentes. Compras valida o preço; Supply Chain, o fluxo físico e aduaneiro; Tax, o tratamento fiscal.
Antes de aprovar uma cobrança, responda: qual evento gerou o IS, quem deve recolhê-lo e onde seu valor entra no cálculo? “O imposto veio no preço” indica um possível custo, não uma nova obrigação.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
