Na industrialização por encomenda, o valor dos insumos remetidos não é necessariamente receita de quem os recebe. Tampouco corresponde, sozinho, à base tributável do processamento. Confundir essas grandezas pode duplicar custos na comparação entre os tributos atuais e IBS e CBS.
A análise começa pelo fornecimento: quem é dono dos materiais, quem transforma o produto e pelo que recebe. Este guia considera operações domésticas. Importação, exportação e regimes especiais exigem avaliações próprias; os exemplos são ilustrativos, sem alíquotas presumidas.
Desenhe os fluxos antes de calcular
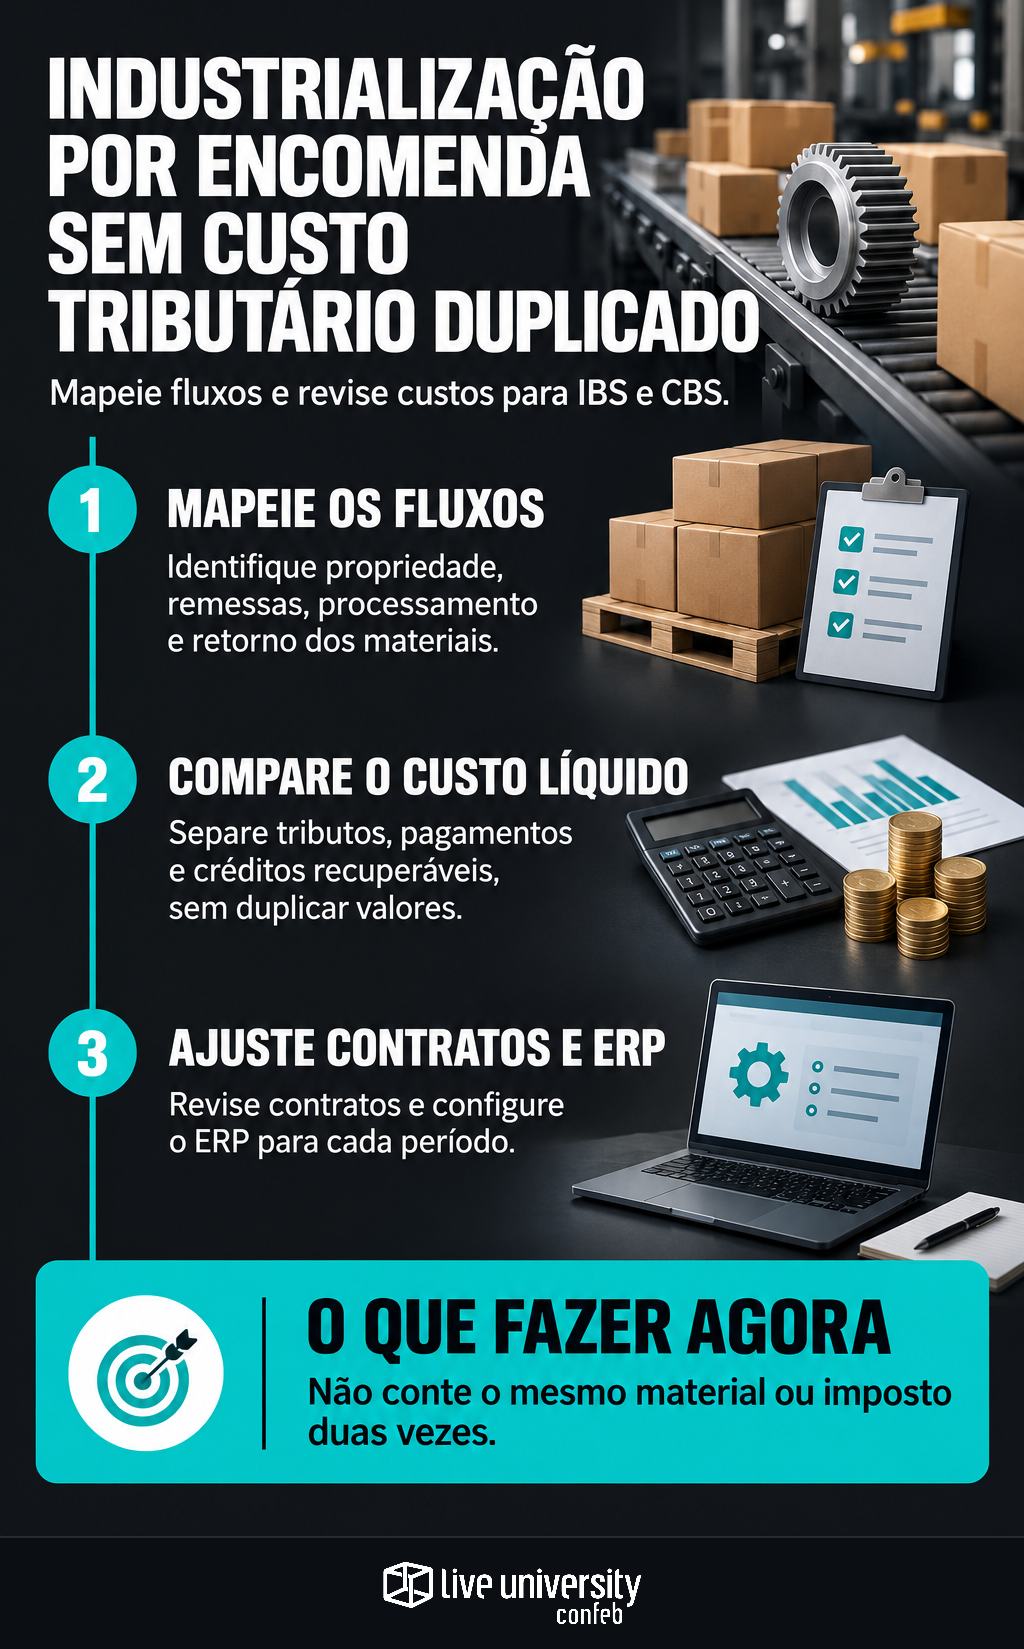
Mapeie três fluxos. O físico acompanha insumos, produtos, perdas e sobras. O contratual identifica propriedade e responsabilidades. O financeiro separa processamento, materiais adicionais, frete e outras cobranças. Os nomes usados no contrato não determinam, sozinhos, a tributação.
Organize a análise em três cenários:
- Insumos do encomendante: ele mantém a propriedade e paga pela transformação.
- Fornecimento misto: o industrializador incorpora materiais próprios aos recebidos do cliente.
- Materiais do industrializador: o contratado compra os insumos e entrega o produto especificado. Não presuma o tratamento das remessas de bens de terceiros.
Exemplo: uma empresa envia peças para tratamento de superfície. Separe o valor das peças, a remuneração do tratamento e os materiais incorporados pelo contratado. Essa decomposição permite testar o enquadramento, mas não transforma automaticamente cada parcela em operação independente.
Resuma o sistema atual por tributo
Monte uma matriz por estabelecimento, produto, destinação e etapa. Consulte a legislação estadual e as regras federais aplicáveis, sem presumir tratamento uniforme:
- ICMS: verifique remessa, retorno, materiais empregados e valor agregado. Pode haver suspensão ou diferimento, conforme a legislação e suas condições. Registre UFs, prazo de retorno e hipóteses de regularização.
- ISS: a lista da LC 116/2003 não basta. No Tema 816, o STF afastou sua incidência sobre industrialização por encomenda de materiais destinados à industrialização ou comercialização. Confira destinação, período e modulação da decisão.
- IPI: examine o conceito de industrialização, a classificação fiscal, a condição dos estabelecimentos e eventuais suspensões. A base segue regras próprias do regulamento; não se limita automaticamente à mão de obra.
- PIS/Cofins: diferencie movimentação de estoque e receita. Analise a cobrança conforme o regime da empresa e eventuais tratamentos específicos. Na não cumulatividade, o crédito exige enquadramento legal, não apenas a palavra “insumo” no contrato.
Suspensão não é não incidência. Também não se confunde com isenção ou diferimento. Uma saída sem destaque pode exigir retorno no prazo e documentos específicos. Registre fundamento, condições e consequências do descumprimento, inclusive efeitos sobre créditos.
No IBS e na CBS, examine o fornecimento
A LC 214/2025 estabelece a incidência sobre operações onerosas com bens e serviços e prevê hipóteses específicas para operações não onerosas. Portanto, transporte não significa automaticamente operação tributável; ausência de cobrança também não encerra a análise.
Quando os insumos continuam pertencendo ao encomendante e seguem apenas para processamento, não trate a remessa como venda por haver movimentação física. O retorno do produto transformado também não cria, por si só, um segundo fornecimento tributável.
Já o processamento remunerado deve ser examinado pelas regras de IBS e CBS. Materiais próprios do industrializador entram na análise do fornecimento e de sua base. Verifique se há fornecimento integrado ou operações distintas: separar linhas na nota não resolve o enquadramento.
No exemplo das peças, não some mecanicamente seu valor à cobrança do tratamento. Identifique a contraprestação efetiva e os materiais fornecidos pelo contratado. Suspensões e diferimentos do sistema anterior não migram automaticamente para os novos tributos.
Compare custo líquido e efeito no caixa
Na planilha, separe materiais próprios e de terceiros, processamento, encargos, bases, débitos e créditos por participante. O insumo comprado pelo encomendante integra o custo da cadeia, mas não pode reaparecer como nova compra ao industrializador.
Uma fórmula gerencial é: custo líquido = total a pagar + despesas adicionais não incluídas − créditos recuperáveis da aquisição. Não acrescente novamente imposto já incluído no preço. O crédito do industrializador sobre suas compras não pertence diretamente ao encomendante.
No IBS e na CBS, observe documentação idônea e requisitos de apropriação, inclusive as regras de extinção do débito anterior e suas exceções. Separe crédito esperado, apropriável e aproveitado. Prazo de recuperação afeta caixa; split payment não é imposto adicional.
A mesma disciplina vale ao [simular preços, margens e contratos na reforma](https://tax.liveuniversity.com/reforma-tributaria-simular-precos-margens-contratos-compras). Se usar alíquotas hipotéticas, identifique-as como premissas de sensibilidade, com fonte e período. Não as apresente como carga definitiva.
Una cenários da transição e parametrização
Crie versões por período: teste em 2026, substituição de PIS/Cofins pela CBS em 2027, redução gradual de ICMS e ISS entre 2029 e 2032 e implantação integral em 2033. O IPI exige controle próprio: a redução a zero prevista para 2027 tem exceção ligada à industrialização incentivada na Zona Franca de Manaus.
Não converta automaticamente [saldos credores de ICMS em créditos disponíveis de IBS](https://tax.liveuniversity.com/saldos-credores-icms-documentos-transicao-ibs). No ERP, mantenha separados estoque próprio com terceiros, estoque de terceiros e materiais próprios consumidos. Vincule remessa, retorno e cobrança, mesmo em períodos diferentes.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostra que 100% das empresas respondentes utilizam ERP, mas 31% ainda fazem envio manual na integração interna entre ERP e plataformas de Tax. Para esta operação, isso reforça a necessidade de conciliar estoque, documentos e cobranças, além de alterar cálculos.
Feche a validação com um checklist curto
- Contrato: confirme propriedade, materiais adicionais, perdas, resíduos e composição do preço.
- Matriz fiscal: registre norma, dispositivo, vigência, condições e responsável por cada tratamento.
- Documentos e sistema: valide códigos e leiautes aplicáveis; teste retorno parcial, perda e cobrança complementar.
- Pendências: identifique pontos dependentes de regulamentação ou ato técnico, com responsável e prazo de revisão.
Fiscal, Compras, Operações, Contabilidade e Tecnologia devem validar o mesmo fluxo. A comparação estará pronta quando explicar o que é tributado, quem aproveita o crédito e quando ocorre o desembolso — sem contar o mesmo material ou imposto duas vezes.
- Lei Complementar 214/2025 — IBS, CBS e Imposto Seletivo
- Emenda Constitucional 132/2023 — Reforma Tributária
- Lei Complementar 87/1996 — ICMS
- Lei Complementar 116/2003 — ISS
- STF — Tema 816 da repercussão geral
- Decreto 7.212/2010 — Regulamento do IPI
- Lei 10.637/2002 — PIS/Pasep não cumulativo
- Lei 10.833/2003 — Cofins não cumulativa
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
