O Ministério Público de São Paulo promoveu o arquivamento de um inquérito tributário com três fundamentos combinados: ausência de dolo relacionado à conduta fraudulenta investigada, impossibilidade de individualizar a autoria e garantia integral do débito por seguro na esfera cível.
A distinção importa para a rotina fiscal. Dois desses fundamentos dizem respeito à responsabilização penal: a intenção associada à conduta e a participação atribuída a cada investigado. O terceiro trata da garantia do crédito tributário. A apólice, portanto, não deve ser lida isoladamente como explicação para o desfecho pretendido pelo Ministério Público.
Para a empresa, isso exige duas frentes de documentação. Uma deve demonstrar a situação da cobrança e da garantia. A outra precisa permitir a reconstrução dos fatos: quem definiu o tratamento tributário, quem executou a operação e quais informações sustentaram a decisão.
Dolo e autoria são questões distintas da cobrança
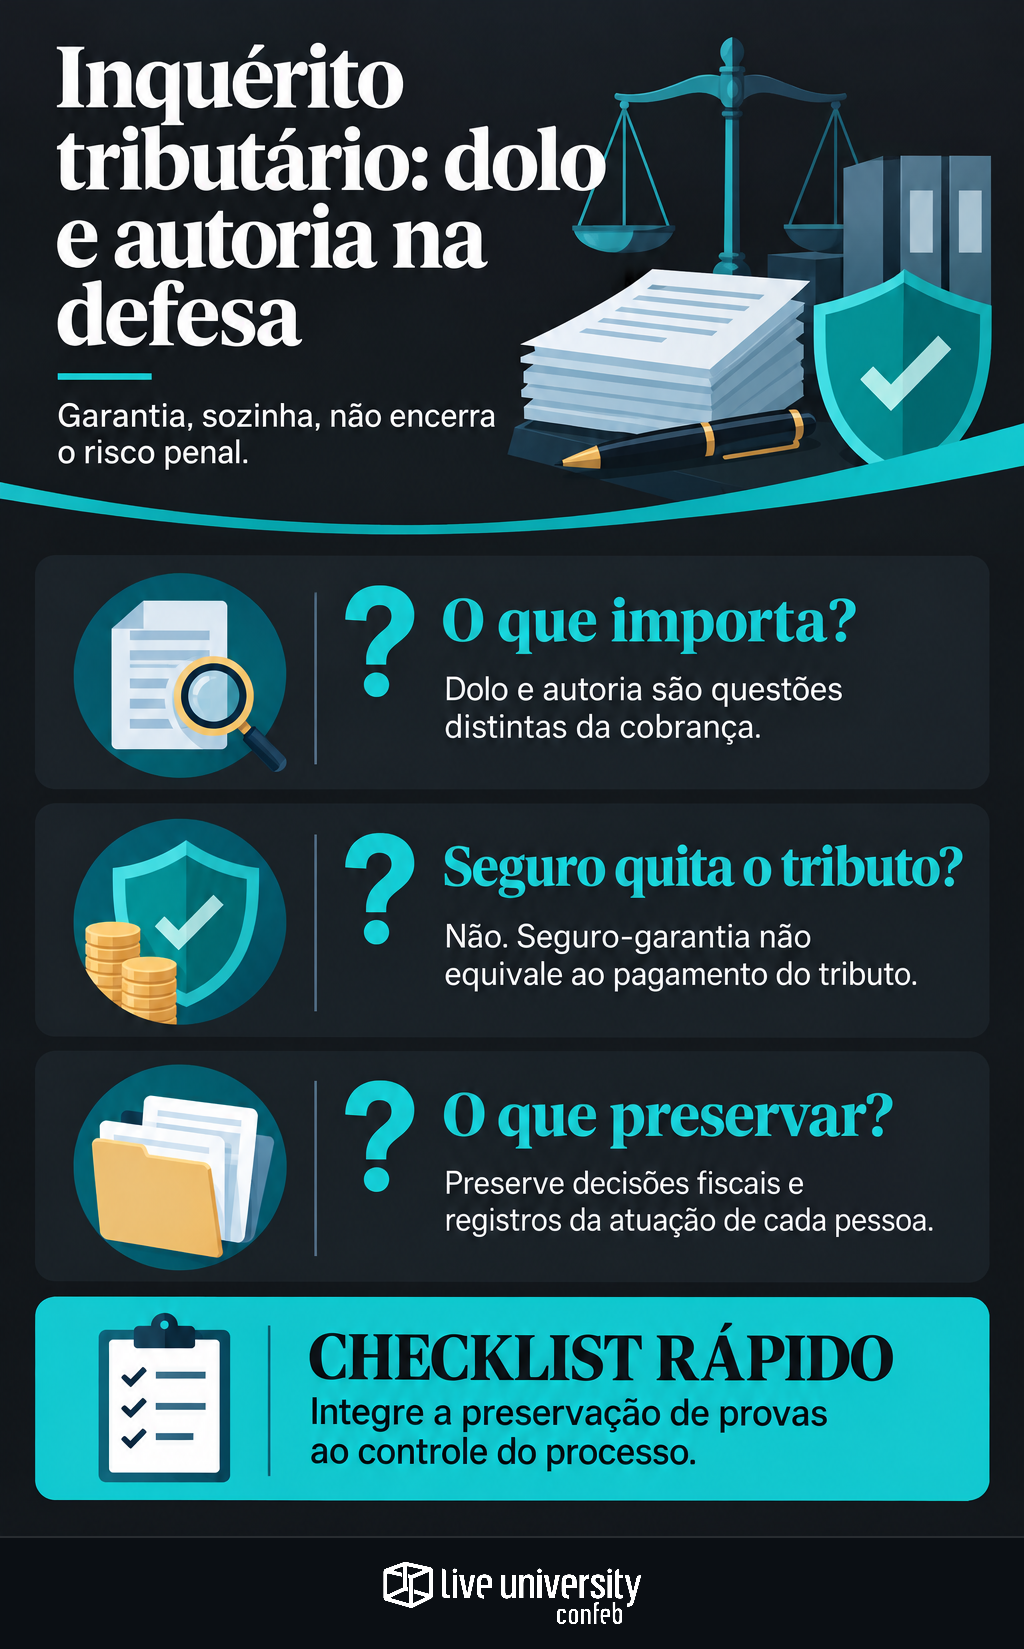
No caso, a promoção de arquivamento não se apoiou apenas na existência de seguro. A ausência de dolo e a impossibilidade de individualizar a responsabilidade pela autoria também integraram a fundamentação relatada. Retirar esses elementos da análise transforma uma conclusão específica em uma regra que o caso não autoriza.
A Lei nº 8.137/1990 descreve condutas contra a ordem tributária. A existência de uma autuação ou de um débito não dispensa a demonstração dos requisitos do crime investigado. Da mesma forma, ocupar cargo de direção ou trabalhar na área fiscal não basta, isoladamente, para demonstrar participação criminosa.
O ato em discussão é uma promoção de arquivamento pelo Ministério Público. Para controlar o andamento da investigação, a empresa deve distinguir essa manifestação da confirmação de que o arquivamento foi efetivado. Além disso, a conclusão do caso não constitui precedente vinculante para outras investigações.
Seguro-garantia não equivale a pagamento do tributo
A garantia integral do débito compôs o conjunto de fundamentos apresentado pelo MP-SP. Isso não significa que contratar uma apólice seja suficiente para encerrar uma investigação. Seguro-garantia não é pagamento e não extingue, por si só, a punibilidade.
Também é necessário separar garantia e suspensão da exigibilidade. O artigo 151 do Código Tributário Nacional relaciona as hipóteses de suspensão, entre elas o depósito do montante integral. O seguro-garantia não produz automaticamente o mesmo efeito desse depósito.
Na prática, Fiscal e Jurídico devem acompanhar separadamente a cobrança, a cobertura da apólice e a investigação. Uma manifestação favorável sobre a garantia na esfera cível não deve ser comunicada internamente como encerramento do risco penal.
Os registros precisam explicar a operação, não só o organograma
A documentação útil à defesa deve mostrar a atuação efetiva de cada pessoa no período investigado. Descrições de cargo ajudam, mas precisam ser confrontadas com aprovações, instruções, arquivos e registros da operação.
O conjunto a preservar inclui:
- Responsabilidades: atribuições vigentes, procurações, alçadas e contratos com prestadores de serviços fiscais.
- Decisões tributárias: pareceres, consultas internas, orientações e aprovações de tratamentos fiscais.
- Execução: documentos fiscais, escriturações, arquivos transmitidos, recibos e registros de alterações no sistema.
- Divergências: alertas, apurações, correções e justificativas contemporâneas aos fatos, sem reconstruções artificiais ou alterações retroativas.
- Garantia: apólice, endossos, vigência, cobertura e manifestações processuais sobre aceitação e suficiência.
Em um exemplo hipotético, uma divergência nasce da classificação fiscal cadastrada no ERP. Quem definiu a classificação pode não ser quem inseriu o parâmetro ou aprovou sua alteração. Preservar essa sequência ajuda a esclarecer responsabilidades; o cadastro isolado não explica toda a decisão.
Integre a preservação de provas ao controle do processo
Ao tomar conhecimento de uma investigação, a empresa deve alinhar com o Jurídico a preservação dos documentos pertinentes e o acompanhamento dos prazos. Fiscal, Contabilidade, tecnologia e áreas operacionais precisam trabalhar com registros consistentes e rastreáveis.
O controle processual deve registrar cada ato pelo que ele efetivamente representa: apresentação de garantia, aceitação da apólice, manifestação ministerial ou efetivação do arquivamento. Essa separação evita que uma etapa favorável seja tratada como solução definitiva.
A lição do caso é objetiva: garantir o crédito, esclarecer a conduta e individualizar a participação são tarefas diferentes. Uma defesa consistente não usa a apólice como substituta da documentação das outras duas.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
