A intimação fiscal eletrônica exige controle antes de chegar à caixa de e-mail do responsável. A comunicação pode produzir efeitos conforme as regras do sistema e do procedimento, independentemente do encaminhamento interno. Receber, registrar a ciência e preparar a resposta precisam integrar uma única rotina.
O objetivo é vincular cada exigência a um responsável, uma evidência e um prazo validado. Isso reduz o risco de entregar informações incompatíveis com a escrituração ou deixar um pedido sem atendimento, mesmo quando a transmissão ocorre dentro do vencimento.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, registrou alta maturidade em Controle de Acesso em 25% das empresas respondentes e em Alertas Preventivos em 13%. Esses resultados ajudam a contextualizar a importância de combinar ferramentas com responsáveis definidos e conferências documentadas.
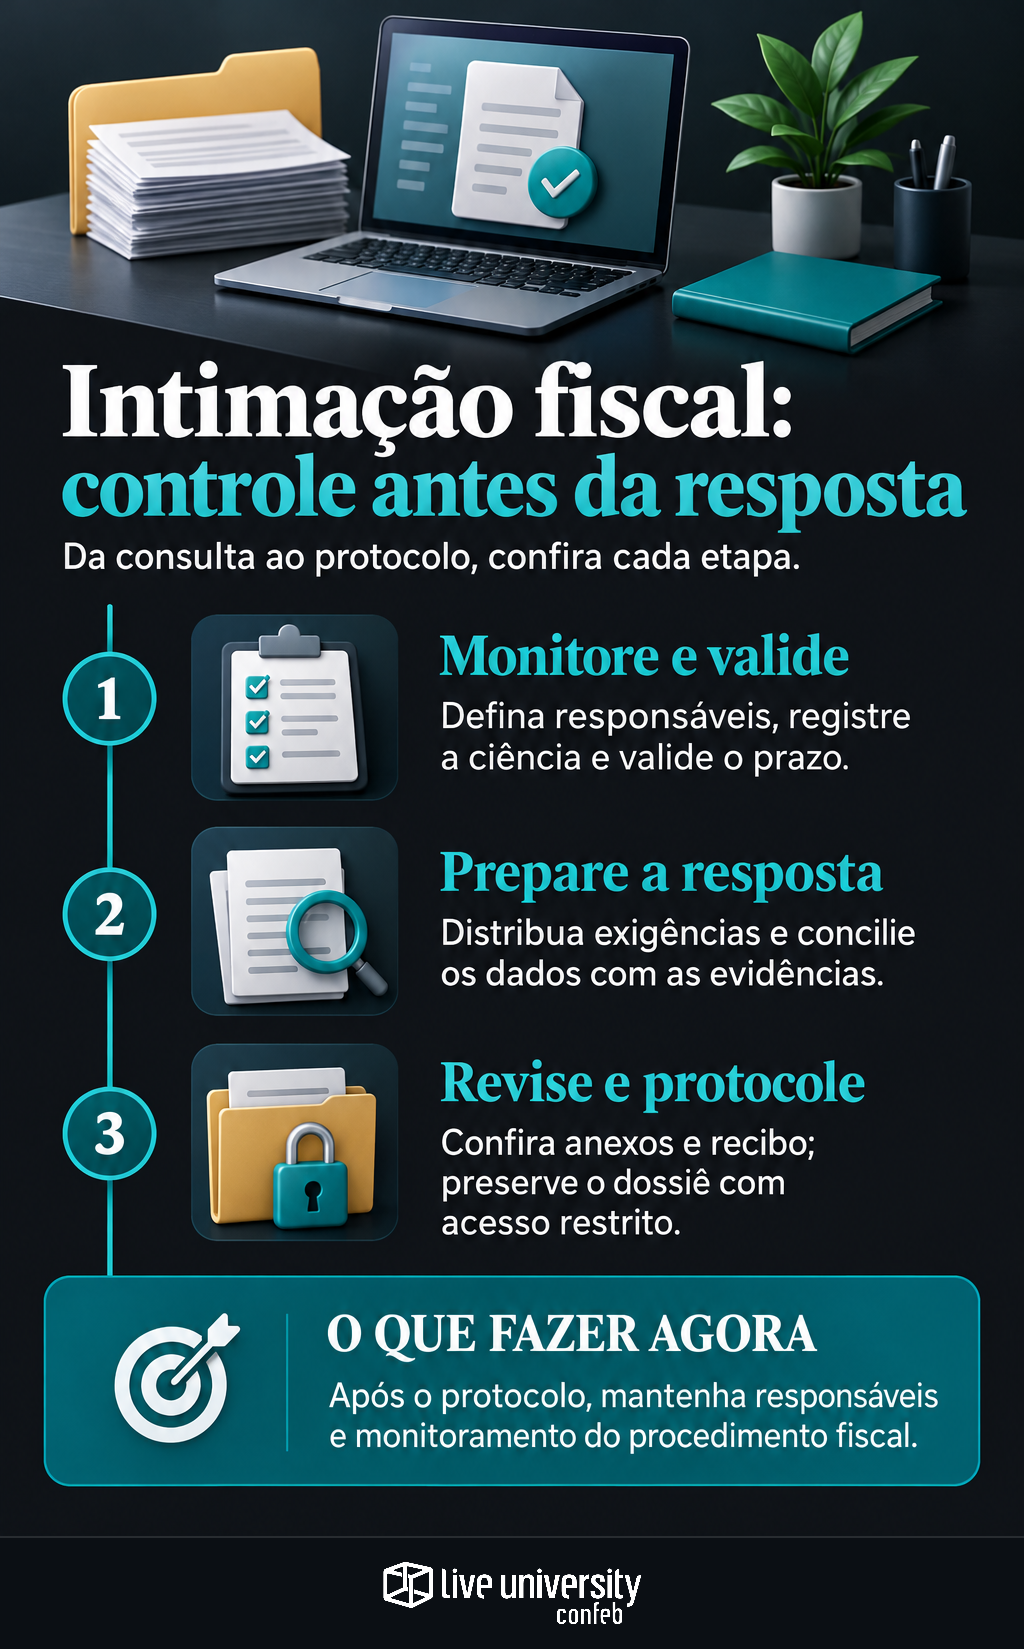
Defina quem monitora e quem assume na ausência
Faça um inventário dos domicílios tributários eletrônicos utilizados pela empresa nas esferas federal, estadual e municipal. Identifique os estabelecimentos abrangidos, os canais oficiais, as credenciais e as procurações necessárias. Não presuma que uma única caixa reúne todas as comunicações.
Nomeie um titular e um substituto para cada ambiente. Defina uma frequência de consulta compatível com as regras de ciência e os riscos do procedimento. Preveja cobertura para férias e afastamentos. Alertas por e-mail são apoio, não substitutos da consulta ao canal oficial.
Teste o acesso do substituto, confira certificados e permissões e evite compartilhar senhas. Registre ambiente, data e resultado das consultas, inclusive quando não houver nova comunicação. Se houver indisponibilidade, preserve a evidência e verifique as orientações oficiais aplicáveis, sem presumir que a falha altera o prazo.
Registre a ciência e valide a regra do prazo
Ao localizar a comunicação, salve o documento integral e seus anexos. Registre órgão emissor, procedimento, estabelecimento, assunto e datas exibidas no sistema. Diferencie disponibilização, consulta e ciência legal: esses marcos podem não coincidir. O e-mail de aviso não deve ser adotado automaticamente como início da contagem.
No processo administrativo fiscal federal, o Decreto nº 70.235/1972 disciplina intimações e prazos, especialmente nos arts. 23 e 5º. Essa referência não se aplica automaticamente a procedimentos estaduais, municipais ou sujeitos a regras específicas. Confira a legislação vigente do órgão, do canal e do ato, inclusive hipóteses de ciência presumida. Não trate todo prazo como contado em dias úteis.
Mantenha uma memória de cálculo com fundamento normativo, ciência, marco inicial, critério de contagem e vencimento. Considere feriados, suspensões e indisponibilidades reconhecidas quando aplicáveis. Outra pessoa deve conseguir refazer a conferência. Estabeleça também um prazo interno anterior ao legal e um responsável por escalar dúvidas ou risco de atraso.
Classifique o ato e transforme exigências em entregáveis
Leia o conteúdo integral antes de distribuir tarefas. Uma intimação para esclarecimentos pede explicações; uma solicitação de documentos exige evidências; um ato que demande impugnação ou recurso requer análise da medida cabível e de seus requisitos. Acione o jurídico diante de controvérsia, possível sanção, exigência de crédito ou necessidade de defesa. O título da mensagem, isoladamente, não define o tratamento.
Use um único controle de atendimento. Para cada item, reúna exigência, entregável esperado, responsável, fonte dos dados, comprovantes, revisor, prazo interno e situação. Preserve a numeração do documento oficial. Especifique período, operações abrangidas e vínculo entre registros e documentos. Se algo não existir ou não se aplicar, prepare uma justificativa verificável para revisão.
Em um exemplo hipotético, a fiscalização solicita suporte para créditos vinculados a compras. O fiscal reúne a escrituração; Compras recupera contratos e pedidos; a operação localiza comprovantes de recebimento pertinentes; e a área financeira apresenta os pagamentos solicitados. Cada documento deve se conectar à operação correspondente. O jurídico avalia questões de interpretação, sem substituir a validação dos dados pelas áreas responsáveis.
Concilie os dados antes de fechar a resposta
Compare os documentos com escriturações, declarações e pagamentos relacionados. Confira identificadores, competências, valores, cancelamentos, devoluções e critérios de extração. Investigue se uma divergência decorre do recorte do relatório, da versão do arquivo ou de erro efetivo. A explicação precisa ter suporte documental, não apenas parecer plausível.
Se houver erro, fiscal e jurídico devem avaliar a correção cabível e seus efeitos no procedimento. Não retifique obrigações nem faça pagamentos apenas para igualar números. Preserve os arquivos originais, registre alterações e explique diferenças relevantes. Uma correção posterior não garante, por si só, afastamento de penalidades.
Se faltar documento ou houver dúvida sobre o pedido, verifique o canal adequado para esclarecimento ou prorrogação, quando admitidos. O protocolo desse pedido não deve ser tratado como suspensão ou ampliação automática do prazo. Mantenha o vencimento original sob controle enquanto não houver fundamento para alterá-lo.
Revise, protocole e preserve o dossiê
Faça revisão técnica e operacional. A técnica verifica atendimento integral, coerência da narrativa e compatibilidade com as evidências. A operacional confere destinatário, procedimento, assinatura, representação, formato, tamanho e legibilidade dos arquivos. Utilize uma versão final identificada para evitar o envio de documentos ainda em preparação.
Na transmissão, diferencie arquivo carregado de resposta efetivamente protocolada. Confira recibo, procedimento, data, hora e relação de anexos, quando disponível. Se houver falha, documente o ocorrido e siga as orientações oficiais de contingência. Não presuma que a tentativa de envio equivale à entrega.
Antes de encerrar a tarefa, aplique este checklist enxuto:
- Conteúdo: todos os itens foram respondidos ou justificados, com valores e períodos conciliados?
- Arquivos: os anexos abrem, sustentam a resposta e correspondem à versão aprovada?
- Entrega: canal, procedimento e recibo foram conferidos e preservados?
- Continuidade: o dossiê tem acesso restrito e responsável pelos próximos atos?
Guarde comunicação original, evidência de ciência, memória do prazo, documentos, aprovações e versão exata enviada. Defina permissões por função e mantenha o monitoramento do domicílio eletrônico. Protocolar encerra o envio, não necessariamente o procedimento fiscal.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
