O IRRF sobre serviços pode ser devido antes de o dinheiro sair do banco. Quando a regra prevê retenção no pagamento ou crédito, esperar a liquidação financeira pode atrasar o imposto. O erro inverso é tratar qualquer provisão contábil como crédito ao fornecedor.
Para decidir, confira três pontos: a natureza efetiva do serviço, o evento que determina a retenção e o histórico do imposto já retido. A emissão da nota fiscal, isoladamente, não responde a essas perguntas.
Este guia aborda contratações entre pessoas jurídicas privadas domiciliadas no Brasil. Pagamentos pela administração pública, remessas ao exterior e operações com disciplina específica exigem análise própria.
Classifique o serviço e verifique as dispensas
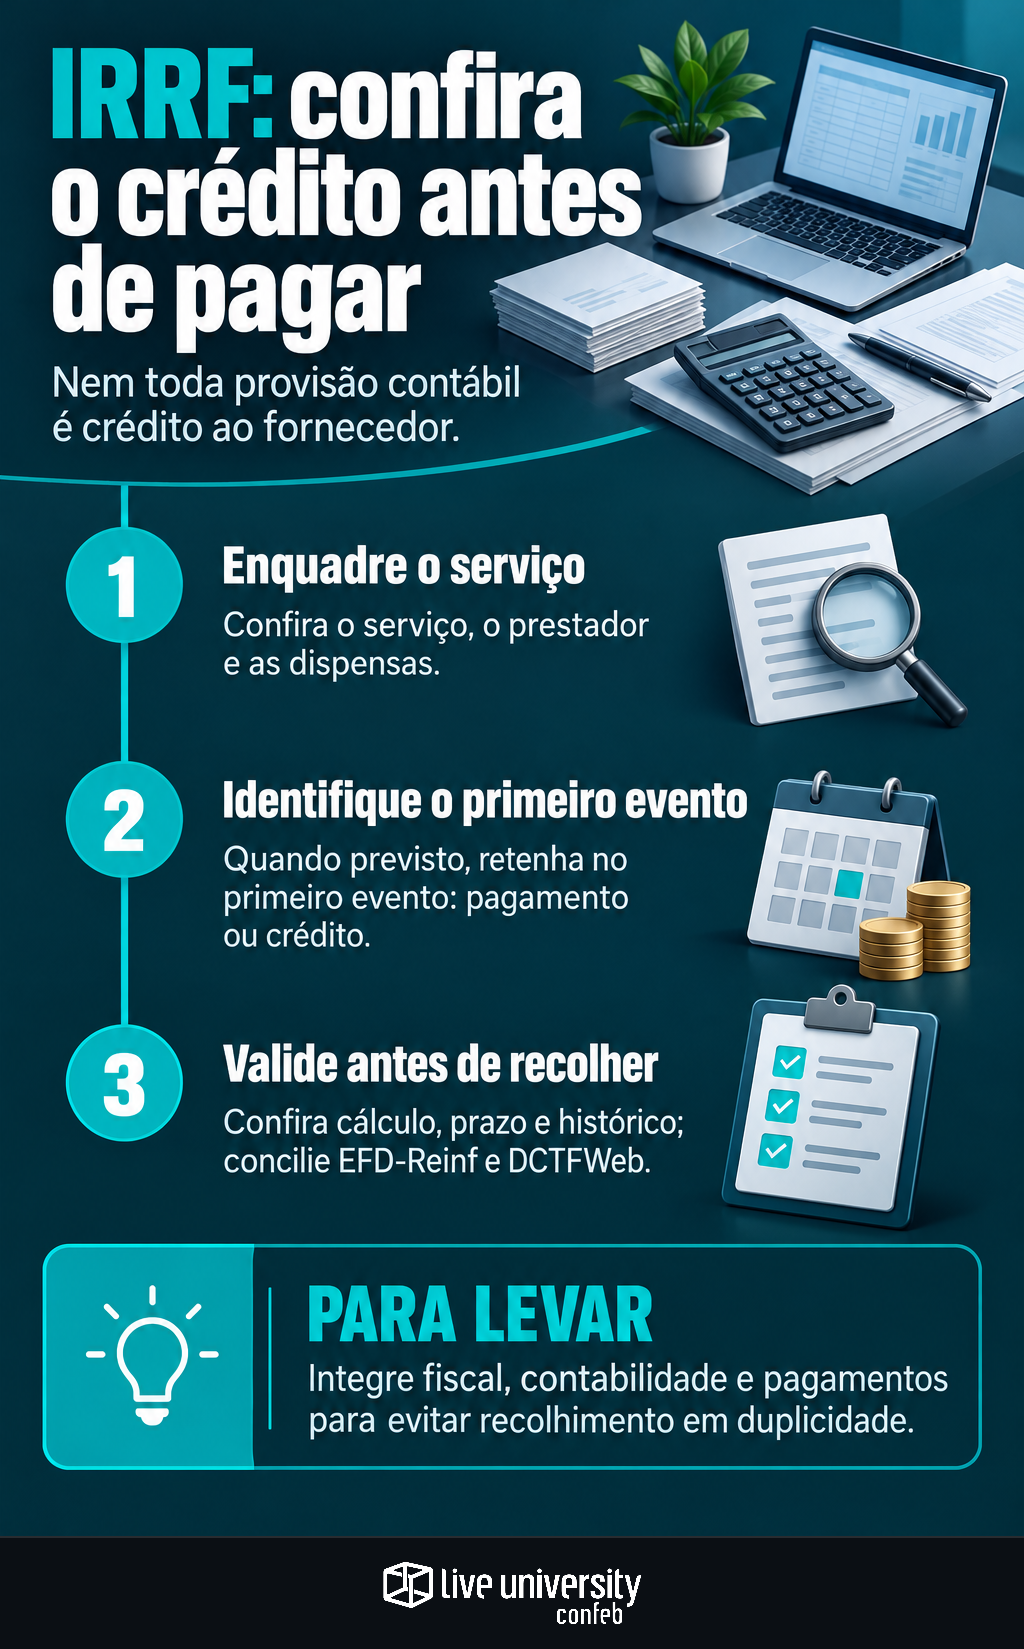
Confronte contrato, nota fiscal e execução. Descrições como “apoio administrativo” não bastam para enquadrar a operação. Compras esclarece o objeto, a área requisitante confirma a entrega e o fiscal identifica a hipótese legal.
O Regulamento do Imposto sobre a Renda prevê 1,5% para serviços caracterizadamente de natureza profissional e 1% para limpeza, conservação, segurança, vigilância e locação de mão de obra. Não são alíquotas universais: comissões, propaganda e outras atividades podem ter regras específicas.
Confira também o prestador. Receitas próprias de optantes pelo Simples Nacional são, em regra, dispensadas dessa retenção. Guarde a comprovação pertinente. Estar no lucro presumido ou real não afasta, por si só, o IRRF. O tratamento das receitas no lucro presumido é uma análise distinta da obrigação de reter na fonte.
Separe os tributos: concluir pela ausência de IRRF não resolve CSLL, PIS/Cofins, ISS ou contribuição previdenciária. Essa conferência individual está no checklist de retenções em serviços.
Pagamento ou crédito: identifique o primeiro evento
Nas hipóteses sujeitas a pagamento ou crédito, considere o que ocorrer primeiro. Nem o vencimento do boleto nem a competência indicada na nota substituem essa análise.
O crédito deve ser examinado pelo conteúdo da obrigação: reconhecimento individualizado de remuneração efetivamente devida ao prestador, com valor definido e sem condição pendente. O lançamento nominal ao fornecedor pode caracterizá-lo, mesmo com pagamento futuro. Não basta, porém, existir qualquer registro contábil.
Uma estimativa genérica de despesas com serviços ainda não medidos não equivale automaticamente a crédito ao beneficiário. Em sentido contrário, chamar uma obrigação definitiva de “provisão” não posterga o imposto. Documente contrato, medição, aceite e lançamento que sustentam a conclusão.
Confira cálculo, código e vencimento
Nas hipóteses usuais descritas, o cálculo parte da remuneração bruta sujeita ao imposto. Excluir materiais ou reembolsos exige fundamento específico; a simples separação na nota não autoriza dedução. Serviços profissionais e os serviços citados sujeitos a 1% são usualmente recolhidos no código de receita 1708. Confira a correspondência com a natureza do rendimento e seu detalhamento na declaração.
Para essas hipóteses, o artigo 70 da Lei nº 11.196/2005 estabelece vencimento no último dia útil do segundo decêndio do mês seguinte ao fato gerador. O prazo da obrigação acessória não substitui o prazo de pagamento.
O artigo 67 da Lei nº 9.430/1996 dispensa retenção de imposto igual ou inferior a R$ 10 sobre rendimentos que devam integrar a base do imposto devido por pessoas jurídicas tributadas pelo lucro real, presumido ou arbitrado. Verifique as condições do dispositivo: não confunda essa dispensa com valor mínimo de emissão de DARF.
Exemplo hipotético: uma consultoria contábil de R$ 20.000 está sujeita a 1,5%, sem dispensa. No mês A, o serviço foi aceito e a obrigação definitiva foi individualizada, caracterizando crédito. O IRRF é de R$ 300, com vencimento correspondente ao mês A. No pagamento, no mês B, o líquido será R$ 19.700, considerando apenas esse imposto. A liquidação não gera nova retenção sobre a mesma remuneração.
Adiantamentos e ajustes precisam do histórico
No adiantamento, verifique se o desembolso representa pagamento de remuneração sujeita ao imposto. A falta de nota não afasta automaticamente a retenção; uma caução restituível, por sua vez, não deve ser equiparada sem análise a pagamento por serviço.
No parcelamento, consulte os créditos anteriores. Se o valor integral já foi creditado e tributado, as parcelas apenas liquidam a obrigação. Sem crédito anterior do total, examine cada pagamento. Vincule antecipações e retenções ao mesmo contrato.
No cancelamento, confira se houve substituição da nota ou efetivo desfazimento da operação. Antes de ajustar, identifique o que foi escriturado, declarado e recolhido. Retificação, restituição ou compensação dependem do caso; não desconte o imposto de outra retenção sem fundamento.
Feche o ciclo sem recolher duas vezes
Para rendimentos abrangidos, confira o evento R-4020 da EFD-Reinf e sua integração com a DCTFWeb, conforme a obrigatoriedade. Valide período, beneficiário, rendimento e retenção. No recolhimento pela DCTFWeb, confira a composição do DARF numerado e pagamentos anteriores.
No Tax Performance Index (TPI), da Confeb, de 2026, 74% das empresas respondentes apontaram Obrigações Corretas e no Prazo entre os KPIs mais importantes de Tax. Na rotina do IRRF, esse controle precisa alcançar o evento de origem, não apenas a transmissão.
Antes de encerrar, fiscal, contabilidade e contas a pagar devem validar:
- Objeto e prestador: documentos sustentam o enquadramento e eventual dispensa?
- Fato gerador: pagamento ou crédito foi identificado sem confundir estimativa com obrigação definitiva?
- Cálculo: base, alíquota, código e vencimento estão corretos?
- Histórico: adiantamentos e retenções anteriores foram considerados?
- Conciliação: nota, razão, pagamentos, EFD-Reinf e DCTFWeb correspondem entre si?
- Recolhimento: o DARF não repete débito já pago?
- Evidências: a decisão de reter ou não tem fundamento, documentos e responsável?
O controle termina quando todos compartilham o mesmo histórico — inclusive quando a conclusão é não reter.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
