Por Patrícia Bastos
28 de outubro de 2026
A migração para a NFS-e nacional exige uma entrega concreta da equipe fiscal: demonstrar que a empresa consegue emitir, recuperar e conciliar suas notas no novo ambiente. O cronograma divulgado prevê o uso obrigatório do Emissor Nacional em 1º de novembro de 2026 para microempresas (ME) e empresas de pequeno porte (EPP) do Simples Nacional que prestam serviços sujeitos à NFS-e.
A emissão poderá ocorrer pela aplicação web ou por integração via API, conforme a informação sobre o alcance da mudança e os canais de emissão. Para o prestador, o risco operacional é interromper o faturamento. Para o tomador, é receber documentos que não passam pela importação ou chegam com informações inconsistentes.
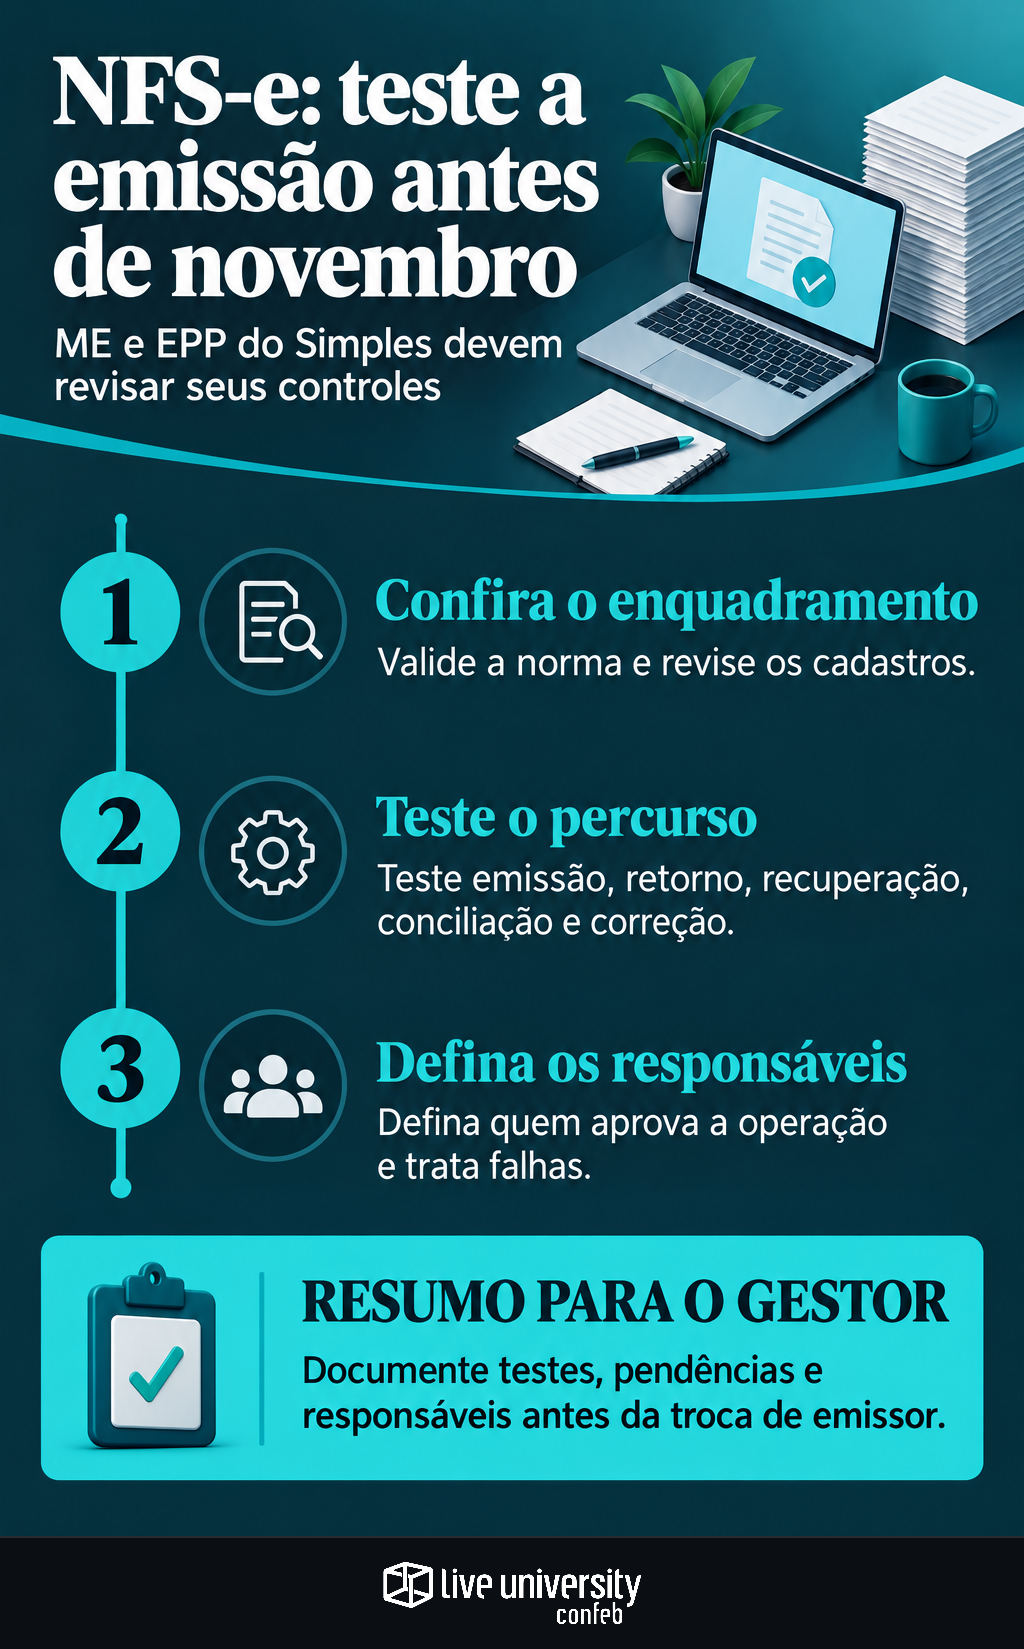
A preparação deve separar três frentes: confirmar o enquadramento jurídico, testar a operação completa e definir responsáveis por falhas. Atualizar o ERP, isoladamente, não comprova que a empresa está pronta.
Quem entra na mudança e o que conferir na norma
O cronograma divulgado identifica a Resolução CGSN nº 191, de 4 de agosto de 2026, como o ato que adiou para novembro a exigência anteriormente prevista para setembro. A íntegra oficial não foi verificada nesta apuração. A referência identifica o ato a conferir, mas não sustenta uma lista definitiva de exceções ou dispensas.
O recorte informado reúne três condições: ser ME ou EPP, optar pelo Simples Nacional e realizar prestação sujeita à NFS-e. Estar no regime não transforma toda operação em serviço. Uma empresa com atividades distintas precisa classificar cada operação antes de definir o documento fiscal correspondente.
Também é necessário separar ME e EPP do MEI. O anúncio analisado trata das primeiras; não permite concluir que novembro inaugura ou altera a obrigação do microempreendedor individual. A verificação do MEI deve seguir sua disciplina específica, sem transportar automaticamente o cronograma das demais empresas.
Fiscal deve registrar, por estabelecimento, enquadramento, operações alcançadas, base normativa e dúvidas pendentes. Eventuais exceções precisam de fundamento identificado. Orientações municipais ajudam na execução, mas não devem ser tomadas, isoladamente, como autorização para afastar uma obrigação nacional.
Cadastro correto vem antes da integração
O primeiro teste é de acesso. Confirme se os responsáveis conseguem entrar no ambiente e executar as funções necessárias. Revise permissões, representação e autenticação exigidas, sem compartilhar credenciais pessoais entre integrantes da equipe.
Depois, confira os dados que alimentam a emissão: identificação do prestador e do tomador, município, descrição e classificação do serviço, valores e informações tributárias aplicáveis. Compare cadastro fiscal, contrato, pedido e ERP. Cada divergência relevante deve ter responsável, prazo de correção e evidência de novo teste.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, oferece um contraste sobre sistemas e qualidade de dados em outro perfil empresarial: ouviu 190 profissionais de Tax, com 71% dos respondentes em grandes empresas, de receita acima de R$ 300 milhões. Entre as empresas respondentes, 100% utilizam ERP, mas apenas 18% apresentam níveis avançados no tratamento de dados. Esses resultados descrevem uma amostra concentrada em grandes organizações, não um diagnóstico das ME e EPP do Simples.
Para a migração, a recomendação operacional é validar o conteúdo dos campos, não apenas transportá-los. A existência de um sistema não substitui a conferência dos dados que serão enviados.
Teste o percurso da cobrança à conciliação
Uma integração que responde não é necessariamente uma emissão concluída. A homologação deve acompanhar o percurso desde a origem da cobrança até a recuperação do documento e seu registro interno. Como já abordamos na revisão do ERP para os testes da NFS-e, a validação precisa alcançar a estrutura técnica e o resultado fiscal.
Monte uma amostra dos serviços efetivamente prestados, com variações relevantes de tomador, município e tratamento tributário. Utilize o ambiente apropriado e identifique os registros de teste. Não gere documentos reais apenas para experimentar funcionalidades.
Como critérios internos de aceite, documente:
- Emissão: os dados representam a operação e o documento é efetivamente gerado.
- Retorno: o sistema distingue sucesso, rejeição e processamento pendente.
- Recuperação: os responsáveis conseguem consultar e armazenar o documento.
- Conciliação: a nota aparece corretamente no faturamento e nos controles fiscais.
- Correção: a equipe conhece os procedimentos aplicáveis para erros e eventos posteriores.
Em integrações com múltiplos envios, concilie cada solicitação com seu resultado. O controle da NFS-e em lote exige essa rastreabilidade: transmitir não equivale a comprovar emissão. Antes de reenviar uma solicitação sem retorno, consulte seu status para reduzir o risco de duplicidade.
Defina quem libera a operação e quem assume a falha
A responsabilidade não deve ficar apenas com o fornecedor do software. Como desenho de governança, Fiscal valida enquadramento e conteúdo tributário; TI verifica integração, segurança e registros técnicos; faturamento executa a rotina e acompanha pendências. O escritório contábil participa conforme o escopo contratado.
Defina quem aprova a entrada em produção. A decisão deve considerar os testes, as pendências conhecidas e a capacidade de atendimento. Um e-mail informando que o sistema foi atualizado não substitui o aceite das áreas envolvidas.
O plano de contingência precisa prever indisponibilidade, rejeições recorrentes e ausência do operador principal. A aplicação web pode ser avaliada como alternativa à integração, desde que seu uso seja permitido e operacionalmente viável. Não presuma autorização para retornar ao emissor anterior, emitir retroativamente ou substituir a nota por documento informal.
Quem recebe a nota também precisa ajustar controles
O tomador deve identificar fornecedores potencialmente alcançados e confirmar mudanças na disponibilização dos documentos. O objetivo não é bloquear pagamentos preventivamente, mas antecipar incompatibilidades de importação, consulta e conferência.
A troca de emissor não substitui a análise tributária da contratação. Município competente, retenções e responsabilidade pelo recolhimento continuam exigindo avaliação própria. Vale revisar os controles de retenções em serviços antes do pagamento, sem presumir que o ambiente nacional elimina essas decisões.
Em um exemplo hipotético, a nota pode ser emitida corretamente no ambiente nacional e divergir do pedido quanto à descrição ou ao valor contratado. O fluxo deve separar falha fiscal, divergência comercial e erro de integração. Cada ocorrência precisa chegar ao responsável adequado, com registro da solução.
Novembro e IBS/CBS pedem decisões separadas
A informação divulgada distingue a mudança de emissor das disposições de IBS e CBS para os optantes do Simples, cujos efeitos são indicados para 1º de janeiro de 2027, conforme a regulamentação aplicável. A migração de novembro não deve servir, sozinha, de fundamento para antecipar destaques ou tratamentos tributários.
Essa separação também importa na avaliação dos fornecedores. O ambiente de emissão não substitui a análise dos efeitos de IBS e CBS nas compras de empresas do Simples. São decisões relacionadas, mas com bases e consequências diferentes.
Antes da virada, reúna um dossiê enxuto: norma conferida, matriz de enquadramento, cadastros revisados, resultados dos testes, aprovação dos responsáveis e contingência. No início da operação, monitore diariamente emissões, rejeições e pendências. O controle decisivo não é apenas acessar o novo emissor: é demonstrar que cada serviço faturado gerou o documento correto e entrou na conciliação.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
