A adaptação à NT 009 da NFS-e não termina quando o emissor consegue gerar um XML. O mesmo documento precisa atravessar cadastros, integrações, recepção e apuração sem perder informações. Para fiscal e TI, o risco é aprovar a transmissão e descobrir depois que o ERP descartou um campo ou aplicou uma classificação incompatível com a operação.
As alterações descritas para a versão 1.01 alcançam identificação por CNPJ, classificação de IBS e CBS, ajustes e informações do Simples Nacional. A referência consultada sobre a NT 009 informa produção prevista do primeiro bloco em 1º de dezembro de 2026. Essa previsão não deve ser interpretada como entrada simultânea de todas as funcionalidades.
Há uma pendência para fechar o plano de implantação: conferir a íntegra oficial da nota, os esquemas e o calendário por item. O detalhamento disponível permite organizar o trabalho, mas não confirmar todas as condições de validação ou datas. A matriz abaixo é um roteiro de homologação, não uma reprodução integral da especificação oficial.
O que muda no leiaute — e o que isso não decide
A função da nota técnica é definir a representação das informações na Declaração de Prestação de Serviços, a DPS, e na NFS-e nacional. Criar um campo não equivale, por si só, a instituir uma cobrança. O sistema pode precisar receber determinada informação antes que uma regra tributária produza efeitos para aquela operação.
No detalhamento consultado, os campos de CNPJ passam de numéricos para caracteres. Também aparecem mudanças na posição de CST e cClassTrib, além da relação desses códigos com o preenchimento de gIBSCBS. O indicador ind_gIBSCBS, da tabela correspondente, orienta a necessidade de detalhamento. A implementação precisa considerar a tabela aplicável, e não apenas a existência das tags.
Outros pontos descritos incluem finNFSe e gIBSCBSAjuste, a reorganização de ajustes de base em vAjusteBC e informações do Simples, como regApIBSCBSSN, cAtvSN, vReceitaBrutaSN e gTribSN. Esses nomes orientam o inventário técnico. Obrigatoriedade, domínio, ocorrência e regras condicionais ainda precisam ser confrontados com os artefatos oficiais antes do desenvolvimento definitivo.
Matriz de impactos para fiscal e TI
A unidade de controle deve ser cada alteração, não o pacote inteiro do fornecedor. Para cada linha, registre responsável, versão da especificação, cenário de negócio e evidência de aprovação. A divisão recomendada é esta:
| Frente descrita | Responsabilidade fiscal | Responsabilidade de TI | Evidência recomendada |
|---|---|---|---|
| CNPJ como caractere | Conferir identificação de prestador e tomador | Revisar banco, máscaras, interfaces e exportações | Identificador preservado de ponta a ponta |
| CST, cClassTrib e gIBSCBS | Validar classificação e detalhamento aplicável | Implementar condições conforme tabelas oficiais | Entrada, XML e resposta do ambiente conciliados |
| Finalidade e ajustes | Definir o evento que justifica o ajuste | Mapear finalidade, grupos e vínculos exigidos | Documento e memória do ajuste rastreáveis |
| Ajustes da base | Explicar origem e natureza dos valores | Revisar mapeamento de vAjusteBC | Base de origem conciliada com o documento |
| Informações do Simples | Confirmar regime e atividade da operação | Transportar os campos aplicáveis sem valores padrão indevidos | Cadastro e XML coerentes |
| Imóveis e pagamentos | Identificar operações alcançadas | Avaliar grupos descritos e sistemas de origem | Vínculos preservados, quando exigidos |
A matriz separa três camadas: estrutura do arquivo, validação técnica e enquadramento tributário. Um XML pode respeitar o esquema e conter classificação fiscal errada. Também pode trazer uma operação corretamente classificada, mas ser recusado por formato ou preenchimento incompatível.
Esse é o ponto da revisão do ERP antes da mudança de emissão: atualizar o emissor é necessário, mas não comprova que todos os sistemas conectados passaram a interpretar o documento corretamente.
Calendário técnico não substitui vigência tributária
O planejamento precisa distinguir disponibilidade em testes, entrada em produção e início de exigência de uma informação. A previsão de dezembro reportada para o primeiro bloco deve permanecer identificada como tal até a confirmação oficial do escopo. Não é seguro transformar essa data em prazo universal de todos os campos.
Para o Simples Nacional, evite ainda juntar troca de emissor e aplicação das regras de IBS e CBS em um único marco. A separação entre mudança operacional em novembro e regras tributárias em janeiro ajuda a organizar projetos, mas cada obrigação precisa de fundamento e data próprios.
Na prática, o controle de implantação deve conter quatro registros separados: versão do leiaute, ambiente, data de disponibilização e fundamento da exigência fiscal. Se algum deles estiver pendente, registre a pendência. Não a preencha com a data anunciada comercialmente pelo fornecedor do ERP.
Quais integrações precisam entrar nos testes
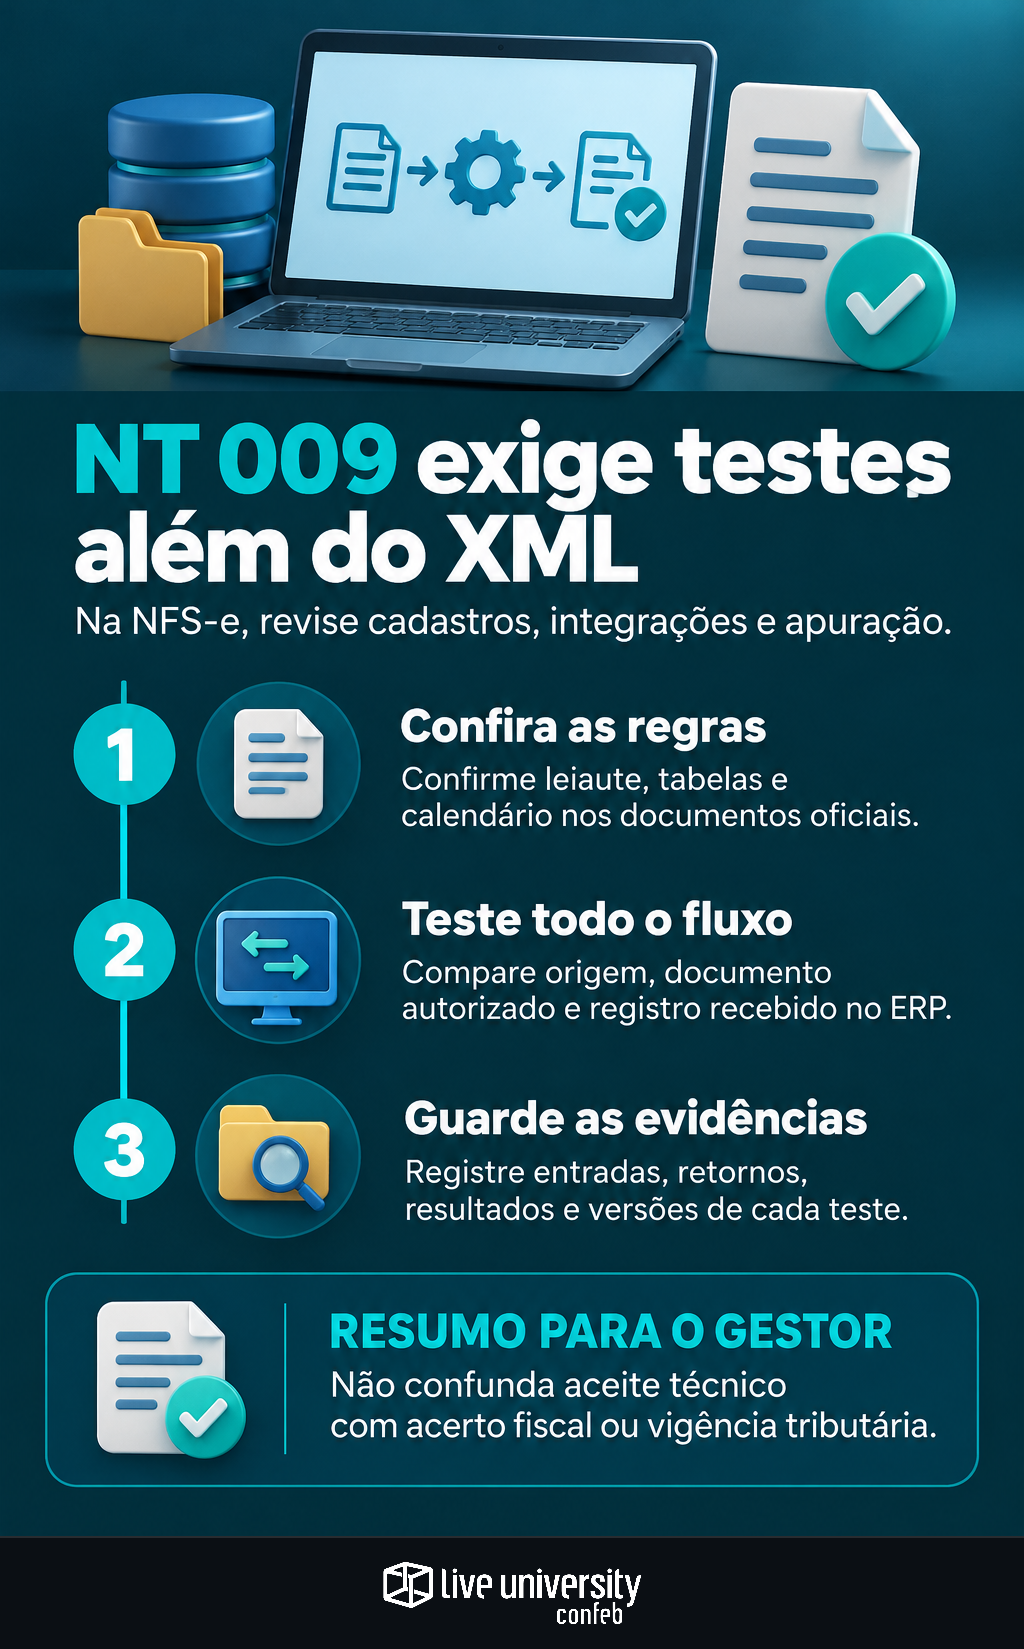
O primeiro percurso é cadastro–ERP–emissor. Verifique se códigos tributários, identificação das partes e informações de regime chegam ao XML sem conversões indevidas. No sentido contrário, teste a recepção: campos novos não podem desaparecer silenciosamente na importação ou ficar inacessíveis à conferência fiscal.
Os números do IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostram por que olhar além do emissor: entre as empresas respondentes, 65% usam API/Webservice ou EDI na integração interna entre ERP e plataformas de Tax, enquanto 31% ainda fazem envio manual. Na adaptação à reforma, 49% apontam complexidade nas integrações entre sistemas. Esses resultados do IMTT reforçam a necessidade de testar também transferências manuais e interfaces intermediárias.
Inclua motor tributário, contas a receber, contas a pagar e repositório documental quando participarem do fluxo. Como cenário hipotético, uma nota pode ser aceita na emissão e ter sua classificação perdida na importação pelo tomador. A transmissão passou; a integração, não. A conciliação precisa comparar origem, documento autorizado e registro recebido.
As evidências que sustentam a homologação
Cada teste deve guardar entrada, resultado esperado, XML enviado, retorno recebido e resultado observado no ERP. Registre também versões do sistema, das tabelas e da parametrização. Sem isso, uma aprovação feita hoje pode não explicar uma divergência depois da próxima atualização.
Combine cenários válidos e inválidos. Teste campo ausente, valor fora do domínio e combinação incompatível apenas quando a documentação confirmar essas restrições. Para cada rejeição esperada, associe o motivo à regra oficial correspondente. Não invente códigos nem considere qualquer recusa como prova de que o controle funcionou.
Para o cálculo, preserve a memória que conecta cadastro, classificação, base e resultado. A prática de rastrear o cálculo fiscal sem perder o histórico permite separar erro de cadastro, falha de integração e interpretação tributária. Aceitação técnica do documento não comprova, sozinha, correção da apuração.
Quando liberar a atualização
A liberação deve reunir aprovação fiscal e técnica, responsáveis pelas pendências e monitoramento dos primeiros documentos. Também precisa prever contingência compatível com a operação e com as regras aplicáveis. Voltar a uma versão anterior só é alternativa se ela continuar aceita pelo ambiente autorizador.
Até a conferência integral da NT oficial, o próximo passo é fechar o inventário de campos e integrações, sem antecipar tratamentos tributários. Com a especificação confirmada, cada alteração deve ganhar teste e evidência. O critério de conclusão não é apenas emitir: é emitir, receber, conciliar e explicar o resultado.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.