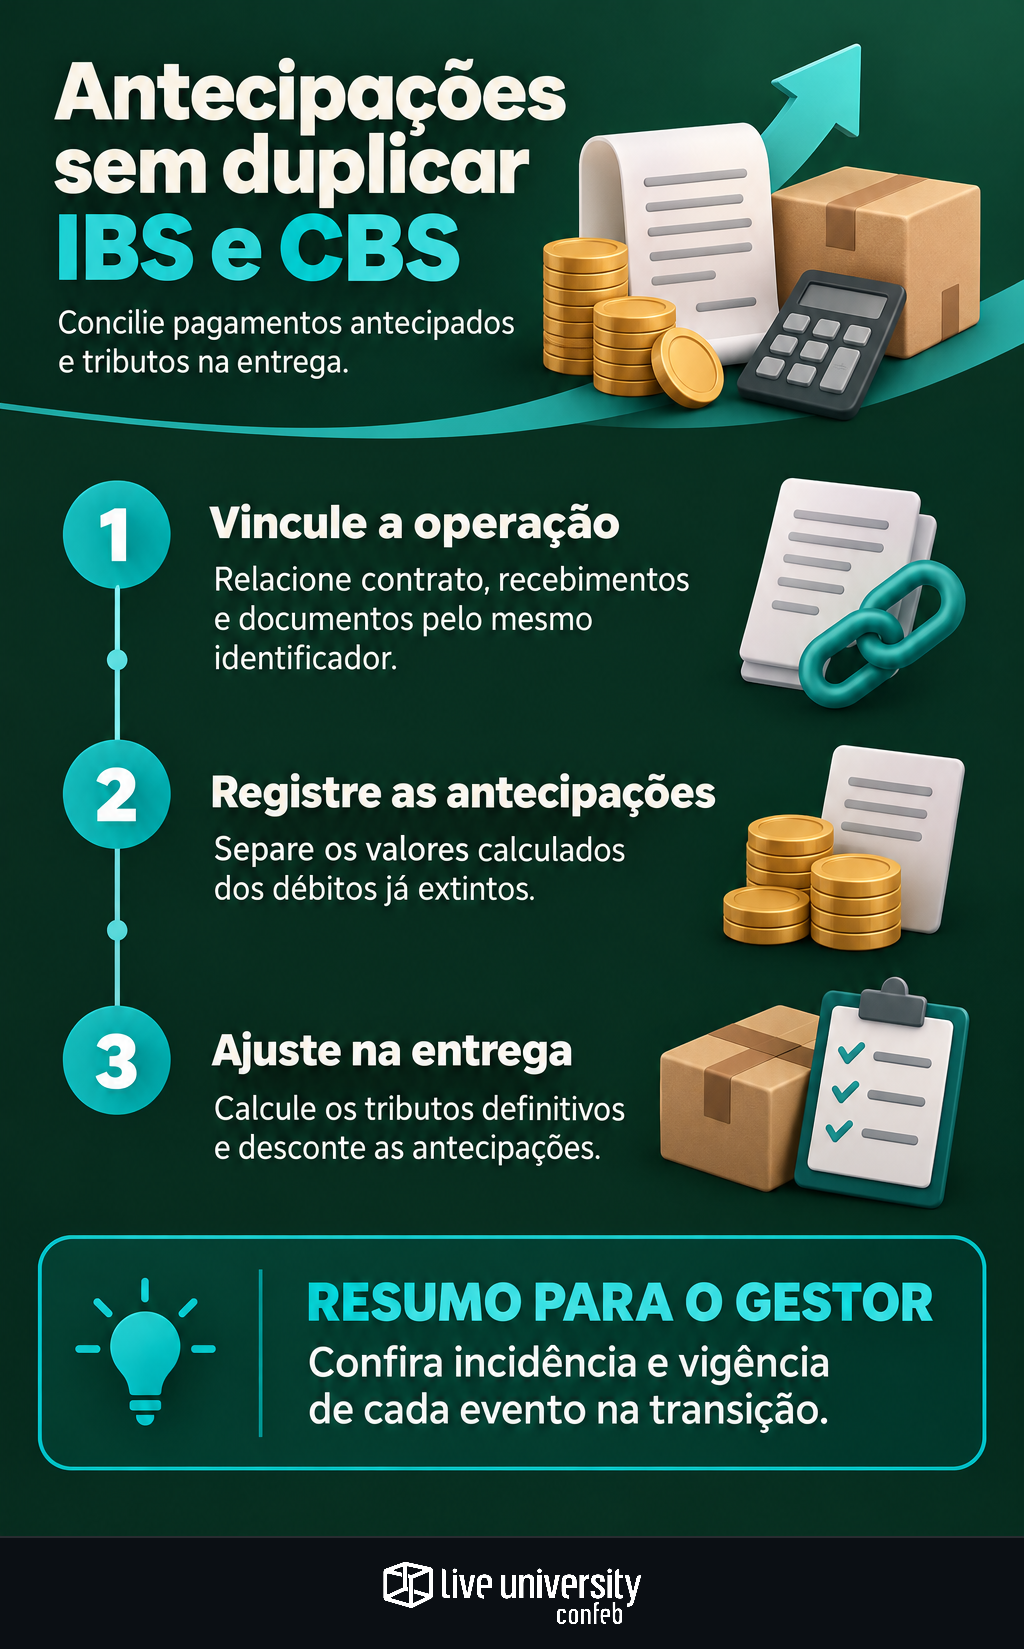
Uma venda com entrada e entrega futura precisa ser acompanhada como uma única operação. No IBS e na CBS, pagamentos anteriores ao fornecimento estão sujeitos à sistemática de antecipação. Na entrega, esses valores devem integrar o encontro de contas com os tributos definitivos, não dar lugar a uma nova cobrança integral.
A duplicidade pode surgir quando o financeiro registra a entrada, o fiscal calcula a antecipação e o faturamento ignora esse histórico. A prevenção começa com um identificador comum para contrato, recebimentos, documentos fiscais e apuração. A referência central é o artigo 10 da Lei Complementar nº 214/2025, observados regimes específicos e exceções.
Separe recebimento, faturamento e fornecimento
Pagamento antecipado é a parcela do preço recebida antes do fornecimento. Faturamento pode designar cobrança ou emissão de documento fiscal. Fornecimento é o evento cujo momento deve ser identificado conforme a legislação. As três datas podem coincidir, mas não são equivalentes.
Uma máquina encomendada pode ter entrada na assinatura, segunda parcela durante a fabricação e entrega posterior. O contrato explica a finalidade dos valores; o banco comprova os recebimentos. Nenhum deles, isoladamente, resolve o enquadramento tributário.
Caução genuinamente restituível não deve ser automaticamente tratada como preço. Sua conversão em pagamento exige nova análise. Para sinal, arras e outras entradas, verifique: o valor será abatido do preço? Quando poderá ser devolvido ou retido? Contratos ambíguos pedem avaliação fiscal e jurídica.
Compare os tributos sem copiar regras antigas
Não existe uma regra única para os adiantamentos nos tributos anteriores à reforma. Esta comparação orienta a triagem, mas não substitui a análise da operação:
- ICMS: a saída da mercadoria é um dos marcos da LC nº 87/1996. Na entrega futura, confira legislação estadual e documentos de simples faturamento e saída efetiva.
- IPI: a saída do estabelecimento industrial ou equiparado é um dos fatos geradores do Decreto nº 7.212/2010. Recebimento financeiro não equivale automaticamente a saída.
- ISS: examine a prestação, a LC nº 116/2003 e a legislação municipal, incluindo etapas, medições e retenções.
- PIS/Cofins: verifique reconhecimento da receita e regime aplicável. Adiantamento não vira receita apenas por entrar no banco; hipóteses de regime de caixa exigem análise própria.
Para cada tributo, registre evento relevante, fundamento, documento e período de apuração. A classificação contábil ajuda, mas não substitui a regra tributária.
Antecipações entram no cálculo definitivo de IBS e CBS
Na disciplina geral do artigo 10 da LC nº 214/2025, a antecipação considera as parcelas pagas e as alíquotas aplicáveis ao pagamento. No fornecimento, determinam-se os valores definitivos e consideram-se as antecipações na forma legal.
Se o definitivo superar o antecipado, haverá diferença devedora. No sentido inverso, aplica-se o tratamento creditório previsto na legislação, sem presumir restituição automática em dinheiro. Também separe tributo calculado de débito efetivamente extinto: pagar manualmente uma obrigação já liquidada pode gerar duplicidade financeira.
Exemplo hipotético: venda de R$ 100 mil, sem IBS e CBS na base apresentada e sem outros componentes. Nas antecipações, use IBS de 10% e CBS de 5%; na entrega, IBS de 12% e CBS de 6%. São alíquotas exclusivamente didáticas, não oficiais nem projeções para a transição.
- Entrada de R$ 30 mil: IBS de R$ 3 mil e CBS de R$ 1,5 mil.
- Segunda antecipação de R$ 20 mil: IBS de R$ 2 mil e CBS de R$ 1 mil.
- Entrega: sobre R$ 100 mil, os tributos definitivos são R$ 12 mil de IBS e R$ 6 mil de CBS.
- Ajuste: descontadas as antecipações de R$ 5 mil de IBS e R$ 2,5 mil de CBS, restam R$ 7 mil e R$ 3,5 mil, respectivamente: R$ 10,5 mil.
Cobrar novamente R$ 18 mil duplicaria os R$ 7,5 mil antecipados. Aplicar as alíquotas finais apenas ao saldo comercial de R$ 50 mil também não reproduziria esse cálculo. No sistema, separe preço, tributos e total financeiro; não aplique alíquota sobre recebimento bruto sem conferir a base.
Use cinco controles para fechar a operação
A conciliação deve permitir refazer o cálculo sem depender da memória da equipe. Preserve estes cinco conjuntos de informações:
- Vínculo e natureza: identificador da operação, contrato, pedido, item ou etapa e classificação da entrada.
- Datas e documentos: recebimentos, emissão fiscal e fornecimento, com comprovantes e chaves vinculados.
- Cálculo por evento: base, exclusões, alíquotas de IBS e CBS, vigência e fundamento.
- Antecipações: valores calculados, período de apuração e situação de extinção dos débitos.
- Fechamento: tributos definitivos, antecipações consideradas, diferença a ajustar, providência e responsável.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostra que 100% das empresas respondentes utilizam ERP, mas 31% ainda fazem envio manual na integração interna entre ERP e plataformas de Tax. Para esta rotina, a implicação é prática: ter sistema não dispensa conferir os vínculos entre recebimento, documento e apuração.
Na transição, preserve a data de cada evento
A EC nº 132/2023 prevê etapas até 2033. Na venda que atravessa essas etapas, mantenha uma linha do tempo: um recebimento anterior à cobrança de determinado tributo não deve virar automaticamente antecipação dele.
Confira, para cada evento, incidência, vigência, alíquota, documentação e eventuais dispensas ou compensações. Não estenda regras do período de teste aos anos seguintes nem transporte o tratamento antigo para IBS e CBS. Documente a base normativa e as premissas adotadas.
Antes de encerrar a operação, responda: quanto foi calculado, quanto já foi antecipado e extinto e qual diferença exige tratamento? A entrega deve concluir esse histórico, não reiniciá-lo.
- Lei Complementar nº 214/2025 — IBS e CBS, especialmente artigo 10
- Lei Complementar nº 87/1996 — ICMS
- Decreto nº 7.212/2010 — Regulamento do IPI
- Lei Complementar nº 116/2003 — ISS
- Lei nº 10.637/2002 — PIS/Pasep não cumulativo
- Lei nº 10.833/2003 — Cofins não cumulativa
- Emenda Constitucional nº 132/2023 — Reforma tributária e transição
- IMTT — Índice de Maturidade Tecnológica em Tax (Confeb, 2026)
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
