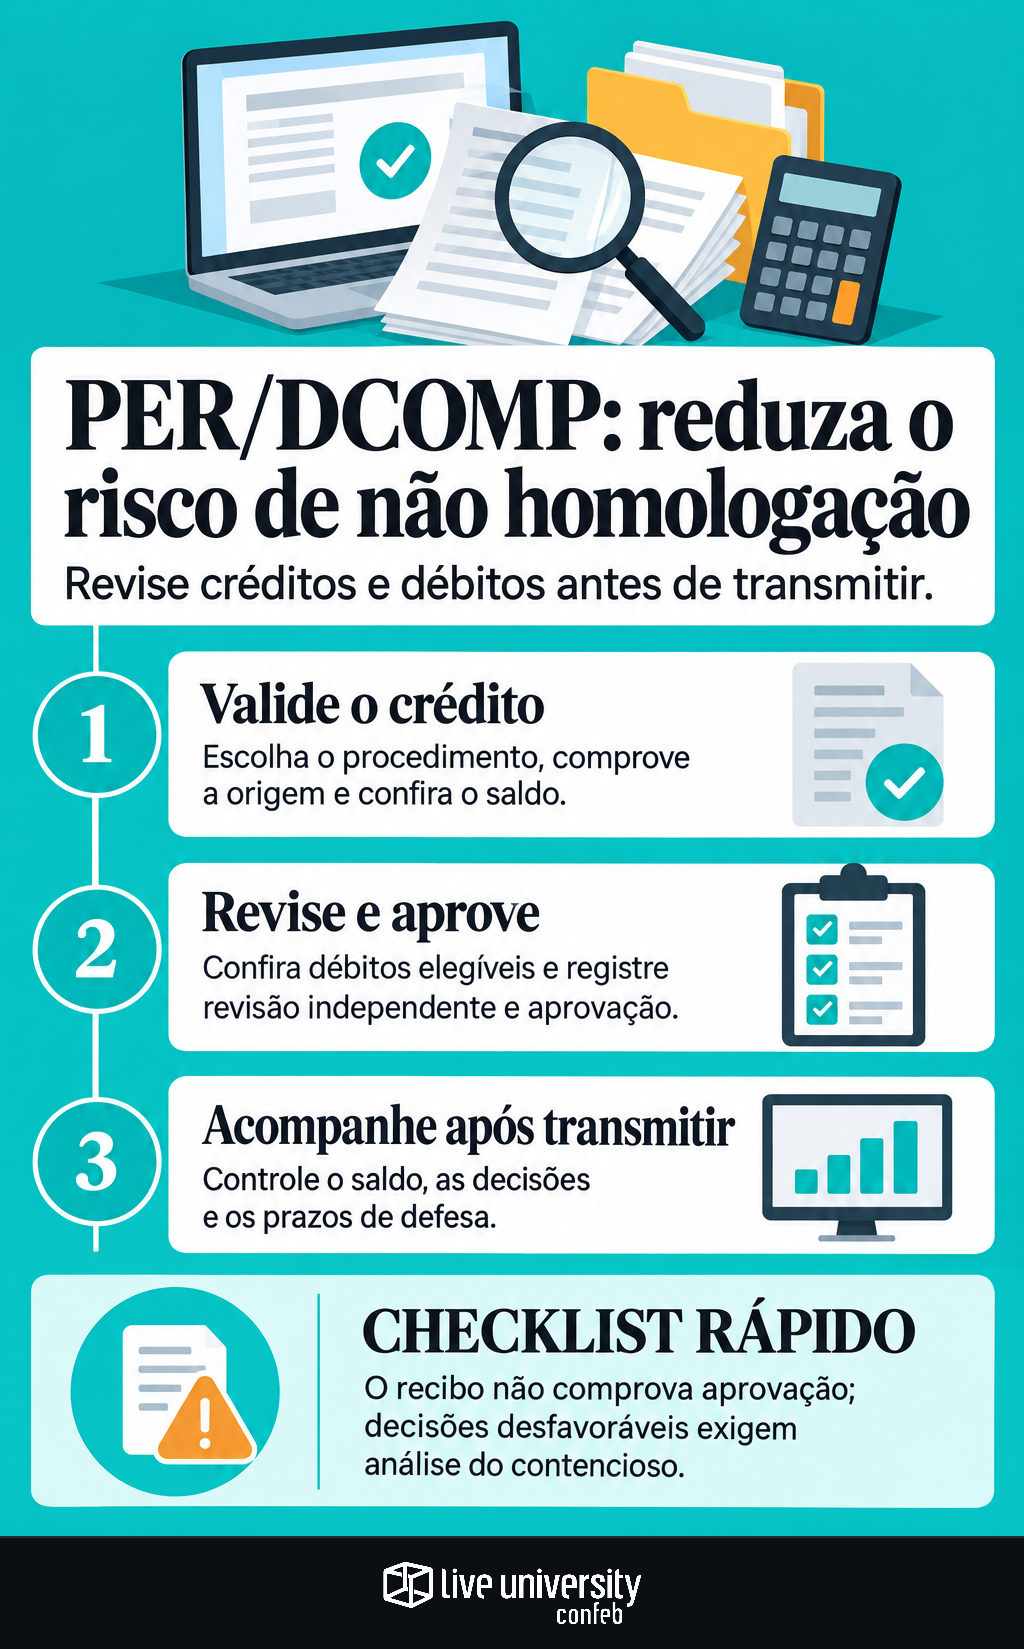
Transmitir uma declaração de compensação não significa que a Receita Federal reconheceu o crédito. Antes de usar um valor para quitar tributos federais, a empresa precisa comprovar sua origem, confirmar o saldo disponível e verificar se o débito admite aquela compensação.
A revisão deve conectar apuração, escrituração, pagamentos e pedidos anteriores. O resultado precisa ser verificável: um dossiê que permita reconstruir o cálculo, uma aprovação registrada e um responsável pelo acompanhamento após o envio.
Escolha o procedimento antes de preencher
Restituição, ressarcimento e compensação têm funções diferentes. A restituição recupera valores nas hipóteses legais, como pagamento indevido ou maior que o devido. O ressarcimento alcança créditos cuja legislação autoriza essa recuperação, como determinadas hipóteses de IPI e PIS/Cofins. Nem todo saldo credor é ressarcível.
A compensação utiliza crédito admitido pela legislação para extinguir débitos elegíveis, sob condição de posterior homologação, conforme o artigo 74 da Lei nº 9.430/1996. O recibo comprova a transmissão, não a aprovação.
Identifique a natureza do crédito e consulte as orientações da Receita para escolher PER/DCOMP Web, programa ou procedimento específico. Exemplo hipotético: pagamento em duplicidade e saldo credor de contribuição exigem enquadramentos diferentes; não devem entrar no sistema como um crédito genérico.
Valide a origem e reconcilie o saldo
A pergunta inicial é objetiva: qual documento ou apuração demonstra o direito? Depois, confirme titularidade, prazo e disponibilidade. Empresas do mesmo grupo não podem tratar seus créditos como um caixa único.
Na restituição de pagamento indevido, o artigo 168 do CTN prevê prazo de cinco anos, com termo inicial conforme a hipótese legal. Não aplique essa contagem automaticamente a ressarcimentos ou créditos judiciais.
- Origem: tributo, período, fato que gerou o crédito e fundamento legal.
- Titularidade: titular do direito e documentos de eventual sucessão societária.
- Valor: memória de cálculo, atualização aplicável e conciliação com a escrituração.
- Prazo: marco inicial, regra aplicável e análise registrada.
- Saldo: valor original, utilizações anteriores, restituições, ressarcimentos, retificações e decisões.
Inclua pedidos pendentes nesse controle. Mesmo sem pagamento recebido, eles precisam ser conciliados para impedir usos incompatíveis. Valores já restituídos, ressarcidos ou compensados não podem reaparecer como saldo livre.
Confira o débito e os casos especiais
Crédito válido não torna qualquer débito compensável. Confronte a operação com as vedações do artigo 74, incluindo débitos de estimativas mensais de IRPJ e CSLL. A revisão não pode depender apenas das travas do sistema.
Débitos encaminhados à PGFN para inscrição em dívida ativa não seguem pela compensação ordinária no PER/DCOMP. Confirme a situação da cobrança e avalie o tratamento cabível perante a Procuradoria. Ter um crédito não autoriza, por si só, utilizá-lo contra dívida inscrita.
Para créditos judiciais, o artigo 170-A do CTN impede a compensação antes do trânsito em julgado. Confira também os limites da decisão, a titularidade, a habilitação prévia quando exigida e eventuais limites mensais aplicáveis. Habilitação não equivale à homologação do valor.
Na compensação entre tributos e contribuições previdenciárias, verifique as regras específicas, o enquadramento no eSocial e os períodos envolvidos. Não presuma que qualquer crédito pode quitar contribuição previdenciária.
Transforme o dossiê em aprovação rastreável
No TPI — Tax Performance Index, da Confeb, de 2026, Recuperação de Créditos foi apontada como um dos KPIs mais importantes da área de Tax por 51% das empresas respondentes. Na rotina, o acompanhamento do valor recuperado precisa caminhar com a documentação que sustenta seu uso.
Antes de liberar a transmissão, registre as seguintes verificações:
- Preparação: memória de cálculo reproduzível, documentos de arrecadação e comprovantes pertinentes.
- Conciliação: escriturações, declarações relacionadas e justificativas para diferenças ou retificações.
- Enquadramento: fundamento do crédito, disponibilidade e elegibilidade dos débitos.
- Revisão independente: identificação do revisor, data e resolução das pendências. Quem calcula não deve ser o único revisor.
- Autorização: responsável pela aprovação, versão final aprovada e pessoa habilitada para transmitir.
Se faltar evidência essencial, registre a pendência e não trate a revisão como concluída. A decisão sobre recolher o débito ou adotar outra medida deve considerar o vencimento e receber avaliação própria.
O recibo inicia outra etapa de controle
Arquive recibo e cópia integral da declaração no dossiê. Atualize imediatamente o saldo utilizado, inclusive quando equipes diferentes transmitirem declarações vinculadas ao mesmo crédito.
Defina quem acompanha as comunicações eletrônicas. Para cada intimação ou decisão, registre data de ciência, prazo, responsável e providência. O prazo de cinco anos para homologação, contado da entrega da declaração, não dispensa respostas durante o processamento.
Exemplo hipotético: duas equipes pretendem usar o mesmo saldo. O controle deve reservar e baixar cada utilização antes de liberar a seguinte, evitando que ambas trabalhem com uma disponibilidade já consumida.
Não homologada e não declarada exigem respostas distintas
Compensação não homologada: a Receita não reconheceu total ou parcialmente a operação. O artigo 74 prevê manifestação de inconformidade em 30 dias da ciência. Apresentada tempestivamente, na forma legal, ela suspende a exigibilidade do débito discutido.
Compensação considerada não declarada: o enquadramento é diferente. Não presuma a mesma defesa nem a mesma suspensão. Identifique o fundamento do ato e confirme, na decisão e nas normas aplicáveis, a via administrativa, seu prazo e seus efeitos.
Acione o contencioso assim que houver decisão desfavorável. Retransmitir automaticamente não substitui a medida cabível nem reabre o prazo de defesa. O checklist não garante homologação, mas reduz falhas de documentação, duplicidade de uso e perda de prazo.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
