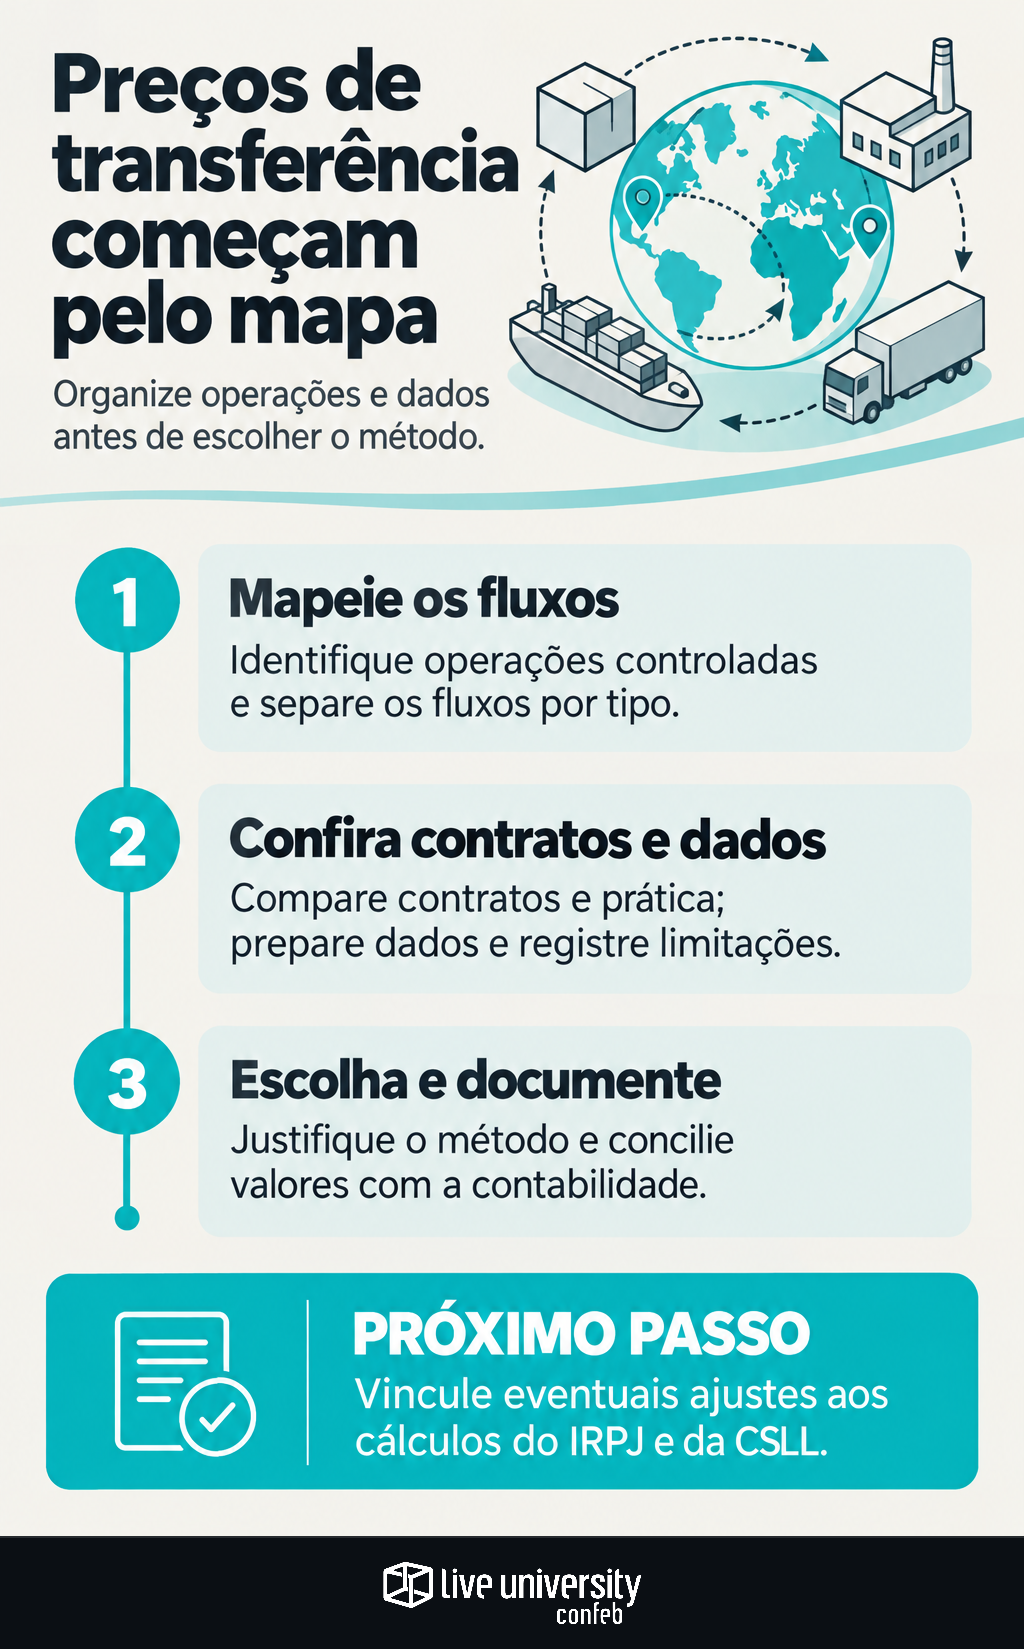
Escolher um método de preços de transferência antes de conhecer a operação pode produzir um cálculo consistente para a transação errada. A preparação começa por identificar contrapartes, separar fluxos e confrontar contratos com a prática. Só depois faz sentido decidir como avaliar preços ou margens.
A Lei nº 14.596/2023 estabelece o princípio arm’s length: transações controladas devem observar condições que seriam estabelecidas entre partes não relacionadas em transações comparáveis. A análise afeta as bases do IRPJ e da CSLL e exige informações comerciais, operacionais e contábeis conectadas.
A sequência é enquadrar, inventariar, delinear e selecionar o método. O exemplo deste guia é hipotético e serve para organizar essa preparação.
Separe operação internacional de operação controlada
Uma compra não está abrangida apenas porque o fornecedor fica no exterior. Primeiro, verifique se existe relação entre as partes nos termos legais ou outra hipótese de aplicação das regras.
Partes relacionadas não se limitam à controladora e às subsidiárias. A lei considera a influência capaz de levar à fixação de condições diferentes das praticadas entre independentes e especifica situações de controle, participação e outros vínculos. Registre a estrutura societária e o fundamento do enquadramento.
Examine também transações com entidades em países ou dependências com tributação favorecida ou beneficiárias de regimes fiscais privilegiados, conforme as hipóteses legais. A ausência de vínculo societário não encerra essa análise. Tax deve consultar a legislação e a relação de jurisdições e regimes aplicável ao período.
No cadastro, identifique a entidade que efetivamente contrata e fatura, seu país de residência e os vínculos relevantes. Compras confirma a contraparte comercial; Jurídico valida os vínculos; Tax documenta a inclusão ou exclusão do perímetro.
Organize o inventário por fluxo, não apenas por fornecedor
Uma contraparte pode fornecer mercadorias, prestar serviços e conceder crédito. Uma linha única por fornecedor esconde diferenças de objeto, remuneração e risco. Separe os fluxos antes de avaliar se podem ser analisados em conjunto.
Cruze compras e vendas com contas a pagar e a receber, contratos intragrupo, tesouraria e lançamentos de fechamento. Examine também arranjos sem cobrança explícita: a ausência de fatura não dispensa verificar se existe transação relevante.
Para cada fluxo, registre contraparte, período, valores, moeda, condições, contas contábeis e documentos de suporte. Acrescente os campos essenciais:
- Bens: especificação, quantidade, preço, descontos, entrega, frete e prazo de pagamento.
- Serviços: escopo, beneficiários, entregas, evidências de execução, custos e critérios de rateio.
- Intangíveis: direitos utilizados ou transferidos, território, prazo, restrições e remuneração.
- Financiamentos: principal, juros, moeda, vencimento, garantias e condições de pagamento. Examine também garantias e estruturas de gestão de caixa.
Confronte o contrato com quem decide e executa
Delinear a transação significa identificar suas características economicamente relevantes. O contrato é o ponto de partida, mas precisa ser confrontado com a conduta efetiva. Divergências exigem investigação e evidências.
Considere uma indústria que importa componentes e recebe assistência técnica da mesma empresa estrangeira. O inventário deve identificar ambos os fluxos e verificar se a assistência integra o preço dos componentes ou tem cobrança separada. Relatórios de atendimento e entregas ajudam a confirmar o serviço. Não presuma separação obrigatória nem agregação automática.
A análise de funções, ativos e riscos deve mostrar quem compra, fabrica, negocia e decide; quais instalações, sistemas e tecnologias utiliza; e quem controla os riscos e tem capacidade financeira para assumi-los. Entrevistas precisam de suporte em alçadas, atas, relatórios e registros de decisão.
Nos intangíveis, investigue as contribuições para desenvolvimento, aprimoramento, manutenção, proteção e exploração, além da titularidade jurídica. Nos financiamentos, examine a substância econômica, não apenas o nome do instrumento.
Prepare dados e registre limitações antes de escolher
O método mais apropriado depende da transação delineada e da confiabilidade dos dados. Levante comparáveis internos, como operações com independentes, e avalie fontes externas. Diferenças de mercado, volume, prazo, garantia e posição na cadeia podem exigir ajustes ou inviabilizar a comparação.
Para métodos baseados em margens, prepare receitas, custos e despesas segmentados por atividade ou conjunto pertinente de transações. Documente rateios e concilie os segmentos com a contabilidade. Registre lacunas e seu efeito na análise: estimativas sem fundamento não substituem dados ausentes.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, identificou maturidade tecnológica avançada em Transfer Pricing em 11% das empresas respondentes. O resultado contextualiza a importância de estruturar a coleta e a rastreabilidade dos dados antes do cálculo.
A justificativa técnica deve explicar a escolha do método, a menor confiabilidade das alternativas relevantes e os ajustes de comparabilidade. Quando houver parte testada, fundamente sua seleção pela complexidade funcional e pelos dados disponíveis, sem presumir que será a empresa brasileira.
Feche com responsáveis e conciliação fiscal
Compras valida condições comerciais; Supply Chain esclarece fluxos e decisões; Tesouraria confirma operações financeiras; Contabilidade concilia registros; Tax coordena o enquadramento e os efeitos tributários. Antes de concluir, verifique:
- Cobertura: contrapartes e fluxos foram revisados, com justificativas de inclusão e exclusão?
- Conciliação: valores e segmentos fecham com a contabilidade, com diferenças explicadas?
- Suporte técnico: delineamento, método, comparáveis e ajustes têm evidências e justificativas?
- Efeito fiscal: eventuais ajustes estão ligados às memórias de cálculo e ao tratamento aplicável no IRPJ, na CSLL, na ECF e no e-Lalur/e-Lacs?
- Governança: responsáveis, revisores, aprovações e versões estão identificados?
Por fim, diferencie ajuste na base tributável, alteração do preço da operação e lançamento contábil. Eles não são automaticamente equivalentes. O mapa deve permitir seguir a transação da contraparte até o eventual efeito fiscal, sem substituir os requisitos formais de documentação.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
