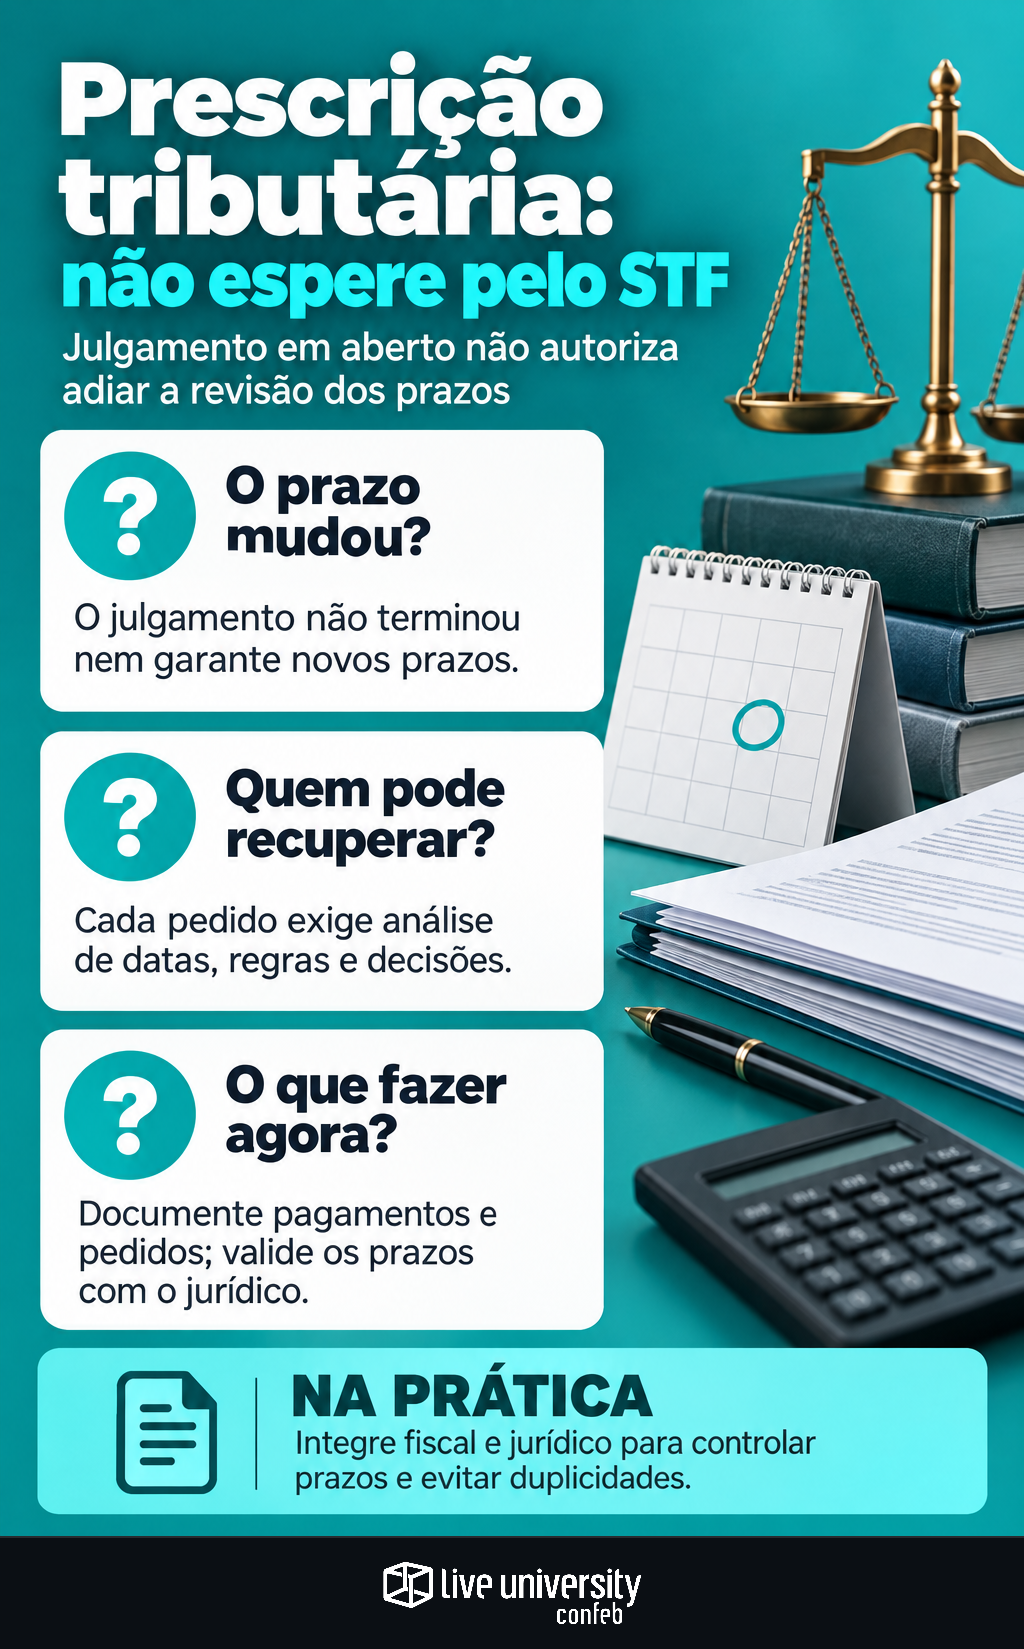
Esperar que o Supremo Tribunal Federal declare um tributo inconstitucional pode comprometer a recuperação de pagamentos antigos. Essa é a tensão de um julgamento interrompido em 23 de outubro por pedido de vista do ministro Alexandre de Moraes. Para as empresas, a providência imediata é revisar documentos e prazos, não presumir que surgiu uma nova janela de restituição.
A discussão reúne duas perguntas diferentes: a declaração de inconstitucionalidade deve iniciar o prazo para pedir a devolução? E uma mudança de jurisprudência pode alcançar contribuintes que organizaram suas ações conforme a orientação anterior? Confundir essas questões pode levar a projeções indevidas de créditos.
O registro do julgamento interrompido em 23 de outubro informa cinco votos contra a aplicação retroativa da mudança e dois favoráveis. Esse retrato não equivale a decisão concluída. O pedido de vista, por si só, não prorroga a prescrição nem autoriza a empresa a aguardar sem avaliar seus prazos.
Qual marco inicial está em discussão
A repetição de indébito é o caminho para buscar a devolução de tributo pago indevidamente. No caso noticiado, o conflito envolve a orientação histórica do Superior Tribunal de Justiça sobre pagamentos de tributos posteriormente declarados inconstitucionais pelo STF.
O entendimento anterior descrito no registro vinculava o início da prescrição ao trânsito em julgado da decisão do Supremo ou à resolução do Senado que suspendesse a execução da lei. Nesse modelo, a declaração de inconstitucionalidade podia ser decisiva para definir quando começaria a contagem.
A mudança é associada ao EREsp 435.835, com acórdão publicado em junho de 2007. O STJ passou a aplicar a lógica histórica dos “cinco mais cinco”, relacionada aos tributos sujeitos a lançamento por homologação: um período até a homologação tácita e outro para pedir a restituição. Isso afastava a declaração do STF como referência necessária para iniciar a contagem.
Essa descrição histórica não deve ser transformada em uma regra geral de dez anos para os pedidos atuais. A análise empresarial precisa considerar o regime aplicável, as datas relevantes e a jurisprudência pertinente a cada situação. O julgamento noticiado não permite transportar automaticamente uma fórmula antiga para todo o estoque de pagamentos.
O voto favorável não significa prazo novo para todos
A Confederação Nacional do Comércio de Bens, Serviços e Turismo levou a controvérsia ao STF em 2012. A entidade questionou tanto o afastamento da decisão de inconstitucionalidade como marco inicial quanto a aplicação retroativa da mudança do STJ. O processo é identificado no registro como ADPF 248.
A identificação importa: uma arguição de descumprimento de preceito fundamental pertence ao controle concentrado de constitucionalidade. Não deve ser apresentada como recurso extraordinário com tema de repercussão geral. Para acompanhar o caso, o jurídico precisa conferir a classe processual, os pedidos e os pronunciamentos efetivamente registrados pelo tribunal.
O voto de Ricardo Lewandowski, relator original, separou as duas questões. Ele rejeitou estabelecer a decisão de inconstitucionalidade como novo marco inicial, mas se posicionou contra a aplicação retroativa da mudança de jurisprudência, com fundamento na segurança jurídica. Dias Toffoli, Luiz Fux, André Mendonça e Edson Fachin acompanharam essa posição, conforme o registro disponível.
Gilmar Mendes abriu divergência, acompanhado por Flávio Dino. Sua fundamentação enfatiza que o contribuinte podia contestar a cobrança antes da manifestação do STF e precisava observar o prazo pertinente. Portanto, mesmo a corrente favorável à proteção da confiança não entrega a conclusão de que toda declaração de inconstitucionalidade reinicia a prescrição.
O alcance depende da história de cada pedido
O primeiro grupo que merece atenção reúne ações antigas cuja tempestividade tenha sido afetada pela mudança de entendimento. Nesses processos, a discussão sobre confiança na jurisprudência anterior pode ser relevante. Ainda assim, é necessário demonstrar a sequência dos acontecimentos e a efetiva relação entre a mudança e o reconhecimento da prescrição.
Outro grupo reúne empresas que pagaram o tributo, mas não ajuizaram ação nem formularam pedido. Não é possível equiparar automaticamente sua situação à de quem já litigava sob determinada orientação. A eventual proteção de uma ação antiga não significa recuperação irrestrita para quem permaneceu inativo.
Há também pedidos administrativos, compensações e processos com decisão definitiva. Cada situação exige exame próprio. Uma alteração jurisprudencial não deve ser tratada como autorização automática para reabrir processos encerrados ou aproveitar valores já rejeitados.
É a mesma cautela necessária ao distinguir pedido de suspensão, andamento das ações e possível modulação. São eventos diferentes, com consequências próprias. Vista no julgamento do Supremo não equivale a suspensão nacional das demandas nem a uma ordem geral sobre os prazos dos contribuintes.
Monte um inventário que permita testar os cenários
O trabalho começa pela conciliação entre fiscal e jurídico. Uma planilha com o valor total pretendido é insuficiente. O controle precisa ligar cada pagamento à cobrança discutida, ao contribuinte titular e ao instrumento utilizado para buscar a recuperação.
No TPI — Tax Performance Index, da Confeb, de 2026, Recuperação de Créditos foi apontada como um dos KPIs mais importantes por 51% das empresas respondentes, enquanto Contencioso Tributário foi citado por 43%. Os números mostram a relevância dessas duas frentes entre as empresas ouvidas. Para este julgamento, a aplicação prática é conectá-las: acompanhar valores sem acompanhar os prazos dos processos deixa uma parte essencial do risco fora do controle.
O inventário deve conter, no mínimo:
- Pagamento: tributo, período de apuração, data, valor, comprovante e identificação da pessoa jurídica titular.
- Fundamento: cobrança questionada, decisão de inconstitucionalidade relacionada e limites da tese invocada.
- Pedido: número do processo ou protocolo, data de apresentação, objeto, períodos e valores abrangidos.
- Prescrição: regra adotada, marco inicial considerado, memória de cálculo e responsável pela validação jurídica.
- Situação processual: decisões sobre prescrição, recursos pendentes, trânsito em julgado e eventual suspensão.
- Rastreabilidade: vínculo entre documentos, cálculos e valores já restituídos ou compensados, para evitar duplicidade.
Transformar esse levantamento em uma matriz de riscos tributários com responsáveis e prazos ajuda a priorizar situações urgentes. A matriz deve separar valor potencial, risco de prescrição e estágio processual, sem tratar todo o montante identificado como crédito disponível.
O que acompanhar antes de mudar a estratégia
O próximo acompanhamento deve partir do andamento oficial da ADPF 248. É necessário verificar eventual devolução da vista, nova inclusão em julgamento, alterações de voto e o conteúdo da decisão colegiada. Depois, será preciso examinar se o tribunal delimitou situações protegidas, datas de corte ou condições para aplicação do entendimento.
A empresa deve manter dois planos separados: preservar direitos pelos instrumentos cabíveis e avaliar os efeitos do julgamento quando definidos. A escolha de ajuizar, recorrer ou formular pedido depende de análise individual, não de uma recomendação genérica baseada no placar provisório.
Também importa revisar a regularidade de cada medida. O cuidado com cabimento, prazo, representação e valores nos recursos, tratado pelo portal no contexto do CARF, ilustra uma disciplina igualmente necessária na gestão do contencioso: uma tese relevante não substitui o cumprimento dos requisitos processuais aplicáveis.
Até haver definição verificável, o ganho concreto está na organização. Pagamentos conciliados, ações mapeadas e marcos prescricionais documentados permitem reagir ao julgamento sem confundir expectativa com direito reconhecido — e sem deixar um prazo vencer enquanto se espera pelo STF.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.