Por Rafael Antunes
16 de outubro de 2026
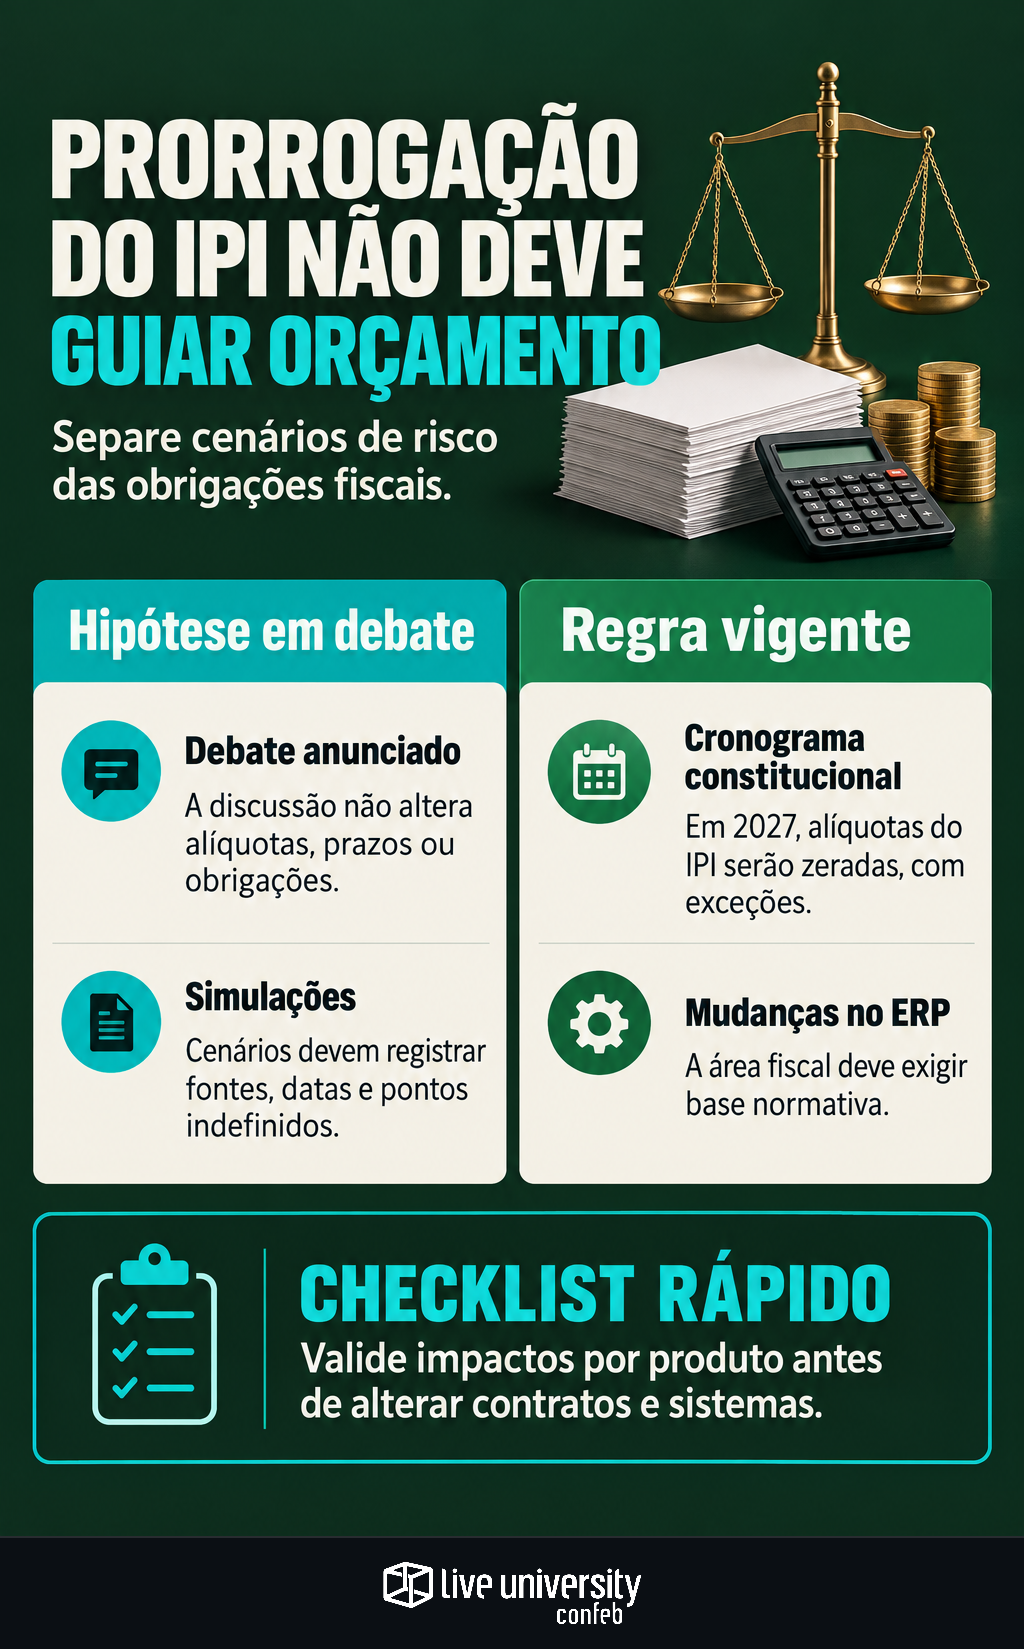
A intenção do governo de discutir, após a eleição, a prorrogação do Imposto sobre Produtos Industrializados (IPI) para setores alcançados pelo Imposto Seletivo acrescenta uma hipótese ao planejamento tributário das empresas. Não representa, por si só, mudança de alíquota, de prazo ou de obrigação fiscal.
Para quem prepara o orçamento de 2027, a distinção é decisiva. Uma discussão pode justificar simulações, mas não autoriza trocar a regra legal por uma expectativa na apuração, no cadastro de produtos ou na negociação de preços.
A chamada divulgada em 14 de outubro informa a intenção de debate. O material disponível, porém, não detalha quais segmentos seriam contemplados, por quanto tempo o IPI seria mantido ou qual alteração normativa seria proposta. Não há base, nesse recorte, para atribuir uma lista de setores à iniciativa.
O ponto de partida é o cronograma constitucional
A Emenda Constitucional nº 132/2023 estabeleceu, para 2027, a redução a zero das alíquotas do IPI, ressalvados os produtos com industrialização incentivada na Zona Franca de Manaus, conforme critérios legais. Portanto, descrever a transição como extinção integral do imposto seria impreciso.
O mesmo cronograma prevê a cobrança do Imposto Seletivo a partir de 2027. Há ainda uma proteção essencial para a análise: o artigo 126 do Ato das Disposições Constitucionais Transitórias veda a incidência cumulativa do IPI com o Seletivo.
Por isso, a expressão “prorrogação do IPI” não basta para concluir que haverá cobrança dos dois tributos sobre um mesmo produto. Uma proposta precisaria esclarecer como se compatibilizaria com essas disposições e quais mudanças jurídicas exigiria. Não é possível presumir que um simples ajuste de alíquota resolveria a questão.
No orçamento, separe hipótese de obrigação
A resposta mais prudente é manter identificadas as premissas legais utilizadas na projeção e criar, separadamente, uma análise de sensibilidade. Cada cenário deve registrar fonte, data de atualização e pontos ainda indefinidos.
Em um exemplo hipotético, uma indústria que negocia fornecimento com entregas em 2027 não deve aceitar um adicional de preço apresentado apenas como “prorrogação do IPI”. A equipe fiscal precisa solicitar o enquadramento do produto, a operação envolvida, a base normativa e a memória de cálculo.
Também seria precipitado assumir uma redução automática do preço de compra pela mudança do IPI. O efeito econômico depende do tratamento tributário da operação, do eventual direito a crédito e das condições comerciais. Valor destacado na nota e custo efetivo da aquisição não são necessariamente iguais.
Sem definição de produtos, alíquotas e período, não há suporte para estimar um aumento ou uma economia percentual decorrente da discussão anunciada.
O que acompanhar antes de alterar contratos e sistemas
O acompanhamento deve ligar a evolução normativa aos produtos efetivamente comprados, importados ou vendidos. A classificação fiscal é um ponto de partida, mas precisa ser examinada junto à descrição da mercadoria e às condições da operação.
Uma rotina de controle pode reunir:
- Proposta formal: identificar texto, instrumento jurídico e estágio de tramitação.
- Produtos e operações: verificar alcance, exceções e enquadramento fiscal.
- Vigência: distinguir publicação, produção de efeitos e eventuais regras de transição.
- Custos e créditos: documentar o efeito no desembolso e no custo líquido, sem pressupor creditamento.
- Contratos e ERP: prever revisão de preços e preparar testes, sem ativar regras baseadas apenas em expectativa.
Compras pode organizar a abertura dos componentes tributários nas cotações. Supply Chain pode mapear pedidos e entregas que atravessam a transição. À área fiscal cabe validar o tratamento e autorizar mudanças de parametrização com fundamento normativo.
A decisão imediata não é antecipar uma cobrança ainda indefinida. É manter rastreáveis as premissas do orçamento e preparar a empresa para reagir quando houver um texto formal. Discussão entra no mapa de riscos; regra aplicável entra na apuração.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
