Reconhecer uma provisão na contabilidade não significa poder deduzi-la na apuração do IRPJ e da CSLL. Nas provisões no lucro real, o trabalho fiscal começa por separar a obrigação estimada da autorização legal para reduzir as bases tributáveis.
Essa distinção evita deduzir uma despesa antes do momento permitido, aproveitar o mesmo gasto novamente na liquidação ou tributar uma reversão sem considerar a adição feita na origem.
O controle precisa acompanhar o ciclo inteiro. A pergunta central não é apenas “houve pagamento?”, mas qual efeito essa obrigação já produziu no resultado contábil e na apuração de cada tributo?
Identifique a obrigação antes de decidir o ajuste
Uma conta chamada “provisões” pode reunir contingências judiciais, obrigações com empregados e gastos já incorridos cuja nota fiscal ainda não chegou. O nome da conta não determina a dedutibilidade. Um serviço efetivamente prestado, por exemplo, exige análise da competência e da documentação, não uma adição automática por estar em conta genérica.
O artigo 13 da Lei nº 9.249/1995 veda, como regra, a dedução de provisões no lucro real e na base da CSLL, ressalvadas as hipóteses legais. Entre elas estão férias e décimo terceiro de empregados. Existem também regras setoriais específicas.
Para cada obrigação, identifique a natureza do gasto, sua vinculação à atividade, a documentação e a eventual autorização ou vedação específica. Conclua separadamente para IRPJ e CSLL: o e-Lalur acompanha o primeiro; o e-Lacs, a segunda.
Contingências, férias e décimo terceiro não seguem a mesma regra
Contingências judiciais: a provisão para perda estimada, em regra, não é dedutível na constituição. Se reduziu o resultado contábil, exige adição fiscal. O reconhecimento contábil de uma perda provável não elimina a restrição tributária.
Também não garante dedução futura. É necessário examinar a obrigação discutida: uma despesa contratual pode atender aos requisitos de dedução posteriormente; uma parcela legalmente vedada pode continuar indedutível mesmo paga. Contingências tributárias exigem avaliar, ainda, as regras do tributo e eventual suspensão de sua exigibilidade.
Férias e décimo terceiro de empregados: têm dedução admitida, observados os critérios legais de formação e cálculo. A memória deve demonstrar os direitos adquiridos ou a proporcionalidade aplicável, a remuneração considerada e as parcelas cabíveis. A autorização não se estende automaticamente a reservas genéricas ou a administradores sem vínculo de emprego.
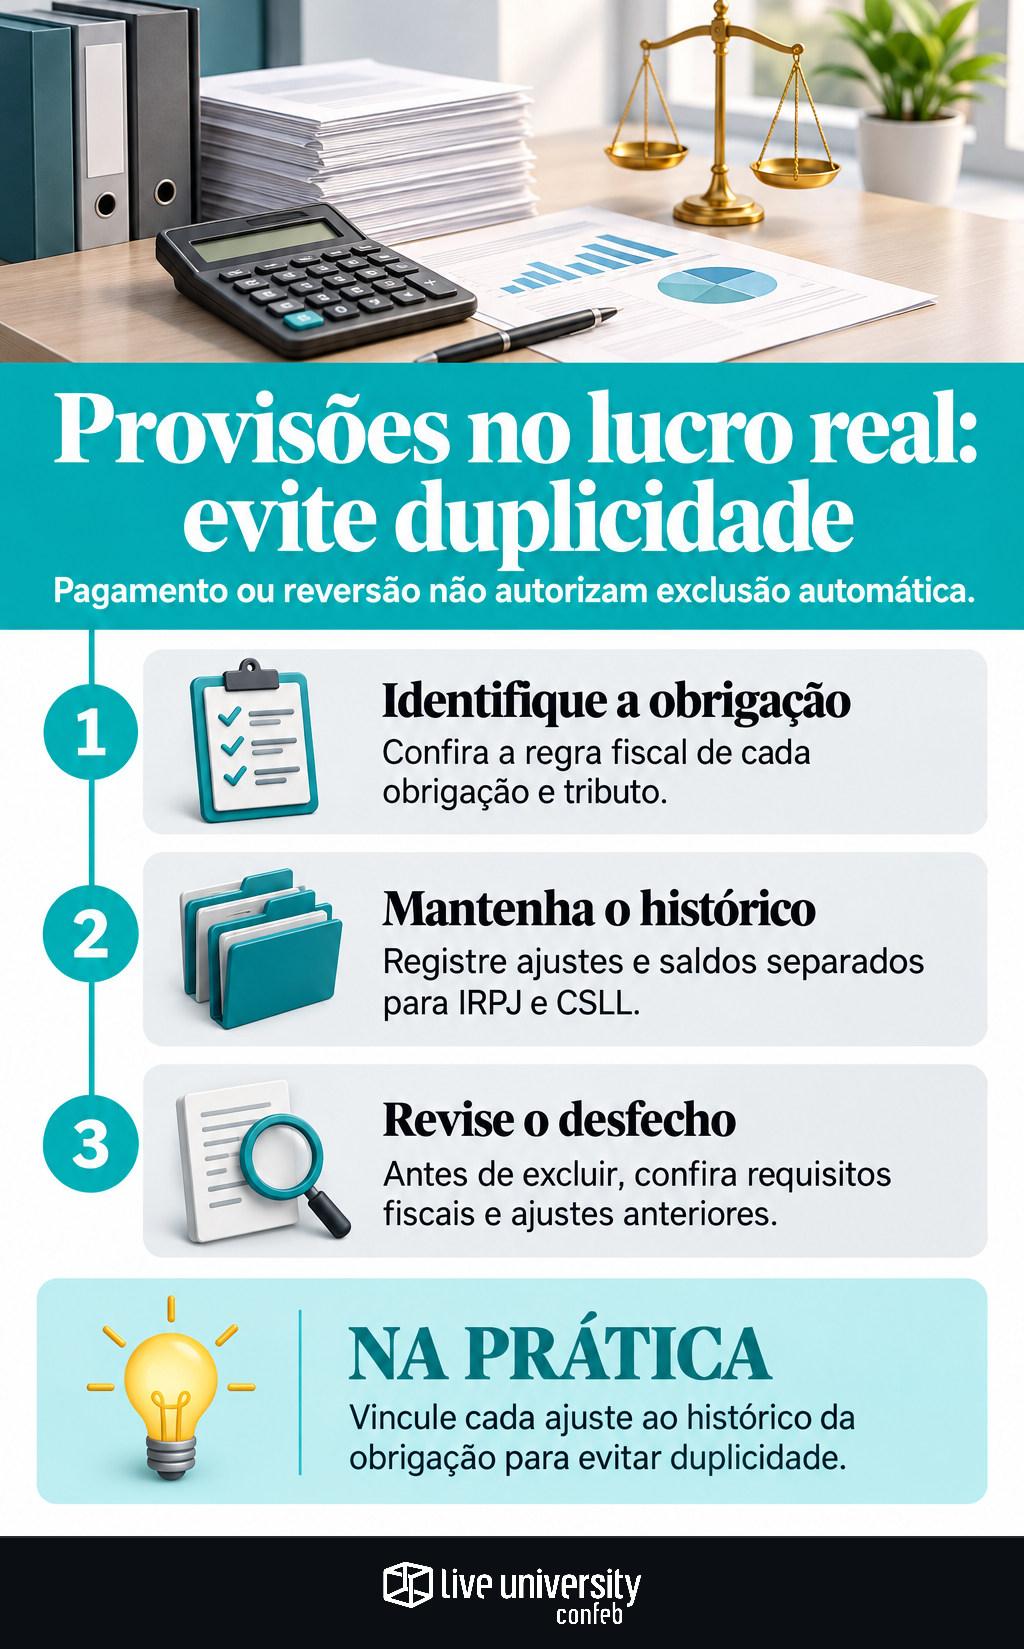
Se a provisão foi corretamente deduzida, o pagamento contra o passivo não gera nova dedução. Caso o sistema registre outra despesa, a conciliação deve identificar e corrigir o efeito duplicado.
Registre a adição e mantenha o histórico até o desfecho
Quando uma provisão indedutível reduz o resultado, a adição na Parte A neutraliza essa despesa na apuração correspondente. Havendo diferença com efeito fiscal futuro, acompanhe o saldo na Parte B do e-Lalur e do e-Lacs, conforme as regras de escrituração.
Não confunda uma vedação definitiva à dedução com diferença temporária. Mesmo quando o gasto não puder ser deduzido futuramente, preserve o histórico para avaliar eventual reversão. O controle não deve criar uma expectativa de dedução sem fundamento legal.
A escrituração e os controles auxiliares que sustentam a ECF devem permitir reconstruir cada movimento. Mantenha, no mínimo:
- Identificador da obrigação, conta contábil e natureza do gasto.
- Fundamento fiscal e documentos comprobatórios.
- Constituição, reforços, reduções e respectivos períodos.
- Adições, exclusões e saldos separados para IRPJ e CSLL.
- Documentação do desfecho e conciliação entre saldo contábil e fiscal.
Concilie os registros em cada apuração pertinente. No lucro real anual, o cuidado também alcança os balanços ou balancetes utilizados para suspender ou reduzir estimativas, não apenas a entrega da ECF.
Realização, pagamento e reversão exigem testes diferentes
Realização ou pagamento não autorizam exclusão automática. Primeiro, confirme se a obrigação passou a atender aos requisitos fiscais de dedução e em qual período. Não existe regra geral que torne qualquer provisão dedutível apenas porque foi paga.
Se a despesa se tornar dedutível e a baixa ocorrer contra o passivo, sem nova despesa no resultado, pode caber exclusão do valor anteriormente adicionado. Se houver novo lançamento no resultado, considere esse efeito antes de ajustar, para não deduzir duas vezes.
Na reversão que aumenta o resultado contábil, verifique se a provisão original foi adicionada e permaneceu sem aproveitamento fiscal. A exclusão pode neutralizar esse efeito, limitada ao valor comprovado e observadas as regras aplicáveis. Se a provisão foi deduzida na origem, não exclua sua reversão apenas pelo nome do lançamento.
Exemplo prático e checklist de fechamento
Considere uma situação ilustrativa, sem valores: a empresa provisiona uma perda em disputa contratual com fornecedor. Registra despesa e passivo, adiciona a despesa no IRPJ e na CSLL e identifica a obrigação nos controles fiscais.
Se houver acordo: confirme a natureza dedutível do gasto e o período correto. Caso a liquidação ocorra apenas contra o passivo, avalie a exclusão da parcela antes adicionada. Se a obrigação desaparecer: confronte a receita de reversão com a adição anterior ainda não aproveitada. Em desfecho parcial, separe a parcela realizada, a revertida e o saldo remanescente.
Antes de fechar a apuração, confira:
- A classificação e o fundamento legal foram confirmados para cada tributo?
- O lançamento atual afetou o resultado ou apenas o passivo?
- A despesa original foi adicionada ou deduzida? Houve aproveitamento posterior?
- A exclusão proposta repete uma dedução já registrada?
- Parte A, Parte B e documentos explicam o saldo remanescente?
A regra operacional é vincular cada ajuste ao histórico da obrigação. Nenhuma exclusão deve ser aprovada apenas porque houve pagamento ou reversão.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
