Uma empresa paga a estrutura administrativa do grupo e cobra das demais suas parcelas. O financeiro registra reembolso. Para o fiscal, porém, o nome do lançamento não resolve: é preciso identificar a operação, o benefício recebido e a composição do valor.
O rateio de despesas pode representar recuperação de custos compartilhados. Também pode encobrir um serviço ou distribuir gastos exclusivos de outra empresa. Cobrar sem margem não basta para validar o reembolso.
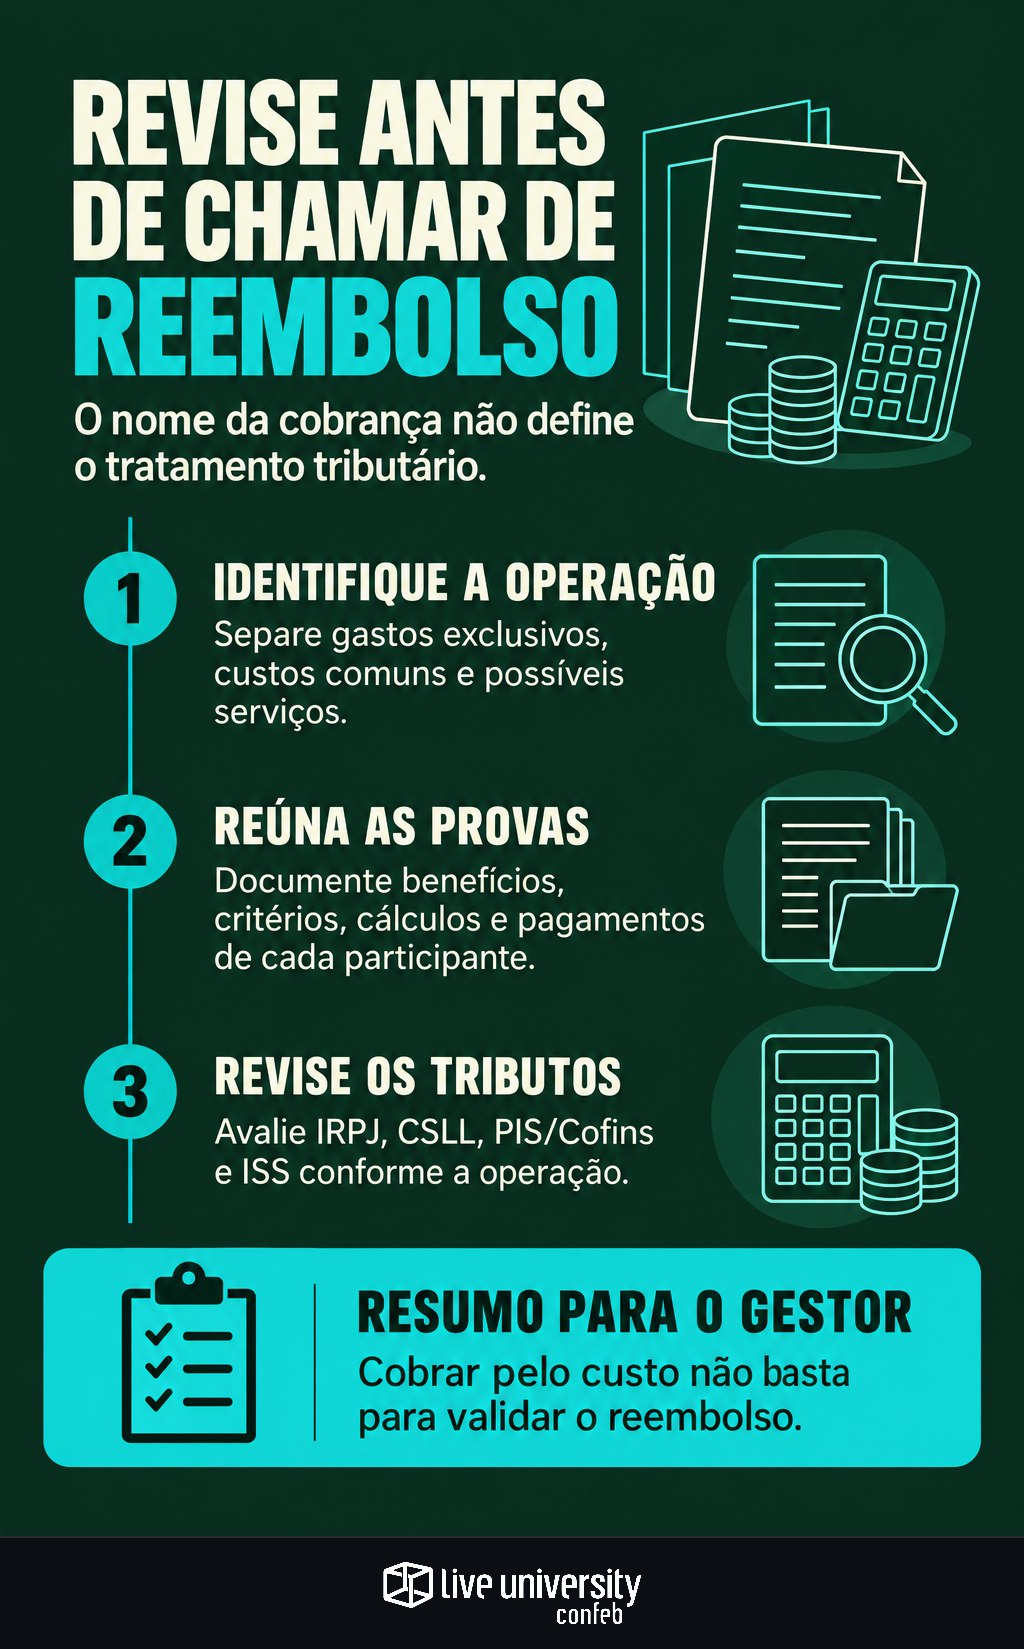
Antes da apuração, contrato, documentos e contabilidade precisam contar a mesma história. A classificação orienta a análise de IRPJ, CSLL, PIS/Cofins e ISS.
Separe custo comum, gasto exclusivo e serviço
Departamentos centralizados de RH, TI e contabilidade não têm classificação tributária automática. Um mesmo centro administrativo pode reunir situações distintas:
- Gasto exclusivo: beneficia apenas uma empresa. Uma licença usada somente por uma subsidiária não deve ser repartida. Se outra empresa adiantou o pagamento, o reembolso específico exige comprovação própria.
- Despesa compartilhada: atende a participantes identificadas e permite divisão justificável, como uma ferramenta administrativa utilizada por várias empresas, respeitadas as condições contratuais do fornecedor.
- Serviço intragrupo: uma empresa assume a execução de uma atividade para outra. Suporte técnico com entregas, responsabilidades e níveis de atendimento definidos exige análise como possível serviço, mesmo cobrado pelo custo.
Esses exemplos são ilustrativos. A pergunta decisiva é o que cada participante efetivamente contratou e recebeu, não qual descrição aparece na cobrança.
Escolha critérios que expliquem o benefício
O direcionador deve acompanhar a natureza da despesa. Licenças podem ser distribuídas por usuários; processamento de folha, por empregados atendidos; espaço físico, por área ocupada. São possibilidades, não critérios obrigatórios.
Dividir tudo pelo faturamento facilita a planilha, mas pode distorcer o consumo. O acordo deve justificar a base escolhida, identificar a origem dos dados e definir atualização, entrada de participantes e ajustes.
Considere um RH centralizado que processa folhas e conduz um projeto exclusivo de uma subsidiária. O processamento pode admitir divisão por empregados, consideradas diferenças relevantes de complexidade. O projeto exclusivo deve ficar separado: as demais empresas não receberam esse benefício.
Monte uma trilha documental verificável
O acordo deve refletir a operação real. Além de identificar participantes e responsabilidades, precisa delimitar despesas elegíveis, exclusões, critérios e forma de liquidação. Uma cláusula que chama tudo de reembolso não substitui essa análise.
Reúna quatro conjuntos de evidências:
- Origem: contratos, notas fiscais, faturas e documentos pertinentes aos gastos.
- Benefício: usuários, relatórios de utilização, atendimentos ou transações processadas.
- Cálculo: composição do custo, exclusões, direcionadores e parcela de cada empresa, inclusive da centralizadora.
- Liquidação: pagamentos ou compensações, lançamentos e conciliação dos saldos.
A memória precisa permitir o caminho inverso: partir da cobrança e chegar à despesa original. Nota de débito isolada não comprova esse percurso nem substitui documento fiscal legalmente exigido.
IRPJ e CSLL exigem examinar a despesa e o regime
No lucro real, pagar uma empresa do grupo não torna a despesa automaticamente dedutível. É necessário avaliar natureza, necessidade, vínculo com a atividade, competência, comprovação e restrições legais. O art. 311 do Regulamento do Imposto sobre a Renda orienta o exame das despesas operacionais no IRPJ; a CSLL exige observância de suas regras próprias.
A participante deve sustentar que a parcela lhe pertence. A centralizadora deve separar o custo próprio dos valores suportados por conta das demais, evitando deduzir integralmente gastos que foram atribuídos a outras empresas.
No lucro presumido, despesas operacionais não reduzem as bases como no lucro real. Também é necessário classificar corretamente os recebimentos. Essa revisão se conecta ao cuidado de separar receitas por atividade no lucro presumido, sem presumir que toda entrada chamada reembolso recebe o mesmo tratamento.
PIS/Cofins e ISS não seguem apenas o nome da cobrança
Para PIS/Cofins, tratar um recebimento como recuperação de despesas, e não como receita própria, exige demonstrar um compartilhamento efetivo e verificar os requisitos legais e administrativos aplicáveis ao regime. Custos comprovados, critérios objetivos e escrituração segregada são essenciais; ausência de margem, isoladamente, não resolve.
Se houver remuneração por serviço, a cobrança deve ser analisada nessa condição. Para quem paga, o rateio também não gera crédito automático: o aproveitamento depende da hipótese legal, do regime e da documentação, sem duplicidade sobre o mesmo gasto.
No ISS, verifique se a atividade corresponde a serviço da lista da LC nº 116/2003 e examine a legislação municipal. Havendo prestação tributável, revise documento fiscal, local de incidência e eventual retenção. O checklist de retenções em serviços ajuda a organizar essa conferência antes do pagamento.
Não transporte automaticamente essas conclusões para CBS e IBS. A transição disciplinada pela LC nº 214/2025 exige análise por competência e pelas regras próprias dos novos tributos, inclusive nas operações entre partes relacionadas. Preveja revisão tributária dos contratos.
Feche o período com um checklist curto
Antes de tratar os valores como simples reembolso, confirme:
- Escopo: retire despesas alheias às participantes e segregue gastos exclusivos.
- Duplicidades: confira se houve pagamento direto ao fornecedor ou outra cobrança pelo mesmo objeto.
- Bases: valide os direcionadores do período e o benefício de cada empresa.
- Conciliação: compare documentos, custo elegível, parcelas distribuídas, escrituração e liquidação.
- Mudanças: revise critérios após aquisições, encerramentos, terceirizações ou alterações de uso.
- Conclusão fiscal: registre o fundamento para classificar a operação e cumprir suas obrigações.
A revisão deve começar por “qual operação ocorreu e quem foi beneficiado?”. Se contrato, cálculo e evidências não responderem de forma consistente, reavalie o tratamento antes da apuração.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
