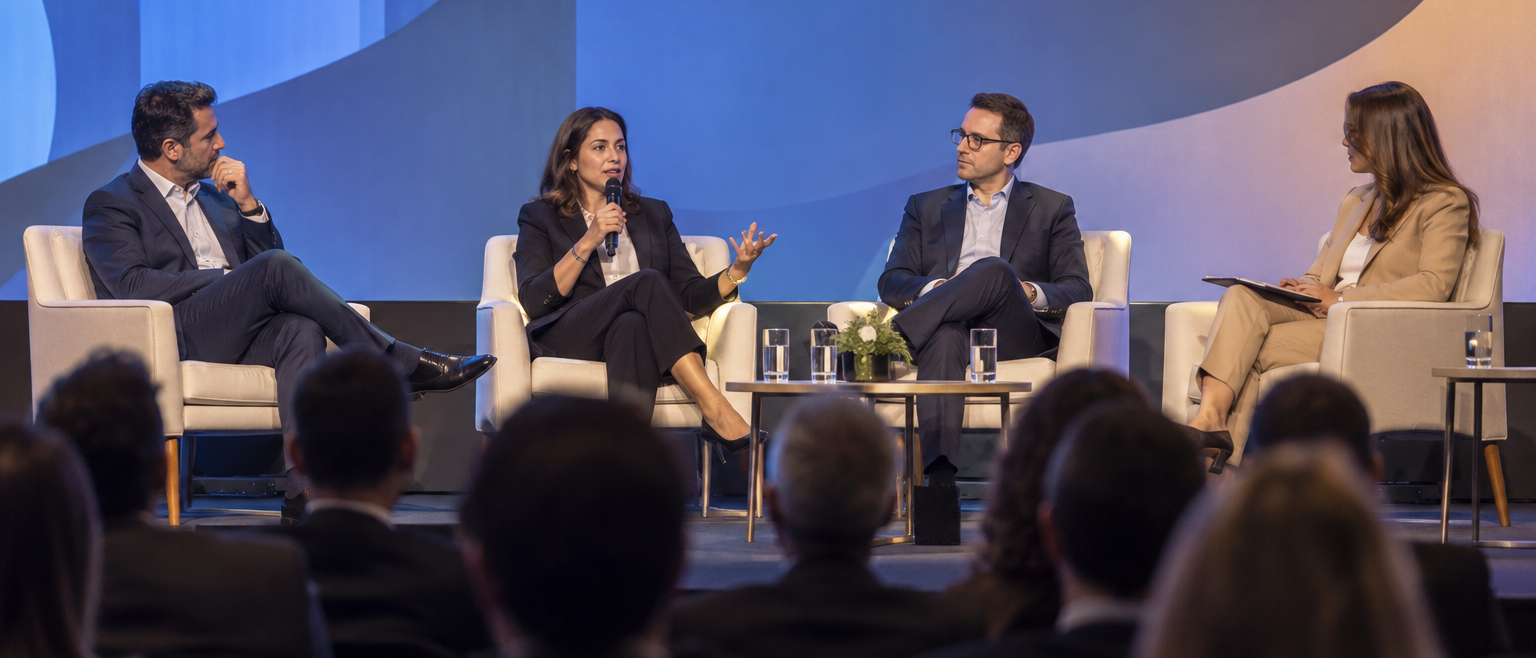
A reforma tributária exige análises separadas para vendas entre empresas e ao consumidor final, defendeu Aneliza Lima, CFO da Lev Bicicletas, no Tax Summit - Roadshow, nesta terça-feira (27/10), no Prodigy Santos Dumont. Na palestra sobre os impactos nos modelos B2B e B2C, ela destacou que o crédito tributário ganha peso na escolha do fornecedor, enquanto o preço final continua central para o consumidor.
A distinção tem efeito direto na rotina fiscal: uma empresa que atua nos dois mercados precisa avaliar compras, formação de preços e margens por canal, em vez de aplicar uma resposta única à operação inteira.
O crédito entra na comparação entre fornecedores
Aneliza usou a própria Lev para mostrar a diferença. Segundo a executiva, a empresa vende bicicletas elétricas em lojas físicas e no e-commerce, mas também opera na revenda, tendo o Magazine Luiza como principal revendedor.
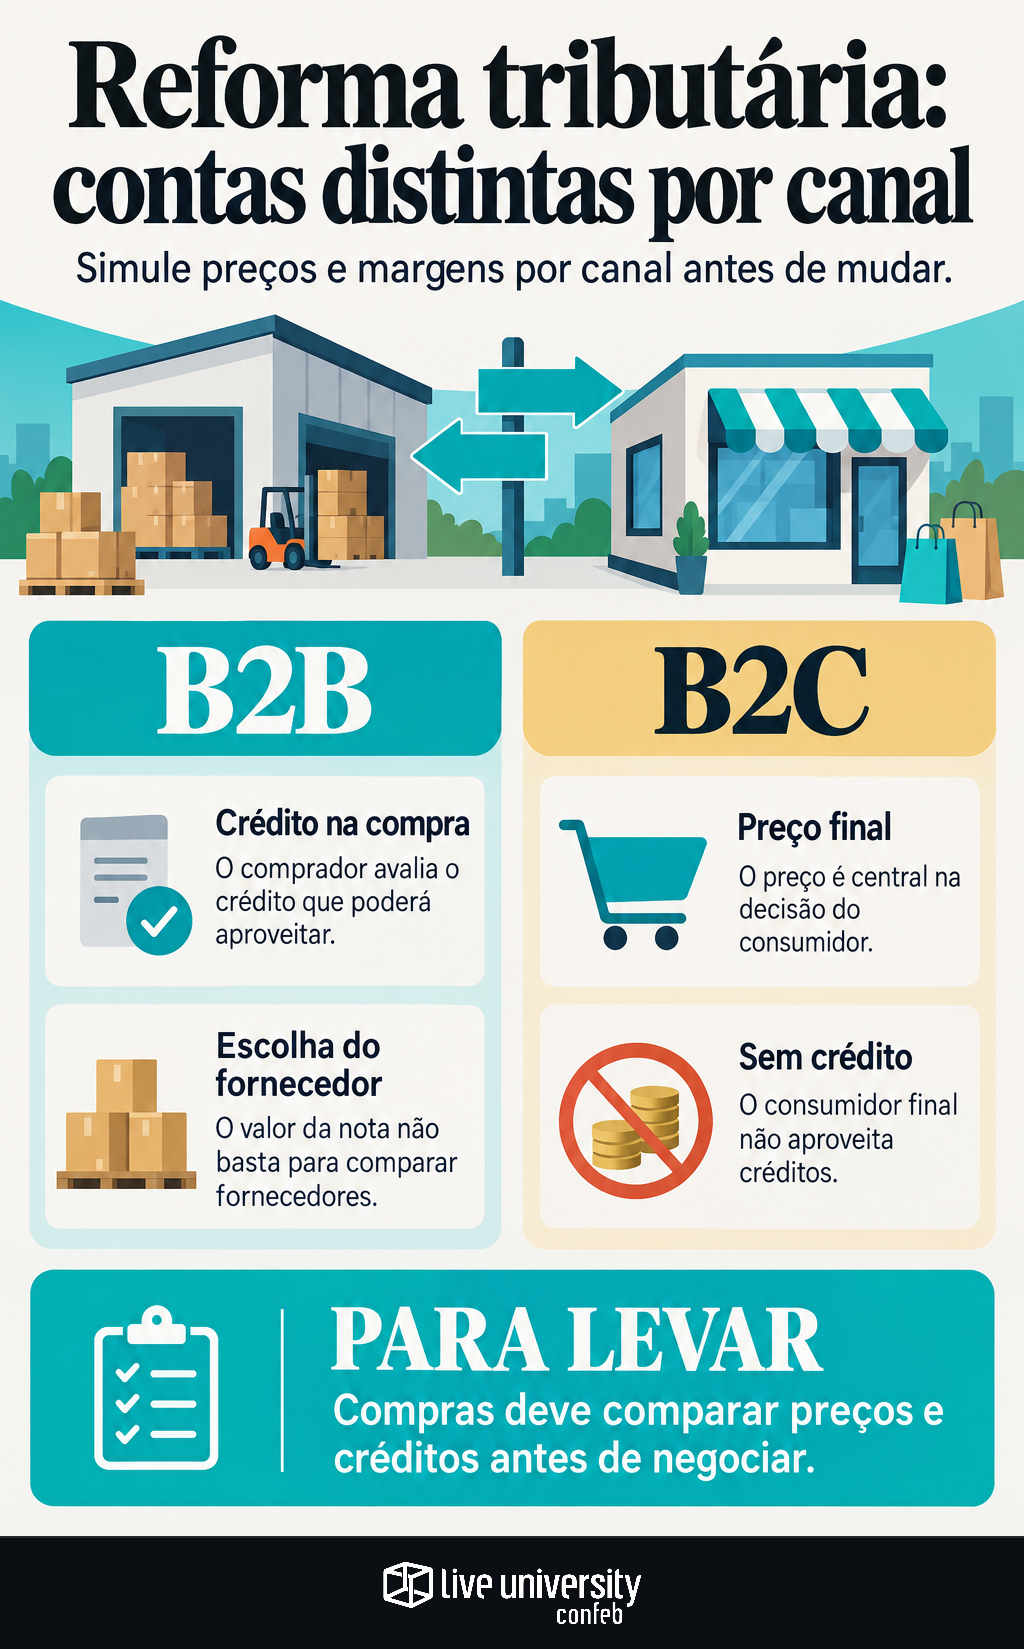
No B2B, explicou, o comprador considera o crédito que poderá aproveitar na etapa seguinte. Por isso, comparar propostas apenas pelo valor da nota pode deixar de mostrar uma diferença importante entre fornecedores.
A palestrante chamou atenção para empresas do Simples Nacional. Na comparação apresentada, o recolhimento de IBS e CBS dentro do DAS gera menos crédito ao comprador do que o recolhimento desses tributos fora dele. Para ela, essa diferença pode influenciar a decisão de compra e pressionar a negociação comercial.
Isso não equivale a recomendar a mesma escolha para todos os fornecedores. A análise depende do perfil dos clientes e da operação — ponto que também orienta a comparação entre IBS, CBS e o impacto nas compras.
No B2C, o preço precisa caber na decisão do consumidor
Nas vendas ao consumidor final, que não aproveita créditos, Aneliza colocou o preço no centro da análise. Para empresas com lojas físicas, e-commerce e revenda, a recomendação foi separar os cálculos de cada canal.
Na apresentação, ela destacou três recortes para as simulações:
| Operação | Foco indicado pela palestrante | Decisão a avaliar |
|---|---|---|
| Revenda B2B | Crédito recebido na compra | Competitividade do fornecedor |
| Loja física | Preço final ao consumidor | Efeito sobre a margem |
| E-commerce | Destino da venda e localização do CD | Preço único ou margens distintas |
No comércio eletrônico, a executiva recomendou revisar a localização dos centros de distribuição. Segundo ela, estruturas escolhidas em função de benefícios fiscais precisam ser reavaliadas diante das mudanças da reforma.
A simulação deve começar antes de mudar a empresa
Uma das recomendações foi calcular como ficaria a precificação caso a empresa mantivesse sua estrutura atual. Aneliza relatou que a Lev fez esse exercício para identificar os ajustes necessários.
O objetivo é enxergar conjuntamente alterações de alíquotas, créditos e margens. A executiva destacou a ampliação das possibilidades de crédito como um ponto positivo, citando despesas como frete, energia, aluguel, marketing e tecnologia em sua exposição.
Para transformar esse diagnóstico em negociação, a simulação de preços e margens com Compras ajuda a organizar premissas e comparar cenários, sem tratar uma alíquota estimada como resultado definitivo.
Capacidade analítica é parte da preparação
O Tax Performance Index (TPI), pesquisa da Confeb de 2026, oferece contexto para esse desafio: entre as empresas respondentes, o pilar Capacidade Analítica recebeu 40 pontos, ante 68 em Performance, na escala de 0 a 100 do estudo. O contraste reforça a importância de olhar além da execução das rotinas ao preparar simulações comerciais e tributárias.
A orientação central da palestra foi separar os modelos de negócio antes de decidir. Para a equipe fiscal, isso significa apresentar cenários por canal e destino, explicitar os créditos considerados e discutir com as áreas comerciais quais mudanças preservam a competitividade de cada operação.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
