Os impactos da reforma tributária nas empresas precisam ser calculados também pelo tempo que os créditos levam para virar dinheiro, não apenas pela diferença entre débitos e créditos. No Tax Summit – Roadshow, realizado em 28 de outubro no Prodigy Santos Dumond, painelistas defenderam comparar a operação atual com cenários de 2027 e 2033, usando fluxo de caixa e valor presente para avaliar o efeito financeiro da transição.
A discussão ocorreu no painel “Reforma Tributária: o que ninguém contou para o Tax Director”, mediado por José Guilherme Sabino, com Denys Andrade, Manoela Floret e Alexandre Antunes. O debate mostrou por que uma carga tributária aparentemente próxima da atual pode coexistir com pressão sobre o capital de giro.
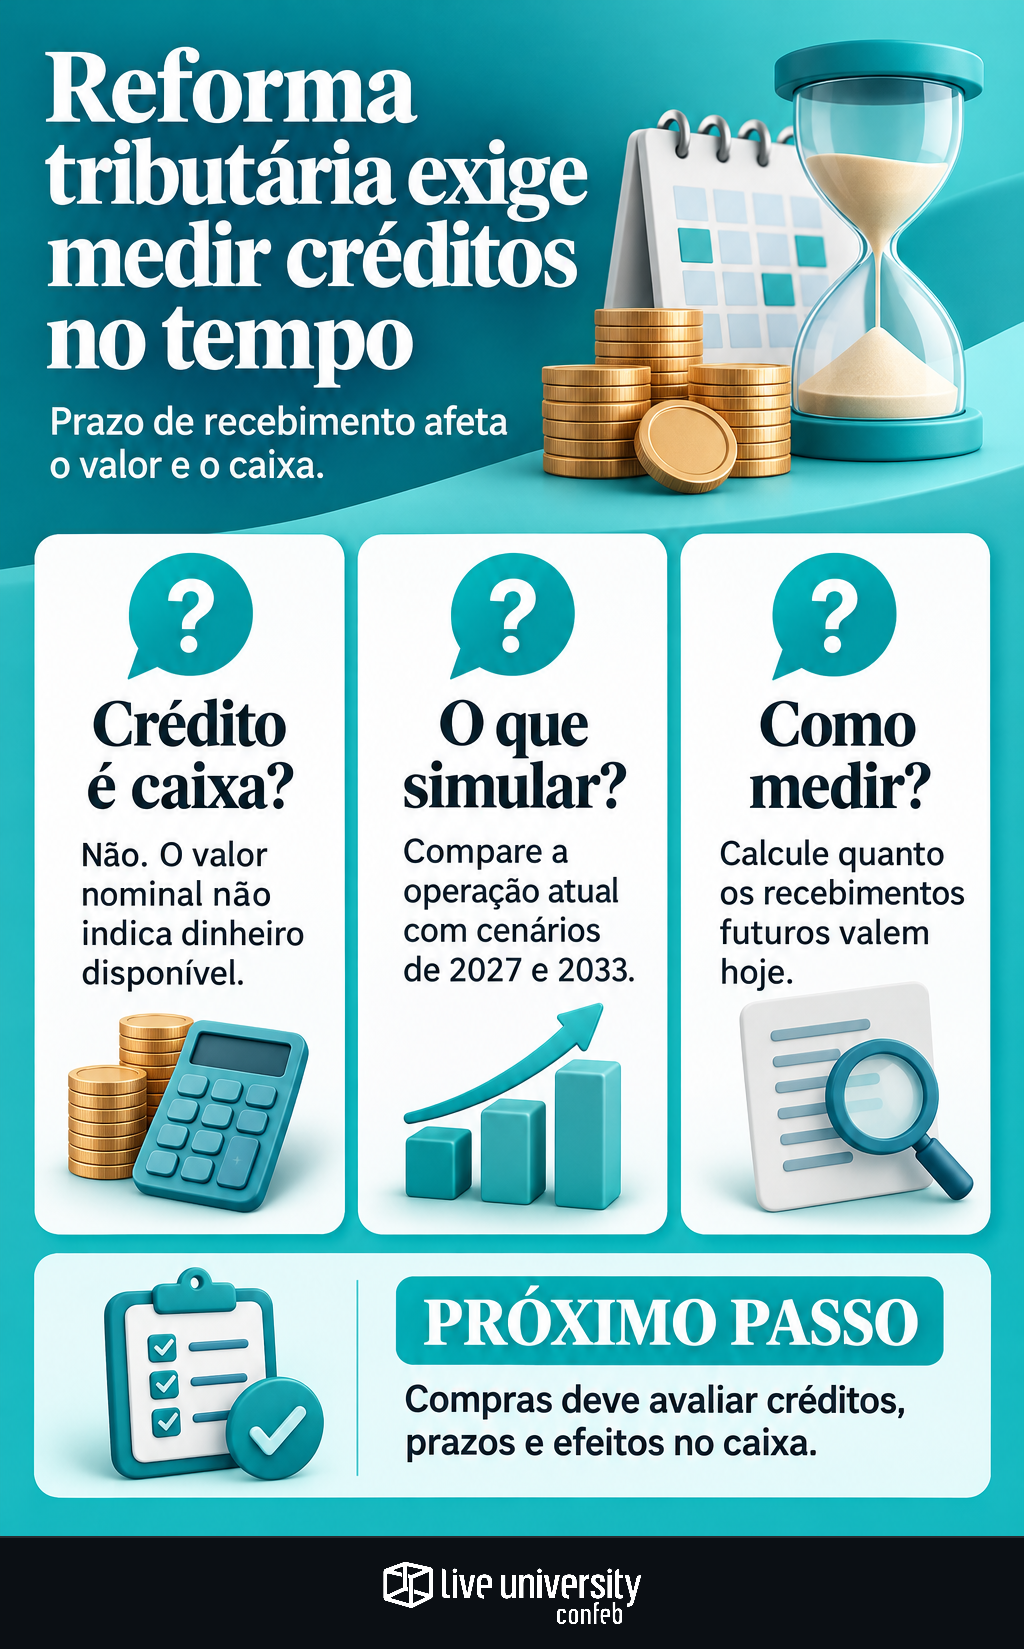
Crédito nominal não equivale a dinheiro disponível
Um dos participantes relatou que sua modelagem considera eventual impairment — redução do valor recuperável — do saldo credor de ICMS. No cenário descrito, o recebimento em parcelas iguais ao longo de 20 anos exige avaliar a perda de valor econômico desse saldo.
O exemplo foi apresentado como parte do estudo da empresa, não como demonstração de uma perda já reconhecida. A distinção importa: projetar recebimentos futuros, calcular seu valor presente e concluir sobre um ajuste contábil são etapas diferentes.
Em termos financeiros, trazer um recebimento a valor presente significa estimar quanto ele vale hoje, considerando o prazo e uma taxa de desconto. Assim, o saldo nominal, sozinho, não responde quanto aquele ativo contribui para financiar a operação.
O que revisar na modelagem financeira
A recomendação do painel foi atualizar os estudos quando mudarem suas premissas. Um participante afirmou que precisará recalcular débitos e créditos de uma operação predominantemente exportadora após a alteração da alíquota referencial discutida no encontro.
Como aplicação prática desse debate, a revisão pode separar quatro perguntas:
| Dimensão | Pergunta para a simulação |
|---|---|
| Carga tributária | Qual é o efeito líquido de débitos e créditos? |
| Liquidez | Quando o crédito poderá se transformar em caixa? |
| Valor econômico | Quanto os recebimentos futuros valem hoje? |
| Operação | Como preços, compras e clientes alteram o resultado? |
Essa separação complementa a simulação de preços e margens em Compras: preservar margem não significa, necessariamente, preservar disponibilidade financeira.
O TPI — Tax Performance Index, da Confeb, de 2026, ajuda a contextualizar esse desafio: entre as empresas respondentes, o pilar Capacidade Analítica recebeu 40 pontos, enquanto Performance alcançou 68. O contraste mostra que a capacidade de análise teve avaliação inferior à de desempenho no levantamento.
Exportação e hotelaria expõem problemas distintos
Na operação exportadora relatada no painel, o crédito foi identificado como principal gargalo. O participante disse buscar drawback e RECOF para reduzir a dependência de ressarcimentos governamentais. Trata-se de uma estratégia mencionada no debate, cuja aplicação exige avaliação específica da operação.
Na hotelaria, Alexandre Antunes apontou outra dificuldade: repassar o aumento da carga aos hóspedes. Ele estimou que a carga do setor poderia dobrar antes do aproveitamento de créditos, mesmo considerando a redução de alíquota mencionada em sua apresentação.
A projeção de Antunes reforça a importância de identificar quais compras efetivamente gerariam créditos na modelagem. Essa frente se conecta à reorganização das operações da Atlântica para a reforma, já abordada pelo portal.
A decisão não pode ficar restrita ao fiscal
Manoela Floret relatou que a análise dos impactos financeiros envolveu principalmente tax compliance, contabilidade e finanças. Outros participantes defenderam reunir também preços, comercial e compras antes de decidir sobre repasses e distribuição de margens na cadeia.
Para a rotina tributária, o próximo passo é transformar cada premissa em uma variável identificável: saldo, prazo de recuperação, possibilidade de aproveitamento e efeito sobre clientes e fornecedores. A comparação entre o cenário atual e os cenários futuros precisa mostrar não apenas quanto imposto muda, mas quando o dinheiro entra ou sai.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
