A revisão dos descontos comerciais precisa entrar na preparação das empresas para a reforma tributária, sem eliminar ferramentas de negociação por uma decisão exclusivamente fiscal. Essa foi uma das recomendações de Willian Comper, Senior Financial Controller da Granado & Perfumaria Phebo, no Tax Summit - Roadshow, nesta quarta-feira (28), no Prodigy Santos Dumond. Para ele, fiscal, planejamento financeiro e comercial devem avaliar juntos os efeitos sobre margem, caixa e vendas.
Na palestra “Reforma Tributária: o que muda no negócio além dos impostos”, no palco Tax Strategy, Comper defendeu que a adaptação ultrapasse os ajustes de ERP e o cumprimento de obrigações. A política comercial, afirmou, precisa refletir as diferenças entre produtos, fornecedores e clientes durante a transição.
Desconto não pode ser decidido só pelo imposto
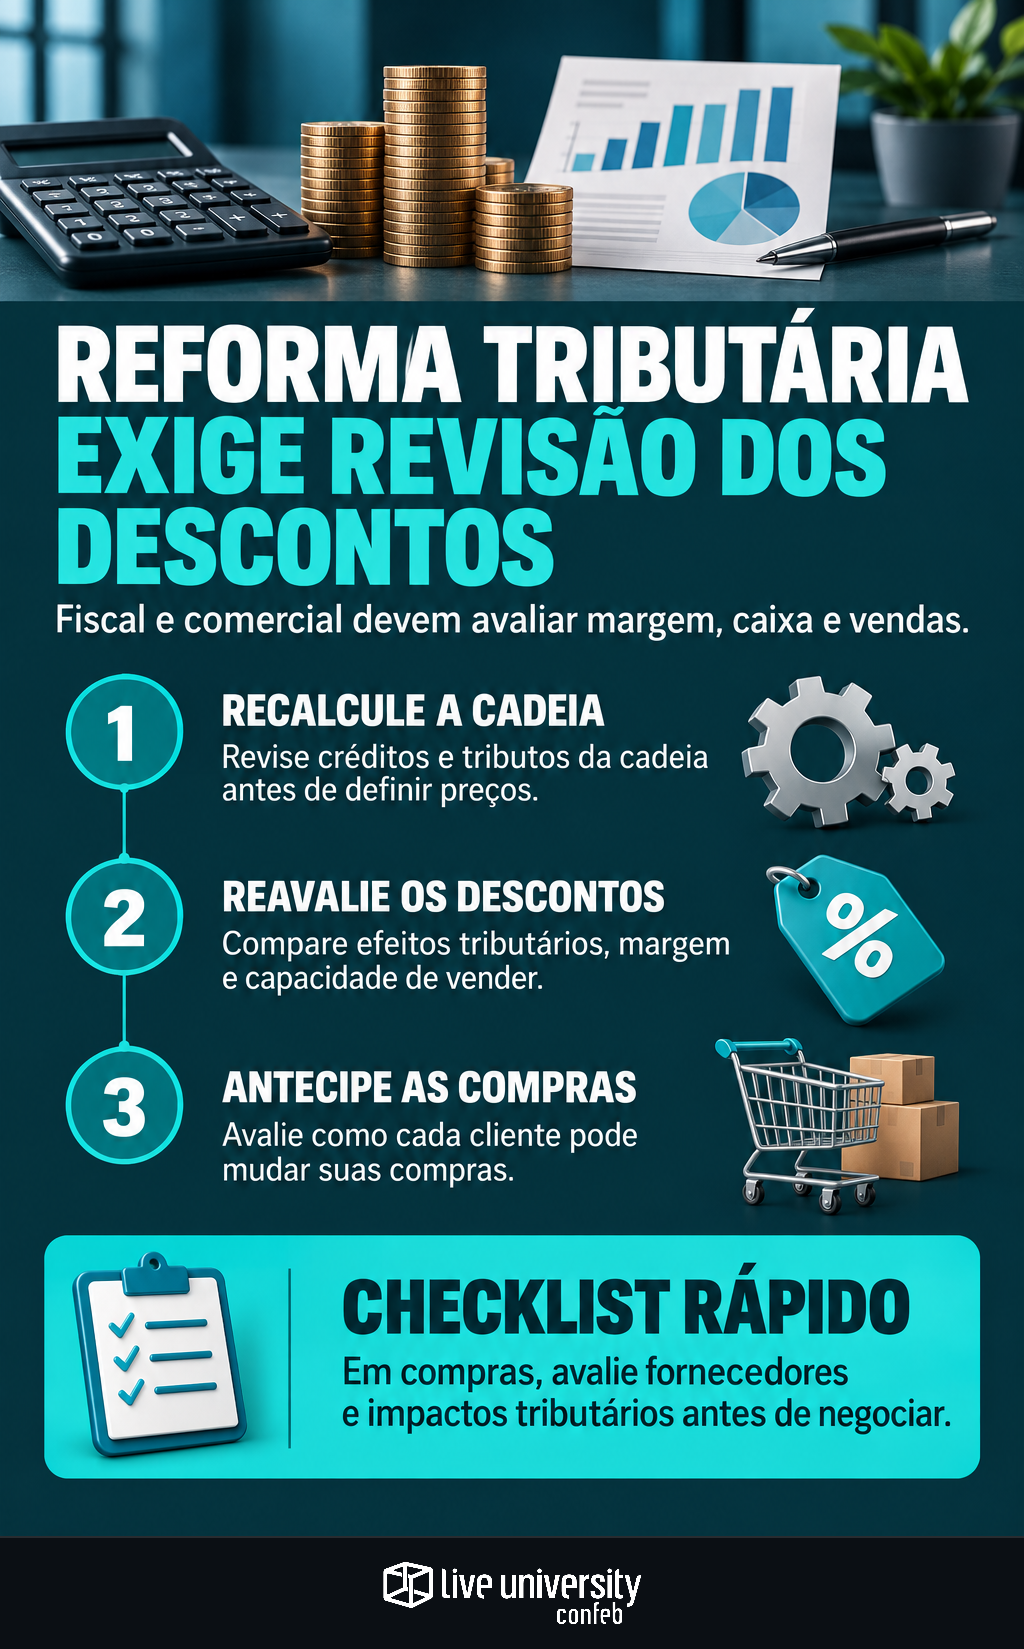
Comper recomendou avaliar se vale manter descontos condicionais e recolher CBS sobre essa parcela ou alterar a política comercial. A discussão, em sua avaliação, envolve o risco de retirar dos vendedores uma ferramenta importante para fechar negócios.
O executivo também sugeriu estruturar descontos incondicionais nos contratos para buscar benefício tributário sem esvaziar a capacidade de negociação. São alternativas apresentadas na palestra, cuja aplicação exige validação fiscal conforme a operação e as condições contratuais — não uma orientação automática para substituir todos os descontos.
A decisão prática é comparar o efeito tributário com a margem preservada e a capacidade de vender. Esse exercício se conecta à necessidade de simular preços e margens antes de negociar contratos, separando resultado econômico de movimentação de caixa.
Antes da tabela de preços, refaça a conta da cadeia
Os impactos da reforma tributária nas empresas não permitem uma fórmula única de reajuste, segundo Comper. Indústria, segmento, produto e posição na cadeia alteram o resultado da análise.
Sua recomendação é revisar créditos, resíduos tributários e regimes dos fornecedores antes de discutir preços. Na outra ponta, o perfil tributário do cliente também precisa entrar na conta: compradores do mesmo canal e da mesma região podem enfrentar efeitos diferentes.
Para organizar essa avaliação, a recomendação pode ser traduzida em três perguntas:
- Qual é a margem após considerar os efeitos tributários da cadeia?
- O desconto mantém sua função comercial em cada cenário analisado?
- Como o perfil do cliente altera a negociação e o momento da compra?
Comper relatou que a Granado utiliza um modelo próprio de simulação para projetar impactos no B2B e no B2C. O objetivo, afirmou, é ganhar velocidade nas decisões.
Fiscal precisa entregar argumentos ao comercial
Recalcular a tabela não encerra o trabalho. Comper recomendou treinar vendedores e gerentes para explicar mudanças de preços e políticas comerciais, além de antecipar objeções dos clientes. Fiscal e FP&A devem apoiar tanto a definição dos descontos quanto o acompanhamento de sua aplicação.
O TPI — Tax Performance Index, da Confeb, de 2026, ajuda a contextualizar essa demanda: entre as empresas respondentes, o pilar Capacidade Analítica alcançou 40 pontos, enquanto Performance chegou a 68, na escala de 0 a 100 do estudo. A diferença evidencia o espaço para desenvolver a análise, além da execução das rotinas tributárias.
Essa aproximação reforça a discussão sobre dar voz a Tax antes de decidir preço e margem. Para a equipe fiscal, a entrega passa a incluir premissas compreensíveis para quem negocia, e não apenas o cálculo do tributo.
Antecipar o comportamento do cliente protege a venda
Comper relatou sinalizações de clientes interessados em reduzir ou suspender compras em dezembro por efeitos financeiros associados ao aproveitamento parcelado de créditos sobre estoques. Recomendou entender cada situação e avaliar alternativas, como consignação ou descontos que compensem o custo financeiro.
O próximo passo é identificar esses clientes e levar os cenários ao comercial antes do fechamento das negociações. Como na discussão sobre integrar áreas antes de decidir o caixa, a orientação central é não tratar imposto, margem e venda como decisões separadas.
Redação Live News
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
