Por Helena Prado | 9 de novembro de 2026
O governo federal considera adiar uma etapa da implementação da reforma tributária prevista para 1º de janeiro de 2027. A hipótese, relatada nos bastidores em 6 de novembro, envolve uma prorrogação de até seis meses, negociada com o Congresso e sem alteração do mérito aprovado. Para as empresas, isso abre um cenário de planejamento — não uma autorização para suspender a preparação fiscal.
A discussão ocorre sob pressão de agentes econômicos por mais tempo de adaptação e clareza sobre regras e ferramentas operacionais. Entre os problemas apontados estão a apuração assistida dos novos tributos, parâmetros para sistemas, documentos fiscais e definições sobre o split payment.
A informação disponível descreve uma possibilidade, não uma prorrogação formalizada. A distinção importa para quem precisa aprovar orçamento, contratar desenvolvimento ou negociar preços: uma expectativa de prazo não deve substituir a validação das obrigações aplicáveis.
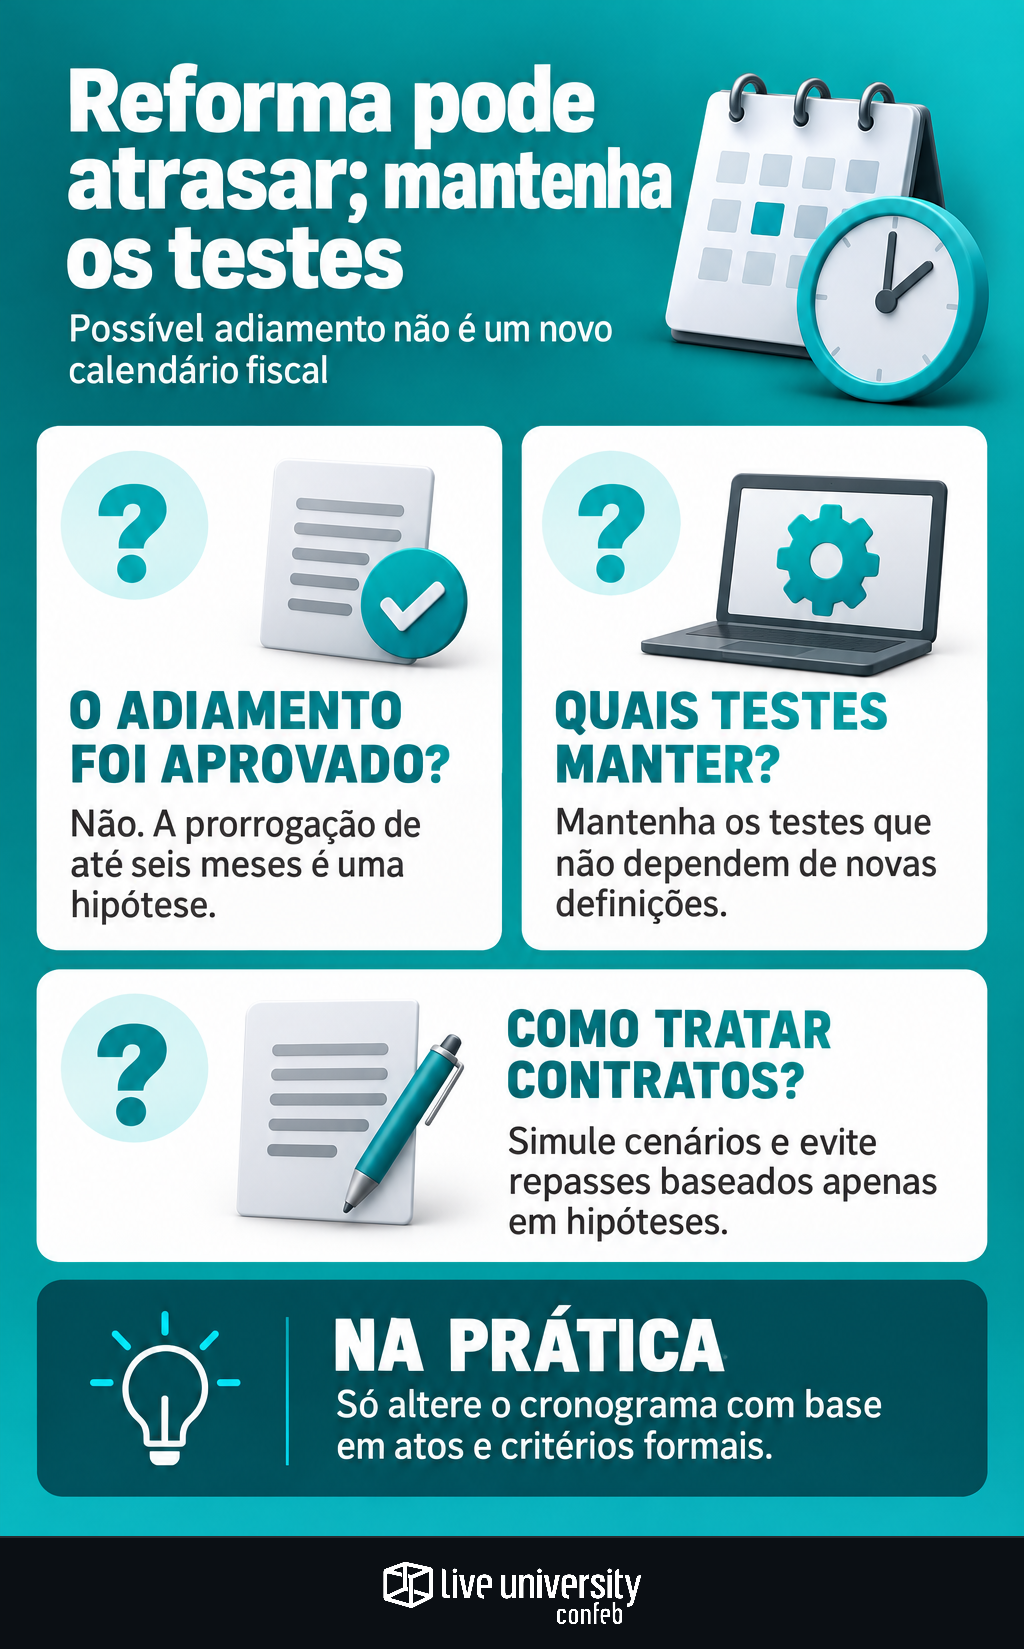
Possível adiamento não é um novo calendário fiscal
O primeiro cuidado é identificar exatamente o que poderia mudar. Um adiamento pode alcançar determinada obrigação, ferramenta ou etapa de cobrança. Não se deve presumir que uma eventual medida deslocará, em bloco, todas as entregas da reforma.
O critério é o mesmo discutido pelo portal ao tratar de por que uma [proposta de adiamento não autoriza interromper o projeto](https://tax.liveuniversity.com/pec-reforma-tributaria-adiamento-2028-orcamento-sistemas): separar o cenário em debate das regras que efetivamente orientam a execução. Agora, a hipótese noticiada é de até seis meses; ela não deve ser confundida com outras propostas de calendário.
Na prática, o controle do projeto deve registrar a obrigação, sua base normativa, a data aplicável, o responsável e a dependência tecnológica. Uma coluna separada pode reunir mudanças em discussão. Assim, uma notícia não vira, por engano, uma nova data de entrega.
Preserve os testes que não dependem da decisão
A eventual prorrogação não elimina problemas de cadastro, integração ou conciliação. Por isso, a recomendação operacional é distinguir atividades que continuam úteis em qualquer cenário daquelas que dependem de uma definição normativa ou técnica específica.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, mostra a dimensão dessa preparação entre as empresas respondentes: 87% já haviam iniciado a adaptação tecnológica à reforma tributária, sendo 62% em implantação e 25% com a adaptação declarada como concluída. Sistemas foram apontados como fonte de complexidade por 54%, e estrutura e qualidade dos dados, por 53%.
Esses resultados reforçam uma prioridade de gestão: manter o saneamento de dados e os testes de integração, sem transformar parâmetros ainda discutidos em configuração definitiva. Como já mostramos sobre a [revisão do ERP diante do regulamento da CBS](https://tax.liveuniversity.com/regulamento-cbs-revisar-erp-parametros-testes), cada ajuste precisa estar ligado ao dispositivo aplicável, à data e ao teste que comprova seu funcionamento.
Simule contratos sem antecipar repasses
A incerteza também afeta Compras e Supply Chain. Renegociar um contrato com base em uma data ou alíquota ainda não confirmada pode exigir nova revisão logo depois. O caminho mais controlável é preparar cenários e documentar as premissas de cada um.
Em um exemplo hipotético, uma empresa com fornecimento mensal pode comparar a execução na data originalmente prevista com uma eventual postergação. A análise deve separar preço, crédito tributário e momento do desembolso. Não basta aplicar uma alíquota ao valor total da compra e tratar o resultado como aumento automático de custo.
A estrutura de [simulação de preços, margens e contratos](https://tax.liveuniversity.com/reforma-tributaria-simular-precos-margens-contratos-compras) ajuda nessa comparação. Tax valida o tratamento tributário; Compras verifica condições comerciais; Financeiro projeta o caixa; Jurídico avalia se a cláusula contratual comporta revisão e qual evento a aciona.
O que revisar no próximo comitê do projeto
O comitê de implantação pode organizar a resposta em quatro frentes, sem presumir que o prazo adicional será aprovado:
- Normas: confirmar os atos publicados e identificar a obrigação alcançada por cada mudança.
- Sistemas: manter testes de cadastro, cálculo e integração; registrar os que dependem de especificações pendentes.
- Contratos: localizar cláusulas tributárias e evitar repasses baseados apenas em hipóteses.
- Governança: manter responsáveis, evidências de homologação e critérios formais para alterar o cronograma.
Se houver prorrogação, o tempo adicional poderá ser usado para corrigir falhas e ampliar a homologação. Até que seu alcance seja formalmente definido, a decisão prudente é preservar a preparação e alterar o calendário apenas com fundamento verificável.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
