Olímpio Braga e Marcus Medeiros, da Jotun Brasil, defenderam que as empresas revejam a comparação de preços de fornecedores e os contratos que atravessam a transição tributária. Na palestra apresentada no Tax Summit - Roadshow, nesta quarta-feira (28/10), no Prodigy Santos Dumond, os executivos apontaram que a análise fiscal precisa entrar antes da contratação: o preço final, isoladamente, pode não oferecer uma base adequada para decidir uma compra.
Na apresentação, intitulada “A nova fronteira do Tax: decisões tributárias em tempo de incerteza”, os palestrantes trataram a reforma como uma mudança econômica, e não apenas como substituição de impostos. A recomendação foi usar 2026 para preparar sistemas e processos e encarar 2027 como uma transição do modelo de negócio.
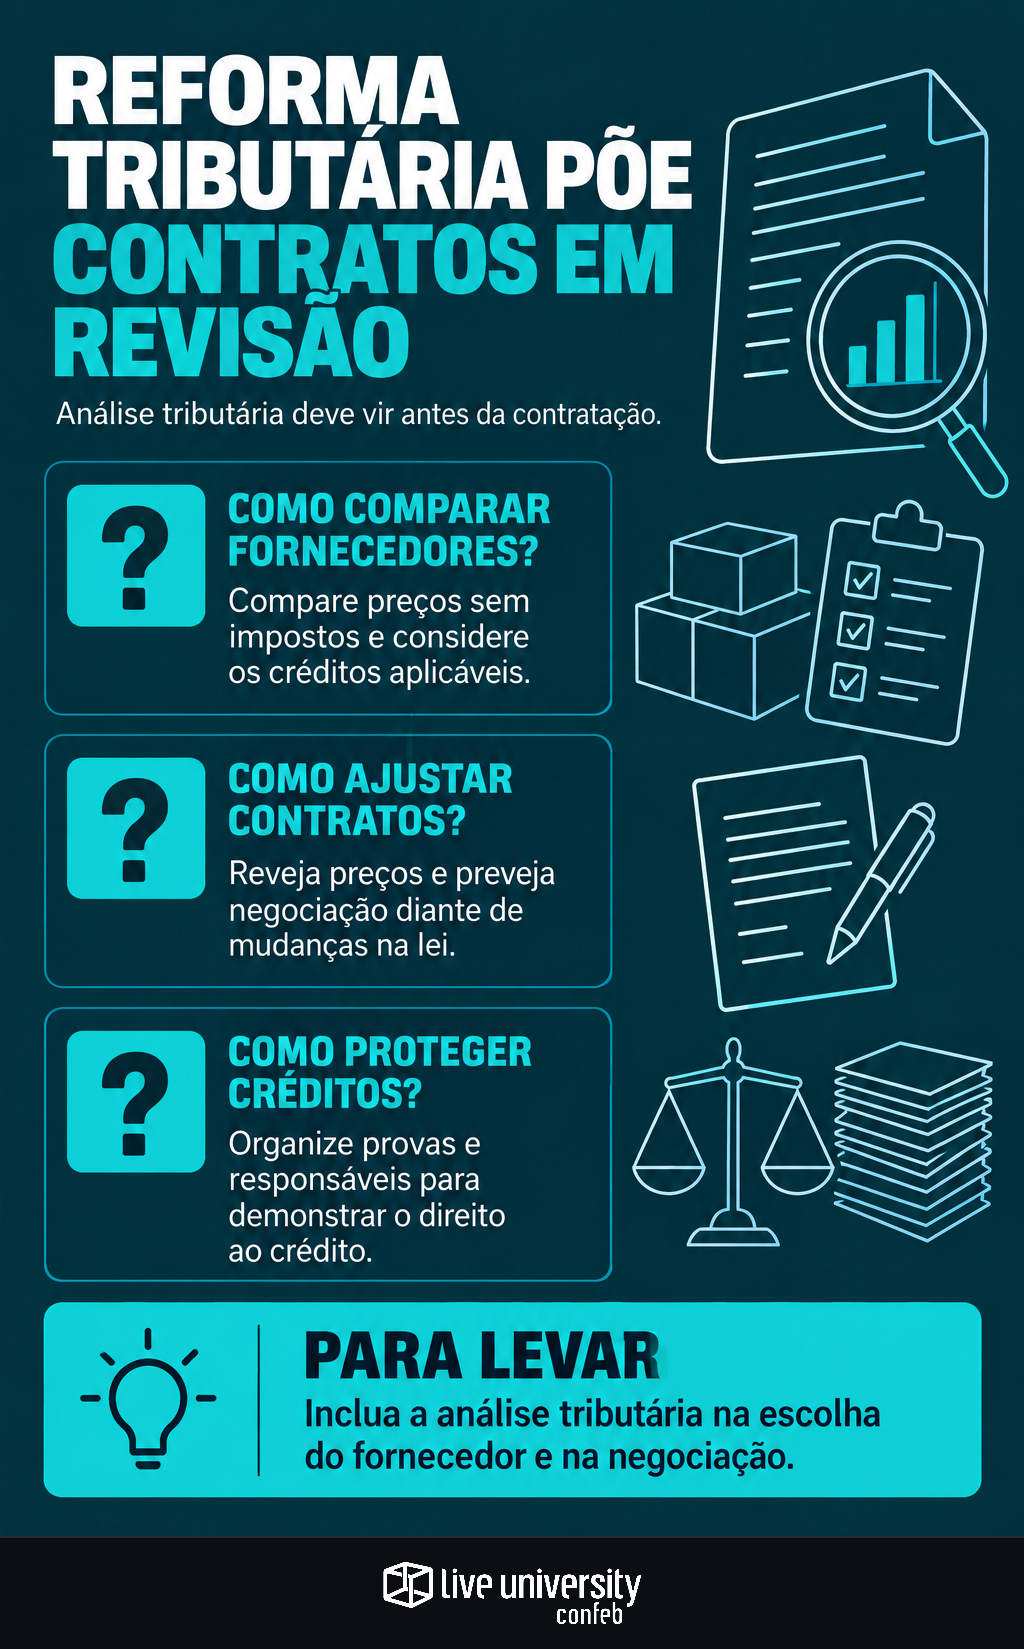
O que muda na comparação entre fornecedores?
Segundo Medeiros, partindo da premissa de que a tributação das saídas esteja calculada corretamente, oportunidades de ganho ou riscos de perda no resultado estarão nas entradas de mercadorias e serviços. Isso exige aproximar o tributário das equipes de compras, supply chain e importação.
Uma pergunta ganha importância nesse processo: qual é o regime tributário do fornecedor? O executivo citou fornecedores do Simples como exemplo de situações que exigem atenção para que propostas sejam comparadas em bases equivalentes.
Os palestrantes recomendaram comparar preços líquidos de impostos, em vez de usar apenas o valor com tributos incluídos. Na análise apresentada, a avaliação deve considerar também os créditos envolvidos na aquisição, sem pressupor que fornecedores distintos produzam o mesmo efeito econômico.
A orientação se conecta à discussão sobre dar voz a Tax antes de definir preços e margem: a contribuição da área precisa anteceder a decisão comercial, não se limitar ao registro da operação.
Contratos precisam prever a mudança de cenário
Medeiros chamou atenção para contratos de compra e venda que avancem para 2027 mantendo preços definidos no modelo atual. Na avaliação dele, a alteração da forma de cálculo pode redistribuir ganhos e perdas entre as partes, tornando a renegociação necessária.
Os executivos propuseram incorporar cláusulas que levem futuras mudanças legislativas à negociação de preços. A preparação discutida na palestra pode ser organizada em três frentes:
| Frente | Verificação proposta |
|---|---|
| Fornecedores | Identificar o regime tributário e os efeitos na comparação das propostas |
| Preços | Examinar valores líquidos e créditos aplicáveis à operação |
| Contratos | Rever preços e prever tratamento para mudanças legislativas |
O alerta alcança também a logística. Medeiros relatou experiência no setor de montadoras em que fornecedores se instalavam perto da operação industrial em razão de condições associadas a benefícios fiscais. Segundo ele, a redução desses incentivos pode levar parceiros a reconsiderar a localização, com reflexos na negociação comercial. Trata-se de uma possibilidade levantada na palestra, não de uma migração já constatada.
Crédito exige documentação, não só respaldo legal
Braga contrapôs a comemoração da recuperação de créditos ao trabalho posterior de responder à fiscalização. Segundo ele, um crédito com fundamento legal pode ser glosado quando a empresa não consegue demonstrar adequadamente seu direito, especialmente se os responsáveis pela implementação já deixaram a organização.
O ponto reforça a necessidade de organizar provas e responsáveis na gestão dos riscos tributários, em vez de concentrar a atenção apenas na identificação da oportunidade.
O Tax Performance Index (TPI), da Confeb, de 2026, ajuda a contextualizar esse foco: entre as empresas respondentes, 74% apontaram obrigações corretas e no prazo como um dos KPIs mais importantes de Tax, enquanto 51% citaram recuperação de créditos. No estudo, a capacidade analítica recebeu 40 pontos, abaixo dos 68 pontos de performance.
Para os palestrantes, as incertezas sobre alíquotas, split payment e contabilização não justificam adiar toda a preparação. O próximo passo é levar a análise tributária à escolha do fornecedor e à negociação do contrato, enquanto ainda há espaço para ajustar a decisão.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
