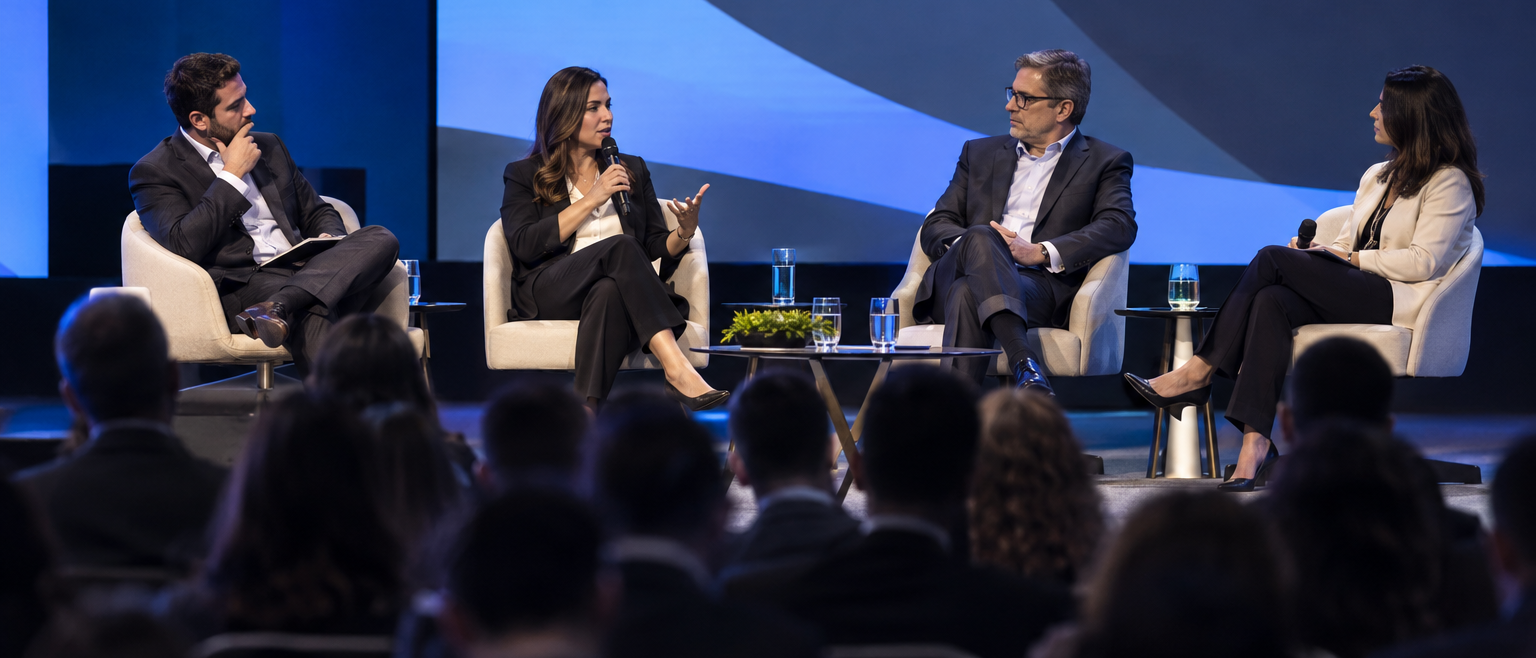
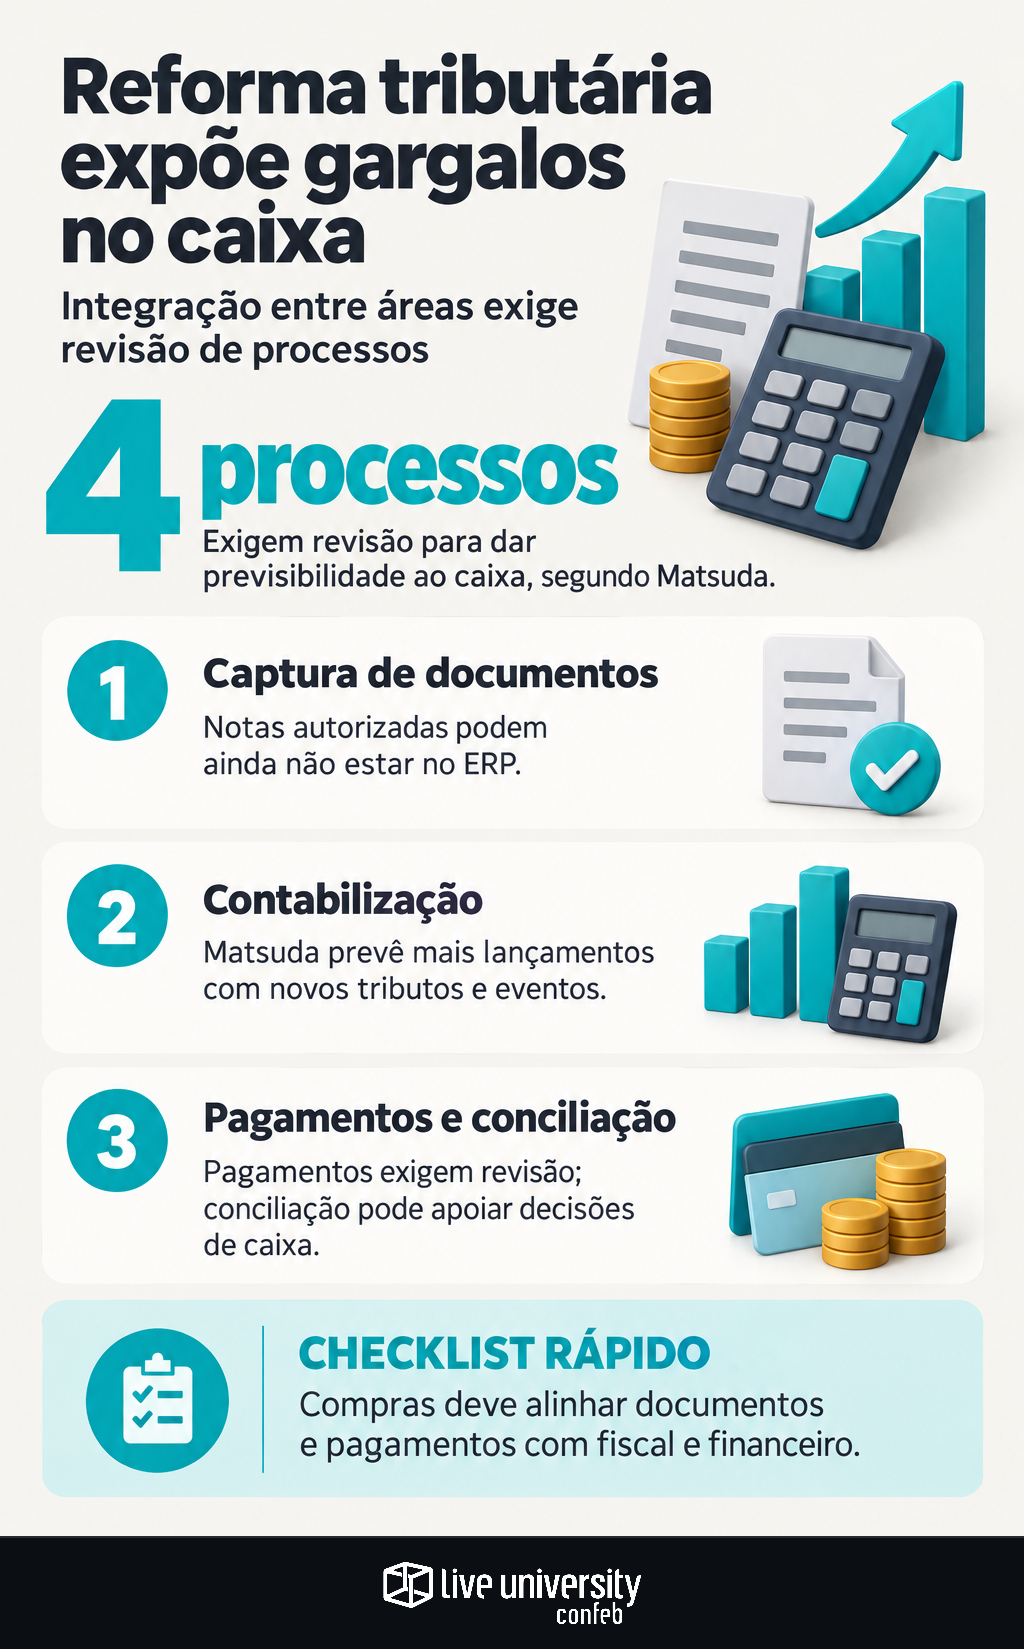
A reforma tributária nas empresas exige revisar quatro processos que conectam a operação fiscal ao caixa: captura de documentos, contabilização, gestão de pagamentos e conciliação. Essa foi a avaliação de César Matsuda, da Gerência de Requisitos de Produtos e Serviços da Synchro, no Tax Summit - Roadshow, realizado em 27 de outubro, no Prodigy Santos Dumond. Para ele, emitir uma nota corretamente não basta para garantir conformidade e previsibilidade financeira.
No palco Tax Operations, Matsuda defendeu que a adaptação envolva finanças, compras, vendas e planejamento estratégico. Sua proposta é combinar a integração com o ERP à consulta de fontes oficiais, com processos ajustados aos sistemas e às políticas de cada organização.
Documento autorizado pode ainda não estar no ERP
O primeiro gargalo é o intervalo entre a autorização de um documento e sua chegada à solução fiscal. Matsuda apresentou um exemplo operacional: a nota já existe no ambiente do fisco, mas a mercadoria aguarda inspeção de qualidade e ainda não teve sua entrada registrada no ERP.
Nesse cenário, a integração tradicional pode deixar a área tributária sem visibilidade de um documento relevante para projetar créditos. A alternativa apresentada foi capturar também os documentos nas fontes oficiais e comparar as duas bases.
O resultado seria um mapa de divergências: registros presentes no fisco e ausentes no ERP, ou o contrário. Segundo Matsuda, notas de serviço podem levar até dois dias para aparecer no ambiente do fisco. O intervalo foi citado como cenário de atraso, não como prazo garantido para todas as operações.
Essa preocupação se conecta à necessidade de rastrear o crédito do XML ao caixa, acompanhando o documento além de sua emissão.
Contabilização precisa acompanhar novos eventos
Matsuda prevê aumento dos lançamentos contábeis com novos tributos, eventos e recolhimentos antecipados. A recomendação é parametrizar os fatos contábeis conforme o plano de contas e definir quais tarefas ficarão no ERP e quais serão executadas pela solução fiscal.
Ele mencionou o uso de contas transitórias como uma possibilidade, dependendo do desenho operacional. Não apresentou um modelo único: a versão do ERP e a capacidade de atualização podem exigir diferentes divisões de trabalho entre os sistemas.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a contextualizar esse desafio: entre as empresas respondentes, 31% ainda fazem envio manual na integração interna entre ERP e plataformas de Tax, e 49% apontam integrações entre sistemas como uma complexidade na adaptação à reforma tributária.
Pagamentos exigem revisar integração e aprovações
Na gestão de pagamentos, Matsuda destacou a necessidade de aproximar fiscal e financeiro para planejar o fluxo de caixa tributário. Ele discutiu recolhimentos antecipados pelo adquirente, chamados de RAD na apresentação, e seus efeitos sobre os procedimentos internos.
O palestrante sugeriu avaliar se determinadas aprovações poderiam ficar com a área fiscal. Ressaltou, porém, que cada companhia tem políticas e alçadas próprias. A proposta é revisar o fluxo, não dispensar controles de forma generalizada.
A discussão reforça a importância de integrar áreas antes de decidir o caixa, especialmente quando o recolhimento depende de informações compartilhadas entre departamentos.
Conciliação passa a apoiar decisões de caixa
O quarto processo amplia o confronto entre fiscal e contabilidade para incluir financeiro e dados do fisco. Matsuda destacou a governança das notas de serviço pela participação desses documentos na composição dos créditos de CBS.
Para ele, acompanhar diferenças permite identificar se há apenas um atraso operacional ou um problema que exige intervenção. Nem toda divergência demanda ajuste imediato: uma entrada pendente de inspeção pode se regularizar com o avanço do processo.
O encaminhamento proposto é mapear os fluxos atuais, definir responsabilidades e determinar onde cada evento será executado e comprovado. Assim, a conciliação deixa de servir apenas ao fechamento e passa, na visão de Matsuda, a apoiar a antecipação de problemas e a previsão do caixa.
Redação Live News
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
