Por Vinícius Tavares
5 de novembro de 2026
Alterar o regulamento da CBS não significa, automaticamente, desenvolver uma nova função no ERP. A mudança pode exigir revisão de cadastro, atualização de tabela, ajuste de integração ou apenas documentação de uma regra já atendida. O risco está em transformar cada decreto em uma demanda de tecnologia sem identificar qual operação foi afetada e quando a exigência passa a produzir efeitos.
O Decreto 12.955, de 29 de abril de 2026, regulamenta a Contribuição Social sobre Bens e Serviços. O levantamento dos dispositivos, atualizado em 3 de novembro, identifica alterações pelos Decretos 13.075 e 13.133, além de referências ao Decreto 13.140. São situações diferentes: referência a outro ato não equivale a mudança de redação.
Para a equipe fiscal, o caminho é conectar dispositivo, produção de efeitos, processo, parâmetro e evidência de teste. A matriz abaixo organiza essa avaliação. Não substitui a conferência do texto oficial consolidado nem trata da rotina de apuração assistida.
Antes do sistema, separe publicação e produção de efeitos
O art. 619 estabelece a produção de efeitos na publicação como regra geral, mas prevê exceções. Para o cadastro com identificação única e a exigência de emissão do art. 112, o marco indicado é o primeiro dia do quarto mês subsequente ao da publicação. Outros dispositivos têm efeitos previstos para 1º de janeiro de 2027.
Há uma segunda camada: o próprio art. 112 remete a ato conjunto da Receita Federal e do CGIBS as datas de início da obrigatoriedade de emissão do documento fiscal eletrônico. Portanto, a data do decreto não basta para configurar um bloqueio de emissão. É preciso identificar também o ato aplicável à operação e ao documento.
A complexidade técnica aparece no IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026. Entre as empresas respondentes, 54% apontaram complexidade em sistemas na adaptação à reforma, 53% em estrutura e qualidade dos dados, 52% no motor de cálculo e 49% nas integrações. A leitura operacional é que revisar apenas a fórmula do imposto deixa outras dependências sem avaliação.
Uma matriz para decidir o que revisar
Cada linha deve representar uma combinação de regra e processo. Se o mesmo dispositivo afeta cadastro e emissão, convém abrir duas linhas. Isso evita encerrar a demanda quando apenas uma parte da operação foi testada.
| Dispositivo ou alteração identificada | Produção de efeitos a registrar | Processo afetado | Parametrização a avaliar | Evidência de teste recomendada |
|---|---|---|---|---|
| Art. 105, § 4º-A, incluído pelo Decreto 13.075 | Marco de 01/01/2027 informado para os públicos alcançados; validar enquadramento | Cadastro de participantes | Tipo de pessoa, identificadores e validações cadastrais | Cadastro representativo aceito ou rejeitado conforme o enquadramento validado |
| Art. 115, § 3º, incluído pelo Decreto 13.075 | Marco de 01/01/2027 informado; conferir alcance e atos relacionados | Emissão e recepção documental | Perfil do participante e regras documentais | Documento processado sem exigência antecipada ou dispensa indevida |
| Art. 619 e remissão do art. 112 | Separar regra geral, exceções e calendário de emissão | Gestão de vigências | Datas de ativação e seleção de regras | Cenários anteriores e posteriores ao marco aplicável |
| Arts. 471, III, 476 e 477, alcançados pelo Decreto 13.133 | Confirmar no ato antes de alterar produção | Operações com combustíveis alcançadas | Tabelas e regras de cálculo pertinentes | Memória de cálculo e comparação entre versões |
| Referências ao Decreto 13.140, sem alteração de redação identificada | Verificar efeitos do ato referido | Enquadramento de participantes e operações | Critérios de classificação, se aplicáveis | Registro da análise e teste de cenário enquadrado e não enquadrado |
As duas últimas linhas são pendências de validação jurídica, não instruções prontas para configuração. A relação de artigos permite localizar o trabalho, mas não informa, sozinha, alíquota, fórmula ou data de aplicação. Esses campos precisam ser preenchidos com base nos atos completos.
Cadastro e documento exigem decisões diferentes
A inclusão de uma regra de inscrição no CNPJ não autoriza converter indistintamente todos os fornecedores pessoas físicas em pessoas jurídicas no cadastro. Identificação fiscal e natureza jurídica são informações diferentes. O primeiro teste deve verificar como o ERP representa o participante sem apagar seu histórico.
Na emissão e na recepção, a pergunta muda: qual documento é exigido daquela operação, por aquele participante, naquela data? Uma alteração cadastral não comprova que o emissor, a integração e a validação de entrada estejam preparados. Compras precisa conhecer os documentos esperados; o fiscal deve aprovar os critérios de aceitação.
Como exemplo hipotético, um fornecedor já cadastrado pode passar a precisar de um identificador adicional. Antes de criar outro registro, a equipe deve verificar vínculos com pedidos, contratos e documentos anteriores. O objetivo é atualizar a identificação sem duplicar o participante nem romper conciliações.
Combustíveis pedem cálculo reproduzível, não troca cega de tabela
O Decreto 13.133, de 9 de outubro de 2026, aparece no levantamento como ato que altera e revoga disposições relacionadas às alíquotas da CBS de combustíveis. Isso justifica uma frente específica de análise, mas não permite aplicar um percentual genérico a todas as compras de combustível.
Antes da atualização, a equipe deve confirmar o produto alcançado, a regra anterior, a nova redação, a unidade utilizada no cálculo e o início dos efeitos. Só depois cabe decidir se a mudança está em tabela, fórmula, classificação ou combinação desses elementos. Essa separação orienta a homologação do motor tributário do ERP.
O teste precisa preservar entradas e resultado esperado. Uma captura de tela com o total calculado é insuficiente para explicar uma divergência futura. Convém guardar a versão da regra, os dados relevantes do item, a memória de cálculo e o resultado obtido, mantendo a possibilidade de rastrear o cálculo fiscal sem perder o histórico.
Nem toda exigência vira desenvolvimento
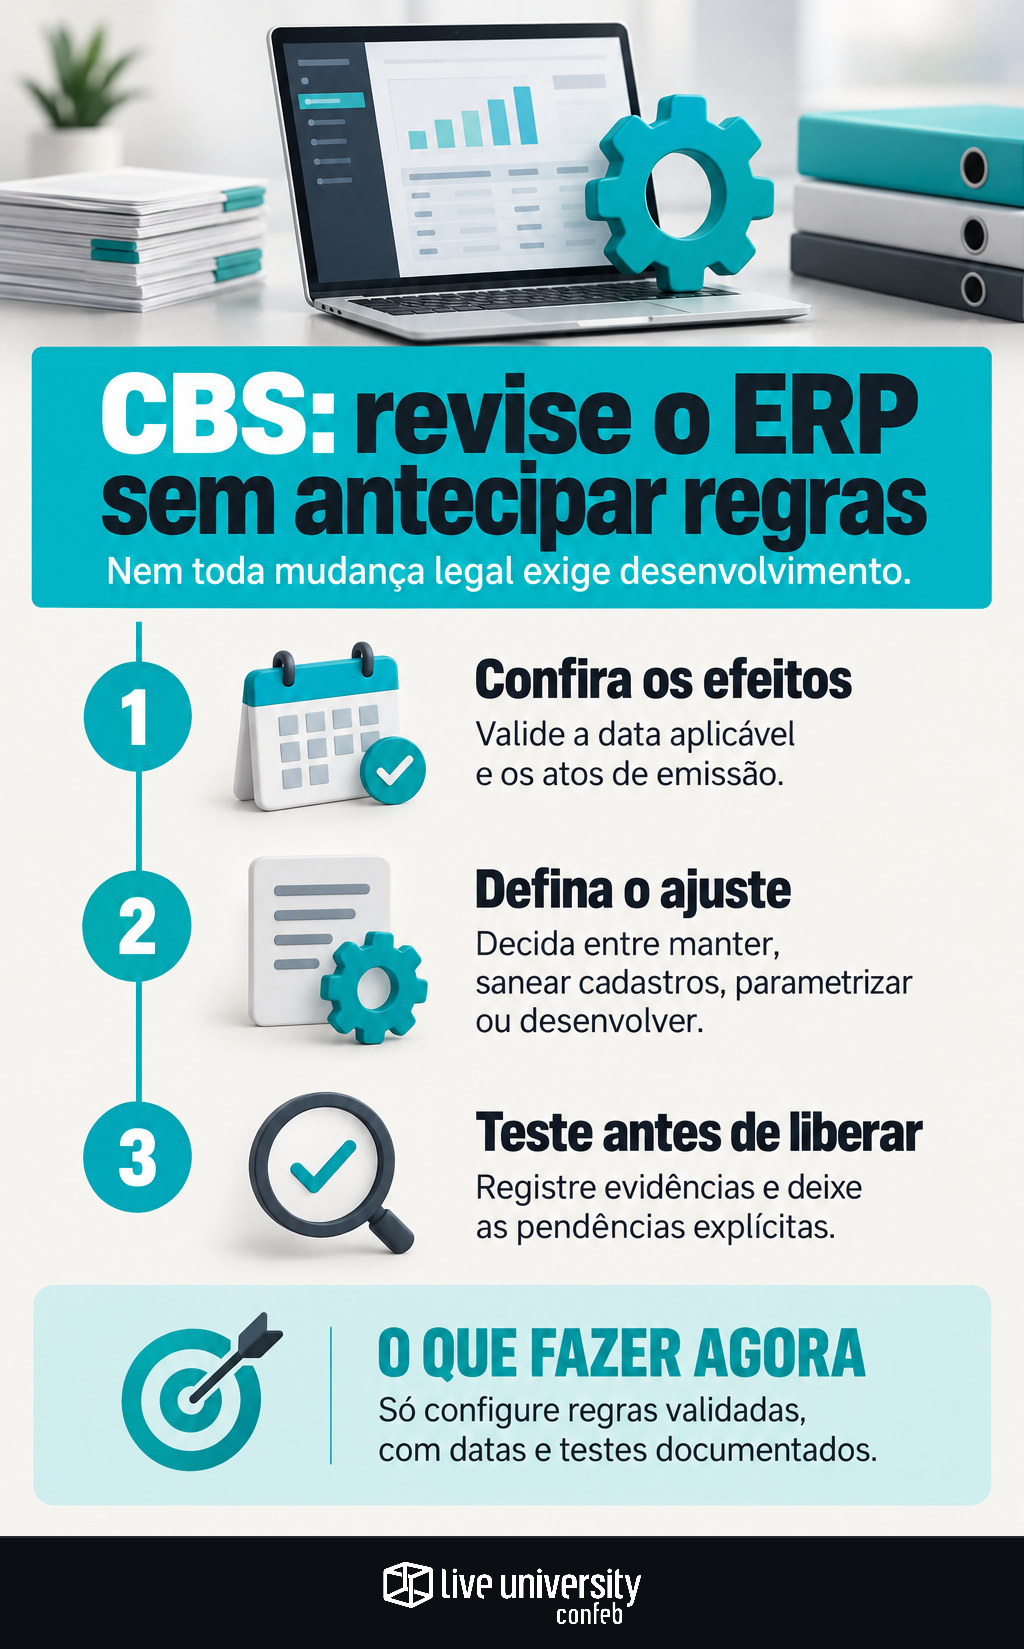
A triagem técnica pode terminar em quatro decisões: nenhuma alteração, saneamento cadastral, parametrização ou desenvolvimento. Se o sistema já comporta o identificador exigido, talvez falte preencher dados. Se aceita regras com datas de início e fim, pode bastar cadastrar uma nova versão. Desenvolvimento cabe quando a capacidade necessária não existe ou não atende ao requisito validado.
O pedido ao fornecedor de software deve descrever a necessidade operacional, não apenas anexar o decreto. Uma demanda útil informa o cenário afetado, o dispositivo, a data aplicável, o comportamento esperado e o critério de aceite. A resposta técnica deve explicar o que será entregue e o que continuará sob responsabilidade da empresa.
Também é recomendável separar os acessos para alterações fiscais no ERP. Quem interpreta a norma, quem configura e quem aprova o teste precisam ter responsabilidades identificadas. Essa divisão é uma recomendação de controle, não uma obrigação específica atribuída aos decretos citados.
Libere a mudança com evidência e pendências explícitas
Antes de levar a configuração à produção, fiscal e tecnologia devem conferir o cenário alcançado, um cenário fora do alcance e operações em datas anteriores e posteriores ao marco aplicável. Também devem verificar se a integração preserva os dados e se o histórico continua reproduzível.
A matriz só está pronta para execução quando deixa claro o que foi confirmado e o que permanece pendente. Sem texto completo, enquadramento ou data de efeitos validada, a linha continua em análise. Esse cuidado evita tanto antecipar uma exigência quanto manter uma regra vencida — e transforma a leitura do regulamento em uma decisão operacional verificável.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.