Os saldos credores de ICMS não são, por si só, recursos disponíveis nem créditos automaticamente convertidos em IBS. Para avaliar seu aproveitamento, a empresa precisa identificar a origem, comprovar a legitimidade e verificar as condições legais de cada parcela.
Para Compras e Supply Chain, essa distinção afeta o custo tributário de máquinas, estoques e operações. Uma expectativa de recuperação não deve entrar no planejamento como crédito imediatamente utilizável.
O trabalho começa com três perguntas: quanto está escriturado, quanto tem sustentação jurídica e quanto pode ser utilizado. O art. 134 do ADCT estabelece o tratamento constitucional dos saldos remanescentes ao final de 2032, mas sua aplicação também exige conferir a legislação complementar e as normas operacionais pertinentes.
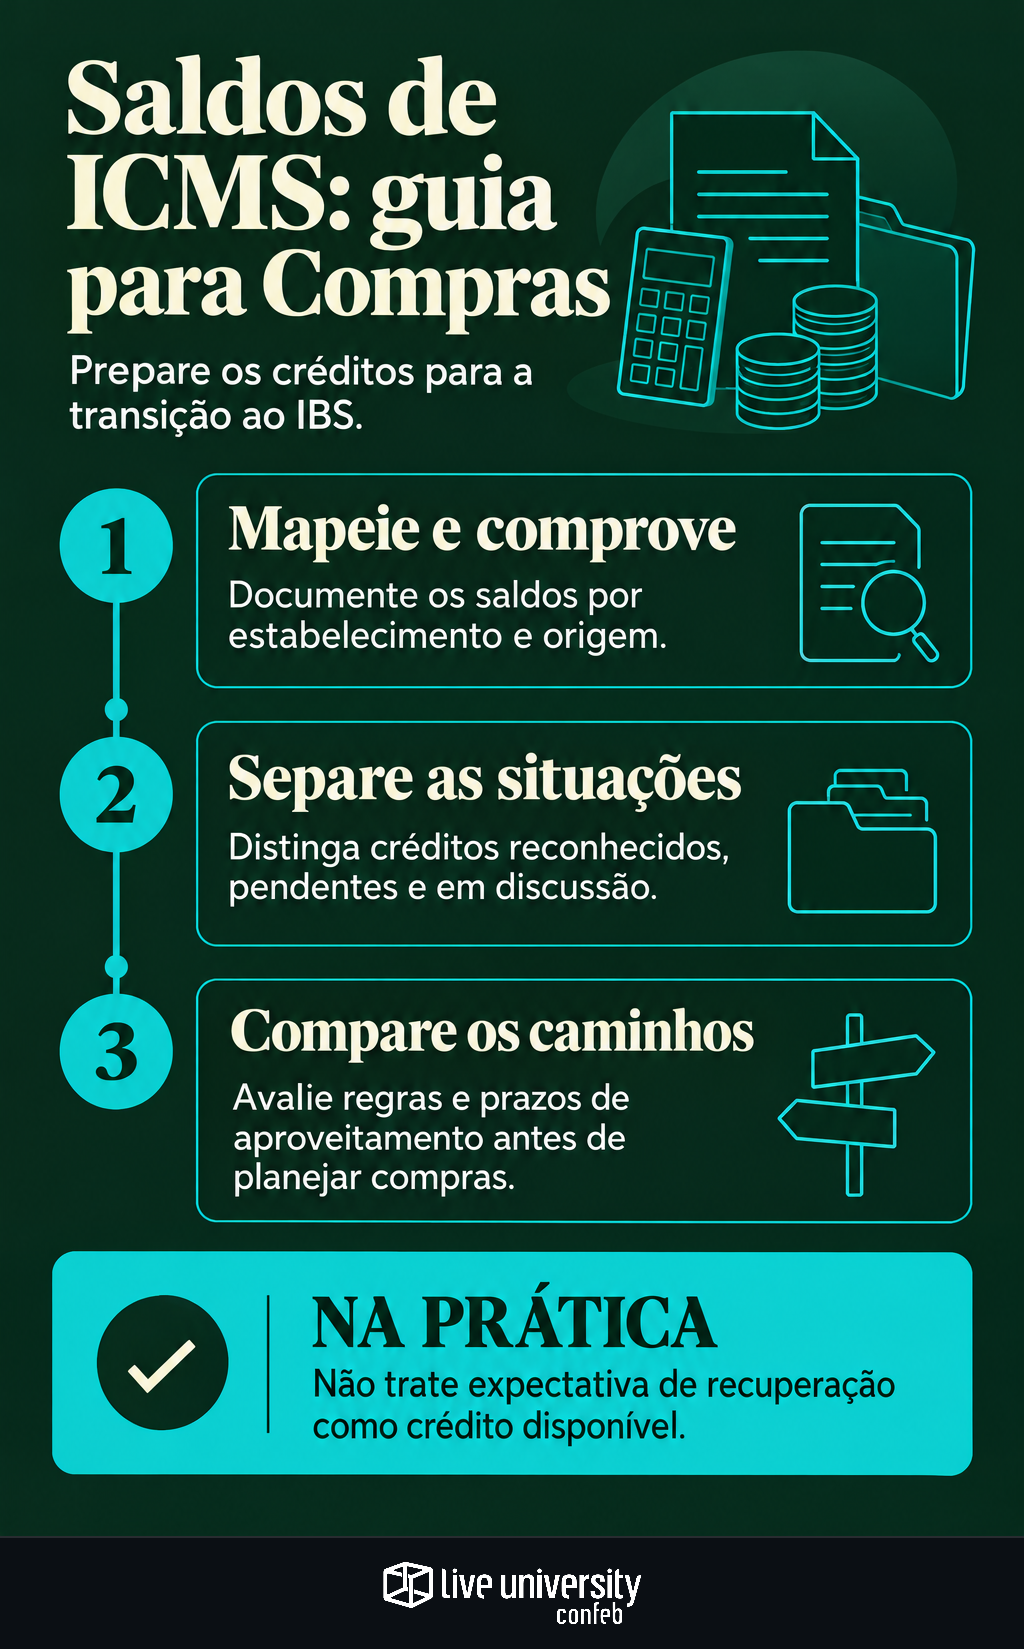
Monte o inventário por estabelecimento e origem
Não comece pelo saldo consolidado do grupo. Separe estabelecimentos e estados, preservando a origem dos valores mesmo quando houver centralização de apuração permitida. Cada parcela precisa ter um caminho verificável entre documento fiscal, escrituração e saldo final.
A base de controle deve registrar:
- Identificação: estabelecimento, estado, origem e período de formação.
- Movimentação: valor original, apropriações, utilizações, estornos, transferências e saldo remanescente.
- Situação: homologado, pendente de reconhecimento, em discussão ou apenas escriturado.
- Suporte: fundamento legal, documentos e processos relacionados.
Concilie essa base com a EFD ICMS/IPI, a contabilidade e os controles auxiliares. Diferenças devem ser explicadas, não eliminadas por ajustes sem fundamento. Evite duplicar o mesmo valor na apuração e em controles de pedidos administrativos.
Reúna documentos que expliquem o crédito
A nota fiscal é necessária, mas pode não ser suficiente. O dossiê deve demonstrar por que a operação permite crédito, quando ocorreu a apropriação e quais utilizações posteriores reduziram o saldo. A LC nº 87/1996 vincula o direito ao crédito à documentação idônea e à escrituração nas condições legais.
Organize os arquivos por origem e período, com referências cruzadas:
- Documentação fiscal e escrituração: documentos eletrônicos, eventos relevantes, EFD, recibos e histórico de retificações.
- Cálculos: memórias de apropriação, rateios, ajustes, estornos e conciliações.
- Ativo imobilizado: CIAP, identificação dos bens e histórico das parcelas apropriadas e remanescentes.
- Operações e processos: evidências de recebimento, movimentação e exportação, quando pertinentes; protocolos, intimações e decisões aplicáveis.
Compras deve tratar inconsistências com fornecedores; Supply Chain, preservar evidências operacionais; Tax, validar enquadramento e cálculos. Documentos fiscais e registros logísticos precisam contar a mesma história.
Separe reconhecimento de expectativa de recuperação
Crédito homologado: registre o ato, o valor reconhecido e suas condições. Desconte utilizações posteriores. Uma decisão parcial não autoriza classificar todo o saldo como homologado.
Pedido pendente: controle protocolo, objeto, exigências e documentos faltantes. O art. 134 prevê prazo de manifestação definido em lei complementar e homologação pela ausência de resposta nesse prazo. Não presuma um prazo genérico: confira a disciplina aplicável ao procedimento.
Valor em discussão: destaque glosas, fundamentos contestados e processos. Defesa ou ação judicial não tornam o crédito disponível. Mesmo uma decisão favorável exige análise de alcance e eficácia. O ADCT contempla reconhecimento posterior a 2032, sem garantir que todo valor discutido será aceito.
Compare os caminhos e leve os prazos para Compras
Durante a vigência do ICMS, o aproveitamento segue suas regras: compensação na apuração, apropriação do ativo e transferências legalmente admitidas. A LC nº 87/1996 disciplina hipóteses de transferência, inclusive para saldos ligados a exportações. Não há autorização genérica para transferir qualquer saldo a qualquer empresa.
Para os saldos existentes ao final de 2032, o art. 134 exige que o aproveitamento ou ressarcimento seja admitido pela legislação vigente em 31 de dezembro de 2032 e que haja homologação pelo ente competente. O desenho constitucional prevê informação ao Comitê Gestor para compensação com IBS, não conversão automática de todo saldo contábil.
Créditos relativos ao ativo permanente seguem o prazo remanescente de apropriação; os demais têm previsão de compensação em 240 parcelas mensais, iguais e sucessivas. Há atualização pelo IPCA, ou substituto, a partir de 2033. Transferência e ressarcimento também exigem observar a disciplina legal específica. Compare elegibilidade, prazo, restrições e documentação, conferindo quais procedimentos já estão regulamentados.
Exemplo hipotético: ao planejar a compra de uma máquina, Compras deve pedir a Tax a identificação das parcelas apropriáveis durante o ICMS e das eventualmente remanescentes. O custo não pode pressupor recuperação integral na aquisição ou em 2033. A projeção deve separar valores comprovados, pendentes e questionados.
Checklist de preparação até 2033
Transforme o inventário em rotina de fechamento, com responsável e evidência de revisão:
- Tax e Jurídico: atualizar a matriz legal, acompanhar pedidos e processos e verificar prazos de escrituração e exercício do direito ao crédito.
- Contabilidade: conciliar periodicamente saldos fiscais e contábeis, documentando diferenças.
- Compras e Supply Chain: resolver divergências documentais e preservar os vínculos entre aquisição, recebimento e movimentação.
- TI e governança: manter arquivos, versões e trilhas de alteração, inclusive em migrações de ERP; acompanhar normas estaduais e nacionais.
Os erros mais críticos são misturar estabelecimentos sem memória de transferência, perder versões da EFD e manter valores já utilizados. A extinção do ICMS não prorroga automaticamente prazos. Cada parcela deve chegar à transição com origem, suporte, situação de reconhecimento e caminho legal de aproveitamento identificáveis.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
