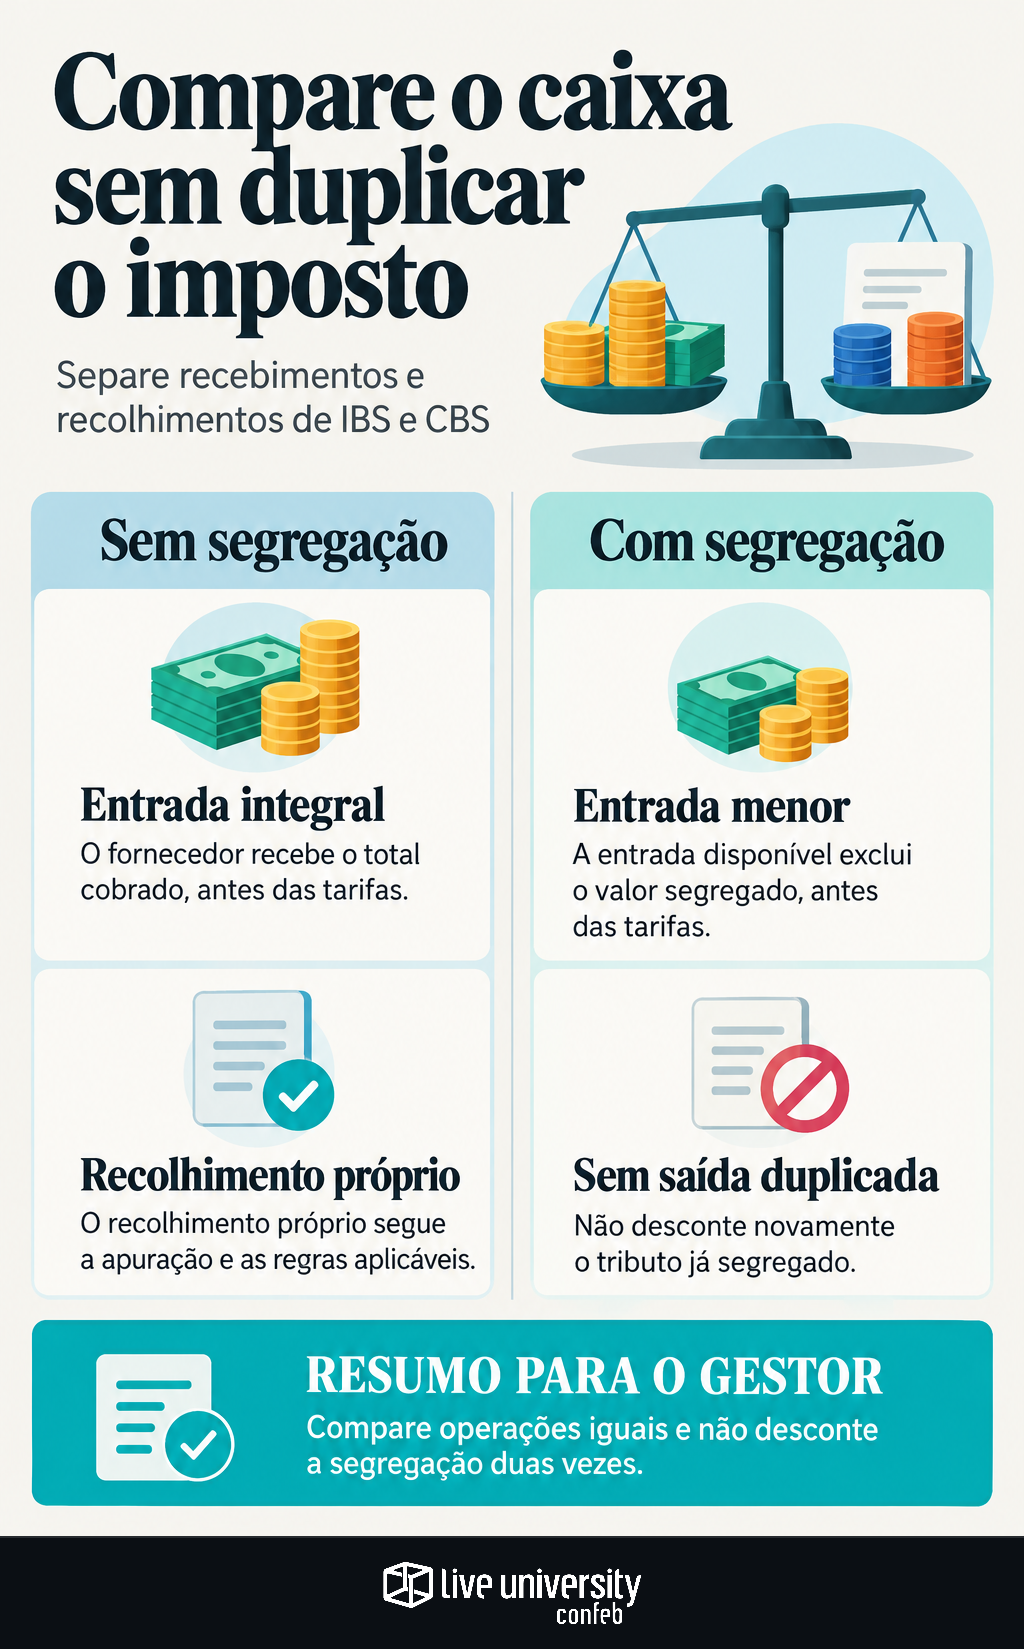
Uma venda pode manter o preço e produzir trajetórias diferentes de caixa. Sem segregação no pagamento, o fornecedor recebe o valor cobrado e administra o recolhimento aplicável. Com split payment, parte do pagamento é direcionada ao recolhimento de IBS e CBS, sem entrar como recurso disponível.
A comparação precisa separar faturamento, recebimento líquido e tributo recolhido. Se a planilha desconta a segregação da entrada e lança o mesmo imposto como saída posterior, duplica o desembolso.
O roteiro abaixo usa variáveis, não alíquotas ou prazos presumidos. A referência é a LC 214/2025, especialmente os arts. 31 a 35. Sua aplicação exige conferir o texto consolidado e os atos correspondentes.
Classifique as premissas antes de calcular
Toda premissa deve receber uma classificação: regra aplicável, quando vigente e eficaz para a operação; dispositivo com aplicação futura, quando seus efeitos ainda não alcançam o período; ou hipótese operacional, quando depende de regulamentação ou confirmação técnica.
Não transforme previsão legal em procedimento universal. O total destacado de IBS e CBS não deve ser considerado automaticamente segregado em qualquer meio de pagamento. Identifique o procedimento que fundamenta cada cenário.
O fluxo sem segregação é uma referência analítica. Não representa opção da empresa quando a segregação for obrigatória. Nos dois cenários, mantenha iguais preço, condições comerciais e calendário; qualquer alteração precisa ficar explícita.
Mapeie a venda até a conciliação
Comece pelo documento fiscal, com identificação da operação, valor, bases e tributos destacados. Vincule a cobrança, o instrumento de pagamento, as parcelas e os vencimentos. Em seguida, registre a liquidação efetiva: vencimento não comprova entrada de dinheiro.
Na liquidação, confronte pagamento do cliente, segregação, tarifas e crédito bancário. Depois, vincule esses eventos ao reconhecimento do recolhimento e à baixa do recebível. O histórico deve permitir seguir cada valor da nota ao extrato.
Distribua responsabilidades: Fiscal valida enquadramento, débitos, créditos e ajustes; Tesouraria controla cobranças e disponibilidade; Contabilidade confere registros, baixas e contas de conciliação. Divergências precisam de responsável e prazo de resolução.
Monte a planilha por evento financeiro
Use uma linha por liquidação ou ajuste, não apenas por nota. Uma operação parcelada terá vários eventos. Preserve as datas previstas e realizadas em campos distintos e mantenha IBS e CBS separados.
Agrupe os campos essenciais:
- Identificação: cenário, documento, cobrança, parcela e evento.
- Valores: operação, IBS, CBS, total cobrado, valor liquidado, segregação por tributo, tarifas e recebimento líquido.
- Calendário e ajustes: emissão, vencimento, liquidação, recolhimento próprio, reembolso ao cliente e recuperação financeira recebida.
- Premissas: classificação, fonte normativa, dispositivo, vigência, responsável e data de revisão.
Essa estrutura distingue mudança tributária de atraso, desconto comercial ou renegociação. Sem isso, a comparação pode atribuir ao split payment um efeito provocado por outra variável.
Compare a mesma operação sem duplicar saídas
No exemplo algébrico, V é o valor antes de IBS e CBS; I, o IBS destacado; e C, a CBS destacada. Neste recorte, o total cobrado é T = V + I + C. Outros componentes exigem campos próprios.
Sem segregação, a entrada à vista é T, antes de tarifas. O recolhimento posterior aparece em outra linha, na data aplicável. Não presuma saída de I + C: a obrigação depende da apuração, dos créditos admitidos e das formas legais de extinção.
Com split payment, S representa o valor efetivamente segregado. A entrada disponível é T − S, antes de tarifas. Eventual recolhimento complementar fica separado. Use S = I + C apenas como teste expresso, compatível com o procedimento analisado; outro valor precisa de fundamento ou identificação como hipótese.
O controle dos movimentos é: caixa acumulado da operação = recebimentos líquidos − recolhimentos próprios − devoluções pagas + recuperações financeiras recebidas. Como os recebimentos líquidos já excluem S, não o subtraia novamente. Compare os saldos entre recebimento e recolhimento, não apenas no fechamento do período.
Teste parcelas, cancelamentos e devoluções
Na venda parcelada, distribua a cobrança conforme o contrato e registre cada liquidação. A soma deve fechar com o total, salvo ajustes identificados. Não concentre toda a segregação na primeira parcela nem adote rateio proporcional sem fundamento aplicável.
No cancelamento antes do pagamento, baixar um recebível não significa desembolsar dinheiro. Confira se houve adiantamento ou liquidação parcial. O ajuste fiscal e a alteração da previsão de recebimento são eventos diferentes de uma saída bancária.
Na devolução após o pagamento, separe o reembolso ao cliente do tratamento do tributo segregado. Confirme documentos, efeitos sobre débitos e créditos, responsável pelo reembolso e eventual reversão no arranjo de pagamento. Recuperações sem prazo confirmado devem ficar em cenário separado, não como entrada garantida.
Não transforme segregação em desconto ou crédito disponível
Para Compras, imposto segregado não é desconto comercial. A obrigação com o fornecedor é liquidada conforme o arranjo aplicável; parte do pagamento muda de destino. O menor crédito bancário do vendedor não reduz, por si só, o preço contratado.
Também não transforme valores segregados nas compras em créditos automaticamente disponíveis. O aproveitamento exige verificar os requisitos legais, inclusive documentação e condições relativas à extinção do débito, conforme o caso.
Separe crédito identificado, apropriável, utilizado e ressarcido. Crédito fiscal não é entrada bancária imediata. Somente a recuperação financeira efetivamente recebida entra como recebimento na fórmula de caixa.
Organize a transição até 2033
A EC 132/2023 estabelece a transição: etapa inicial em 2026, substituição de PIS/Cofins pela CBS em 2027 e redução gradual de ICMS e ISS entre 2029 e 2032, até sua substituição integral pelo IBS em 2033. Cada período exige validação das condições específicas.
Mantenha os fluxos dos tributos coexistentes separados. Não aplique uma fórmula única de segregação a IBS, CBS, ICMS, ISS e PIS/Cofins. Preserve bases, créditos, vencimentos e recolhimentos próprios de cada tributo.
Antes de usar a simulação no orçamento ou na negociação, obtenha validação conjunta das três áreas. Cada premissa deve ter fonte, vigência e responsável. O resultado útil explica quanto entra, quando entra, quanto já foi recolhido e o que permanece pendente.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
