O dinheiro obtido com a venda judicial de um bem pode não chegar ao credor que conduziu a cobrança. No Tema 1.243, o Superior Tribunal de Justiça reconheceu que a Fazenda Pública pode disputar esses recursos em execução movida por terceiro, mesmo sem ter ajuizado previamente execução fiscal ou realizado penhora.
Para a empresa, o efeito exige atenção dos dois lados do contencioso. Se ela é devedora, precisa conferir o crédito fiscal e acompanhar a destinação do depósito. Se é credora, não deve confundir o sucesso da alienação com a certeza de recebimento. A preferência tributária pode interferir nessa etapa.
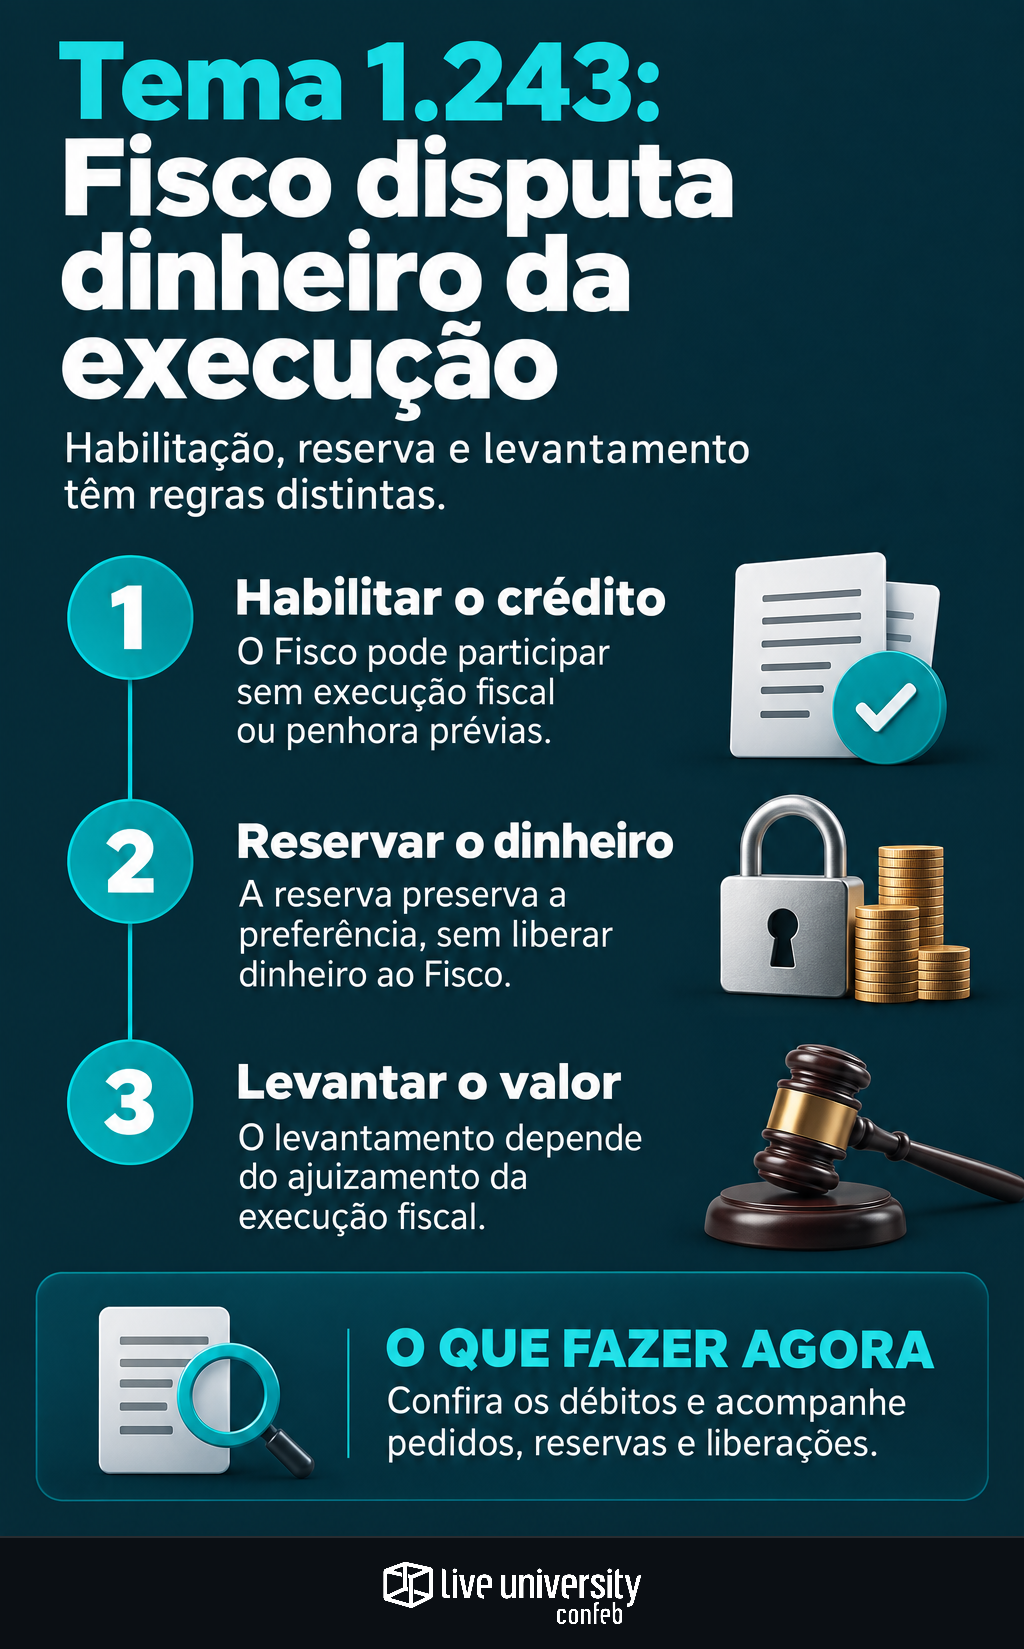
O ponto central é separar três atos: habilitar o crédito, reservar dinheiro e levantar o valor. A orientação relatada permite a participação da Fazenda sem execução fiscal anterior, mas condiciona o levantamento ao ajuizamento dessa execução. A reserva preserva a preferência; não equivale à entrega imediata do dinheiro ao Fisco.
O que o Tema 1.243 decidiu — e o que não se confunde
O julgamento é identificado pelos REsp 2.081.493, 2.093.011 e 2.093.022, sob relatoria do ministro Mauro Campbell, na Corte Especial. A síntese publicada sobre o Tema 1.243 registra a possibilidade de habilitação no produto da alienação, independentemente de execução fiscal ou penhora prévias, com reserva da quantia correspondente ao crédito e levantamento condicionado ao ajuizamento da cobrança fiscal.
A fundamentação indicada é o artigo 186 do Código Tributário Nacional. Nesse contexto, a preferência do crédito tributário prevalece sobre a prioridade processual decorrente de penhora anterior, ressalvados os créditos trabalhistas e por acidente de trabalho. Isso não autoriza transportar essa descrição, sem exame específico, para regimes como o da falência, que possui regras próprias.
Também é importante separar os marcos processuais. A referência a 2 de novembro de 2026 corresponde à divulgação do julgamento. Não deve ser apresentada como data da sessão ou da publicação oficial do acórdão. Da mesma forma, precedente repetitivo e trânsito em julgado são conceitos diferentes: a força do precedente não se confunde com o encerramento definitivo dos recursos.
Essa distinção integra o cuidado já discutido ao explicar o que validar antes de aplicar uma tese tributária. No caso concreto, o jurídico deve identificar a questão decidida, sua correspondência com a disputa e eventuais decisões posteriores que afetem sua aplicação.
A preferência muda a ordem, não comprova toda a dívida
A prioridade de pagamento não elimina a necessidade de identificar o crédito que sustenta a pretensão da Fazenda. Uma coisa é discutir quem recebe primeiro. Outra é verificar quem deve, quanto deve e se existem pagamentos, decisões ou outras circunstâncias que interfiram na cobrança.
A conferência empresarial deve alcançar sujeito passivo, tributo, período, origem do débito e composição do saldo. Principal, multas, juros e encargos precisam aparecer discriminados. Divergências entre o pedido judicial e os controles fiscais devem ser localizadas por débito, não apenas pelo total reclamado.
O mesmo cuidado vale para verbas de natureza distinta. Como já abordamos na análise dos honorários da Fazenda e seus efeitos no contencioso, crédito tributário, remuneração do advogado e custos processuais não devem ser tratados como uma única rubrica. Cada componente exige enquadramento e conferência próprios.
Quais documentos reunir antes de se manifestar
A primeira frente é a execução movida pelo terceiro. A equipe precisa conhecer o título cobrado, as partes, as penhoras, a alienação, o valor depositado e os pedidos de destinação do dinheiro. Também deve identificar outros credores e as decisões que reconheçam preferência ou determinem reserva.
A segunda frente é a pretensão fiscal. O objetivo é relacionar o pedido da Fazenda aos documentos da empresa e, quando existente, à execução fiscal correspondente. Este é um roteiro de organização da defesa, não uma lista de requisitos adicionais atribuídos ao repetitivo:
- Petição de habilitação ou reserva e demonstrativo atualizado do crédito.
- Identificação dos débitos e das inscrições em dívida ativa apresentadas.
- Certidões, títulos e demais documentos que fundamentem o pedido.
- Comprovantes de pagamento, compensação, parcelamento ou negociação pertinentes.
- Decisões administrativas e judiciais capazes de afetar a cobrança.
- Número e andamento da execução fiscal, quando ajuizada.
Uma ficha por débito facilita a conciliação. Fiscal e contabilidade verificam valores, períodos e registros; o jurídico relaciona as divergências ao instrumento processual cabível. O resultado deve permitir explicar cada objeção com documento, valor e referência ao processo.
Contraditório exige acompanhar os atos, não esperar a cobrança
A leitura de que o contraditório teria ficado “para depois” é uma avaliação crítica sobre os efeitos da reserva anterior à execução fiscal. Não deve ser confundida com uma tese do STJ que dispense defesa ou devido processo. O desconforto apontado está no intervalo entre separar o dinheiro e discutir o crédito pela via da execução fiscal.
Esse intervalo tem consequências práticas. Sem execução fiscal, não há naquele momento embargos àquela execução. Isso, porém, não permite concluir que toda manifestação na execução promovida pelo terceiro esteja afastada. O jurídico precisa identificar os atos praticados, as intimações e as possibilidades de intervenção reconhecidas naquele processo.
O acompanhamento deve abranger pedido de habilitação, decisão de reserva, eventual pedido de levantamento e demonstração do ajuizamento da execução fiscal. Não existe um prazo único que possa ser aplicado indistintamente a essa sequência. Cabimento e prazo de cada medida dependem do ato, da intimação e da posição processual da empresa.
Quando houver uma divergência relevante, a manifestação deve demonstrá-la concretamente: pagamento ignorado, valor duplicado, identificação incorreta do devedor ou decisão que afete a exigibilidade. Se a retenção puder causar prejuízo antes da apreciação da objeção, cabe ao jurídico avaliar a providência urgente adequada, sem presumir seu deferimento.
A reserva também precisa entrar no controle do contencioso
Para a empresa credora, a consequência é não tratar depósito judicial como recebimento disponível. O controle deve distinguir valor depositado, parcela reservada, saldo cuja liberação foi autorizada e quantia efetivamente recebida. A existência de dinheiro em juízo não resolve, sozinha, a ordem de pagamento.
Para a devedora, a integração entre processos ajuda a evitar inconsistências. O mesmo débito pode aparecer no controle fiscal, em pedido de reserva e, depois, em execução fiscal. Esses registros precisam compartilhar a identificação da dívida e seu histórico de atualização, pagamento e garantia, sem presumir que representam obrigações diferentes.
A providência imediata é revisar os processos com alienação ou depósito pendente de destinação e definir responsáveis por cada intimação. O Tema 1.243 desloca a atenção para essa fase: a Fazenda pode entrar na disputa antes da execução fiscal, mas reserva, preferência e levantamento continuam sendo questões distintas. A defesa empresarial ganha precisão quando acompanha cada uma delas com documentos e manifestações próprios.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.