Uma carga pode sair da fábrica para um centro de distribuição sem mudar de dono. O mesmo trajeto pode representar uma venda para outra empresa do grupo. Confundir essas situações na parametrização fiscal altera incidência, documentos e créditos.
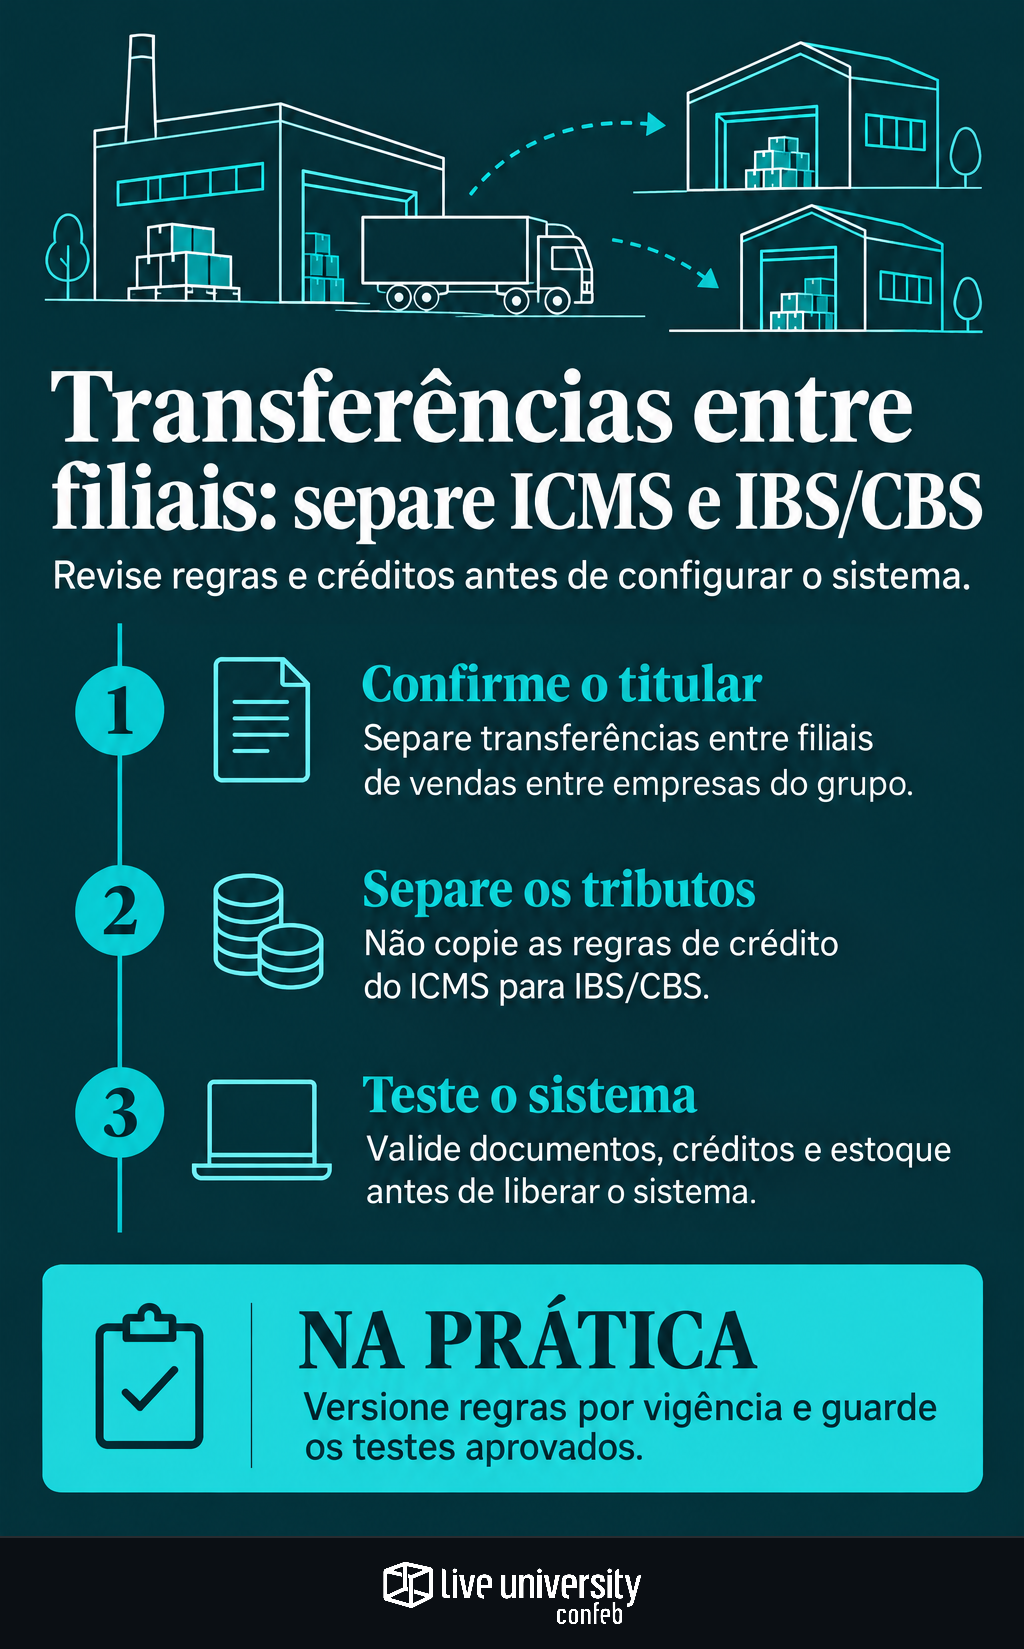
Nas transferências entre filiais, classifique primeiro a titularidade. Depois, examine separadamente ICMS e IBS/CBS. A convivência dos sistemas até 2033 não permite copiar automaticamente os parâmetros de um tributo para outro.
Não incidência, manutenção de crédito e transferência de crédito são decisões diferentes. A ausência de tributação na movimentação também não elimina a obrigação de documentá-la.
Identifique o titular antes de escolher o código fiscal
Estabelecimentos da mesma pessoa jurídica podem ter inscrições estaduais e números completos de CNPJ diferentes. Confira a raiz do CNPJ e a estrutura jurídica efetiva. Ter o mesmo controlador, marca ou gestão não torna duas empresas um único contribuinte.
Se outra empresa do grupo compra a mercadoria, existe venda entre titulares distintos. Se apenas recebe bens para armazenagem ou industrialização, o enquadramento depende da finalidade e do contrato. Deslocamento físico não é uma classificação tributária suficiente.
Registre quem é o proprietário antes e depois da saída, quem opera o destino e qual a finalidade da remessa. Essas respostas devem orientar o cadastro, não ser deduzidas do CFOP já escolhido.
Separe incidência e créditos em cada sistema
No ICMS, o artigo 12, § 4º, da LC nº 87/1996 estabelece a não ocorrência do fato gerador na saída para estabelecimento de mesma titularidade, preservando os créditos anteriores. Nas transferências interestaduais, a lei prevê transferência de créditos ao destino, com limite calculado pelas alíquotas interestaduais sobre o valor atribuído à operação; eventual diferença positiva permanece na origem.
O Convênio ICMS nº 109/2024 disciplina esse procedimento. Existe ainda a opção de equiparar a transferência a operação tributada, prevista no § 5º. Confira formalização, abrangência e vigência na disciplina aplicável: não trate a escolha como decisão nota a nota. Para operações internas, verifique a regulamentação estadual.
No IBS/CBS, o artigo 6º, II, da LC nº 214/2025 prevê não incidência nas transferências entre estabelecimentos do mesmo contribuinte, com emissão obrigatória de documento fiscal eletrônico. A apuração consolida os estabelecimentos: a movimentação não representa nova aquisição geradora de crédito. Os créditos das compras seguem requisitos, vedações e estornos próprios.
Já a venda para outra pessoa jurídica do grupo segue, em regra, a tributação do fornecimento e as condições de crédito do adquirente. Não reproduza no IBS/CBS a transferência interestadual de créditos do ICMS. Fornecimentos gratuitos entre partes relacionadas também exigem análise específica: ausência de cobrança não garante não incidência.
Use uma matriz enxuta e versione o calendário
A matriz abaixo considera mercadorias em operações comuns. Acrescente produto, finalidade, regime tributário e unidades federadas. As linhas de 2026 a 2032 estão agrupadas porque a distinção jurídica permanece; os parâmetros anuais precisam mudar.
- 2026–2032 | Fábrica → CD ou filial, mesmo titular: ICMS sem incidência, ressalvada opção válida pela equiparação; IBS/CBS sem incidência na transferência. Emitir NF-e com os campos exigidos. No ICMS, aplicar a disciplina interna ou interestadual de créditos; no IBS/CBS, não gerar crédito pela movimentação.
- 2026–2032 | Fábrica → empresa do grupo, titulares distintos: venda sujeita aos tributos e regimes aplicáveis em cada etapa. Emitir NF-e de venda. Validar separadamente os créditos de ICMS e IBS/CBS, inclusive as particularidades da fase de teste.
- A partir de 2033 | Fábrica → CD ou filial, mesmo titular: ICMS extinto; transferência sem incidência de IBS/CBS. Documento eletrônico obrigatório. Não criar novo crédito pela movimentação; manter rastreabilidade dos créditos das aquisições.
- A partir de 2033 | Fábrica → empresa do grupo, titulares distintos: venda sujeita a IBS/CBS conforme o regime. Documento fiscal de venda e crédito do adquirente condicionado às regras legais.
O calendário da EC nº 132/2023 exige versões distintas: 2026 é fase de teste, com condições específicas; em 2027, a CBS substitui PIS/Cofins, enquanto o IBS permanece em etapa inicial até 2028. Entre 2029 e 2032, o ICMS é reduzido gradualmente e o IBS avança. A substituição termina em 2033.
Crie linhas próprias para remessas a terceiros. Armazenagem e industrialização não devem herdar o tratamento de transferência entre filiais apenas porque a propriedade permanece com o remetente.
Teste três fluxos antes de liberar o ERP
- Fábrica → CD próprio no mesmo estado: confirme mesma titularidade, disciplina estadual do ICMS e eventual opção válida. No IBS/CBS, documente sem simular compra e venda.
- Fábrica → filial própria em outro estado: a fronteira não transforma transferência em venda. Teste o crédito interestadual de ICMS ou a equiparação adotada, sem replicar essa mecânica no IBS/CBS.
- Fábrica → distribuidora de outra empresa do grupo: havendo compra, use o fluxo de venda, com tributação e créditos próprios. Se houver apenas armazenagem, reclassifique pela operação efetiva.
Acompanhe cada teste da saída à apuração, incluindo recebimento e estoque. Uma NF-e autorizada não comprova, sozinha, a correção do enquadramento ou dos créditos.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, identificou que 100% das empresas respondentes utilizam ERP, mas apenas 18% apresentam níveis avançados no tratamento de dados fiscais. Ter sistema, portanto, não dispensa revisar os dados usados na parametrização.
Feche a revisão com evidências
- Enquadramento: documente titularidade, finalidade, fundamento legal e eventual opção no ICMS.
- Documento: confira CFOP, códigos tributários, valores, informações complementares e campos de IBS/CBS no leiaute vigente.
- Escrituração: concilie XML, estoque, EFD ICMS/IPI e registros exigidos para IBS/CBS.
- Créditos: valide origem, limites, destino, apropriação e estornos; bloqueie duplicidades.
- Governança: versione regras por vigência e guarde os testes aprovados por Fiscal, TI e operação.
A regra operacional é direta: primeiro identifique a relação jurídica; depois aplique cada tributo. O percurso da carga pode ser igual, mas o tratamento fiscal não.
- Lei Complementar nº 87/1996 — Lei Kandir, texto consolidado
- Convênio ICMS nº 109/2024 — Remessas interestaduais entre estabelecimentos de mesma titularidade
- Lei Complementar nº 214/2025 — Regulamentação do IBS e da CBS
- Emenda Constitucional nº 132/2023 — Reforma tributária e transição
- IMTT — Índice de Maturidade Tecnológica em Tax (Confeb, 2026)
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
