O problema que o planejamento tributário herda da reforma
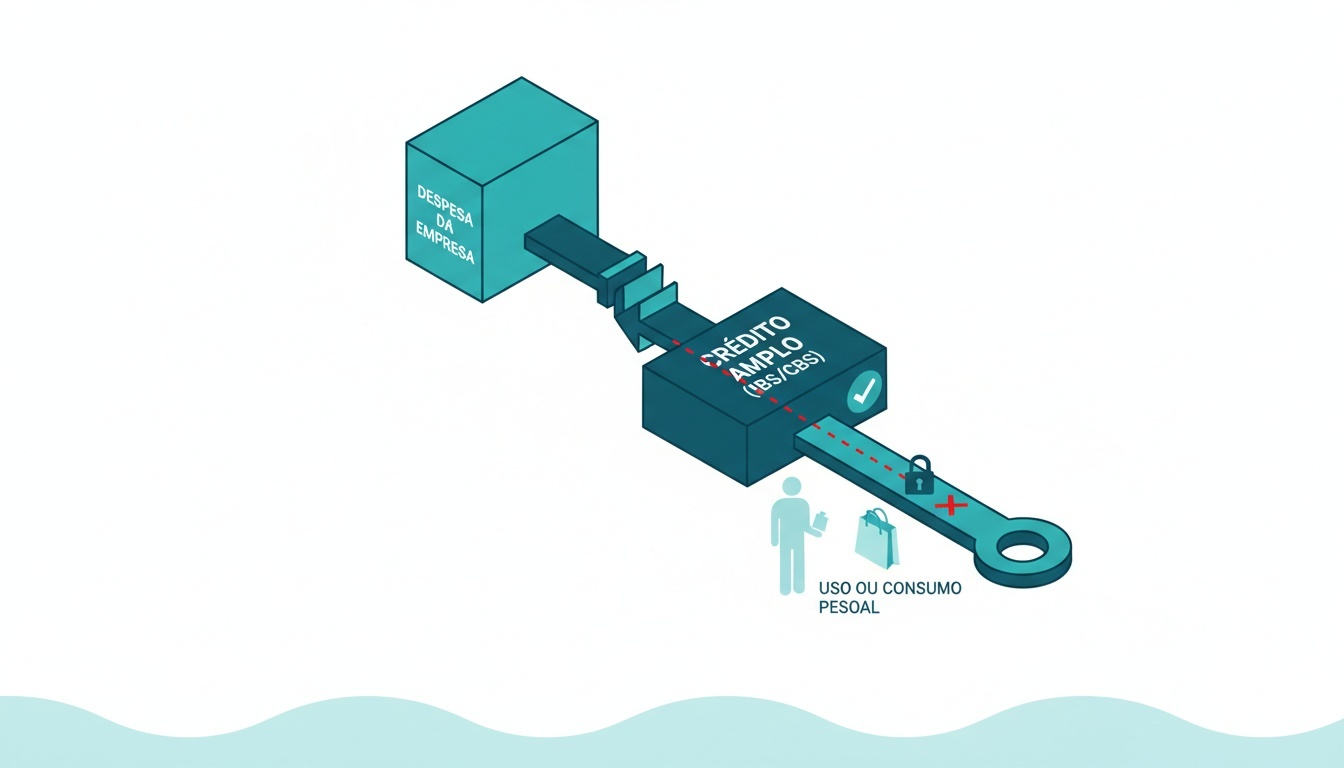
A Lei Complementar nº 214/2025 trocou a lógica do crédito de insumo, que hoje gera disputa recorrente no PIS, na Cofins e no ICMS, por uma permissão ampla: no regime regular, o contribuinte credita IBS e CBS sobre praticamente toda aquisição vinculada à atividade econômica, sem precisar provar essencialidade ou integração física ao produto. Isso amplia a base de crédito de saída.
Mas a mesma lei, no art. 57, abre uma exceção que interessa diretamente a quem desenha regime e mede carga efetiva: bens e serviços de uso ou consumo pessoal não geram crédito, ainda que a nota fiscal esteja em nome da empresa. A LC nº 227/2026, o Decreto nº 12.955/2026 (que regulamenta a CBS) e a Resolução CGIBS nº 6/2026 (que regulamenta o IBS) detalharam essa fronteira ao longo de 2026, conforme reportagem publicada pela Systax em 5 de outubro de 2026 no blog Live University. Para quem monta cenário de carga tributária plurianual, a régua não é mais "é insumo?", é "quem usa e por quê?".
Dois grupos de exceção, duas lógicas de análise
O art. 57 da LC nº 214/2025 separa dois blocos de uso ou consumo pessoal, e cada um pede um teste diferente na hora de projetar crédito:
- Bens por natureza: joias, obras de arte, bebidas alcoólicas, armas, bens recreativos e estéticos. Aqui o teste é a destinação econômica: uma distribuidora de bebidas ou uma joalheria que compra para revenda não perde o crédito, porque o Decreto nº 12.955/2026 e a Resolução CGIBS nº 6/2026 excepcionam bens destinados à comercialização ou à fabricação do que será vendido.
- Bens fornecidos a pessoas físicas ligadas: sócios, administradores, empregados, cônjuges e parentes até o terceiro grau, quando recebem o bem de graça ou por valor abaixo do mercado. Aqui o teste é o beneficiário, não o item.
Para o planejamento, isso significa que uma mesma categoria contábil (por exemplo, "veículos") pode render crédito integral numa frota operacional e crédito zero num carro de uso particular de diretor, a depender só de quem usa e para quê.
O corte que separa crédito de estorno nos benefícios a empregados
A parte mais sensível para a folha de benefícios é a que a LC nº 227/2026 e o Decreto nº 12.955/2026 trataram com mais detalhe. Nem todo bem nas mãos do empregado é consumo pessoal: uniforme, EPI, alimentação e bebida não alcoólica fornecidas no estabelecimento durante a jornada, plano de saúde decorrente de cláusula compulsória em acordo ou convenção coletiva, vale-transporte, vale-refeição, vale-alimentação e benefícios educacionais previstos em negociação coletiva ficam fora do conceito de uso pessoal, observados os requisitos regulamentares.
O decreto foi além e tratou de três itens que aparecem em quase toda folha de ativos: veículo, equipamento de informática e aparelho de comunicação fornecidos ao empregado. Eles não geram vedação de crédito quando o uso é estritamente vinculado à função e a característica e a quantidade são compatíveis com a necessidade do cargo. Na prática, isso exige que o controle de ativos converse com o RH: o mesmo notebook padrão, entregue sob a mesma política, pode ter tratamento de crédito oposto dependendo de para quem foi destinado e de como a empresa documenta essa destinação.
O que está em vigor, o que está regulamentado e o que ainda depende de mecanismo
A não cumulatividade do art. 47 da LC nº 214/2025 já é a regra desenhada para o regime regular de IBS e CBS, e as exceções de uso ou consumo pessoal do art. 57 já estão na lei. O Decreto nº 12.955/2026 e a Resolução CGIBS nº 6/2026 já regulamentaram boa parte dos critérios de destinação preponderante e dos casos de veículo, informática e telefonia corporativa. Isso é o que está regulamentado e operacional para fins de leitura de cenário.
Há, porém, uma peça do sistema que ainda não está implementada: o mecanismo de split payment e de recolhimento pelo adquirente, previstos no art. 27 da LC nº 214/2025. Enquanto esses mecanismos não entrarem em operação, o art. 48 da mesma lei dispensa a comprovação de extinção do débito da etapa anterior, e o crédito fica condicionado apenas ao destaque correto de IBS e CBS no documento fiscal eletrônico. Ou seja: a trava de uso ou consumo pessoal já vale, mas a trava de split payment, que vincula o crédito à extinção efetiva do débito anterior, ainda é projeto de implementação dentro do calendário de transição.
O crédito não se fecha na nota de entrada
Uma mudança que pesa no planejamento de médio prazo: o art. 5º da LC nº 214/2025, alterado pela LC nº 227/2026, prevê incidência de IBS e CBS quando um bem que gerou crédito na aquisição é depois fornecido de graça ou por valor abaixo de mercado a sócio, administrador, empregado ou outra pessoa relacionada. Um ativo comprado para a operação e redirecionado para uso particular não encerra a análise tributária no momento da entrada da nota; ela se reabre no momento do desvio de finalidade.
No sentido inverso, o § 9º do art. 57 criou uma válvula de ajuste: se um bem não gerou crédito por ter sido enquadrado como consumo pessoal e depois é vendido, o contribuinte pode excluir da base de cálculo o valor de aquisição, limitado ao valor da venda, desde que o bem seja identificável. Os regulamentos do IBS e da CBS replicam essa regra, evitando tributar de novo um custo que já não gerou recuperação de imposto.
Como a mesma despesa muda de resultado conforme o beneficiário
| Situação | Efeito sobre o crédito |
|---|---|
| Notebook padrão entregue a empregado para trabalho | Em regra, sem vedação, se o uso for estritamente funcional |
| Automóvel de uso particular de sócio | Vedação como consumo pessoal |
| Automóvel usado exclusivamente pelo empregado em suas funções | Pode afastar a vedação, conforme requisitos regulamentares |
| Vinho comprado por restaurante para venda a clientes | Sem vedação, apesar de ser bebida alcoólica |
| Bebida alcoólica para consumo particular de administrador | Em regra, vedação como consumo pessoal |
| Plano de saúde por cláusula compulsória em convenção coletiva | Sem vedação, observados os requisitos legais |
A tabela expõe o ponto central para quem monta cenário: a classificação contábil do gasto não resolve a análise tributária. É a combinação entre natureza do bem, destinação econômica e identidade do beneficiário que define se o crédito entra ou sai da conta.
O que isso pede do planejamento tributário a partir de agora
Em resumo: a ampliação do crédito na reforma não é incondicional, e a condição central passou a ser documental, não conceitual. Os regulamentos de 2026 exigem, em caso de estorno, a identificação da pessoa física destinatária do bem ou serviço, o que empurra o controle de crédito para dentro do cadastro de ativos, da política de benefícios e dos centros de custo, não apenas da classificação fiscal da nota.
Para o cenário dos próximos exercícios, três frentes concretas aparecem na regulamentação:
- Revisão de política de frota, informática e telefonia corporativa para documentar o vínculo funcional exigido pelo Decreto nº 12.955/2026.
- Mapeamento dos benefícios que dependem de acordo ou convenção coletiva, já que plano de saúde, vale-alimentação e educação só escapam da vedação quando essa origem está comprovada.
- Acompanhamento da mudança de destinação de ativos que geraram crédito na entrada, para apurar eventual incidência de IBS e CBS no momento em que passam a beneficiar sócio, administrador ou empregado.
O que ainda não está fechado é o calendário efetivo de operação do split payment e do recolhimento pelo adquirente previstos no art. 27 da LC nº 214/2025: enquanto esse mecanismo não entra em funcionamento, a regra de transição do art. 48 segue valendo, e a discussão sobre uso ou consumo pessoal convive com um desenho de crédito ainda em construção.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
