Por Patrícia Bastos
7 de novembro de 2026
O Confaz prorrogou até 31 de dezembro de 2028 cerca de 290 convênios relacionados a benefícios de ICMS. Para a empresa, porém, essa informação não basta para trocar a data de vencimento de uma regra no ERP. A continuidade do tratamento fiscal depende do convênio específico, da produção de efeitos e da legislação estadual aplicável.
O Convênio ICMS 131/2026 foi publicado em 29 de outubro, após aprovação em reunião extraordinária do Confaz realizada no dia 27. A medida envolve isenções, reduções de base de cálculo e créditos presumidos, além de disposições sobre parcelamento e anistia. Há exceções para São Paulo e um prazo específico que termina antes de dezembro de 2028.
O ganho operacional está em transformar a prorrogação em uma revisão documentada, não em atualização em massa. Cada benefício precisa ter uma cadeia verificável entre autorização, norma estadual, operação realizada e parâmetro utilizado na apuração.
Comece pelo fundamento do benefício, não pela data
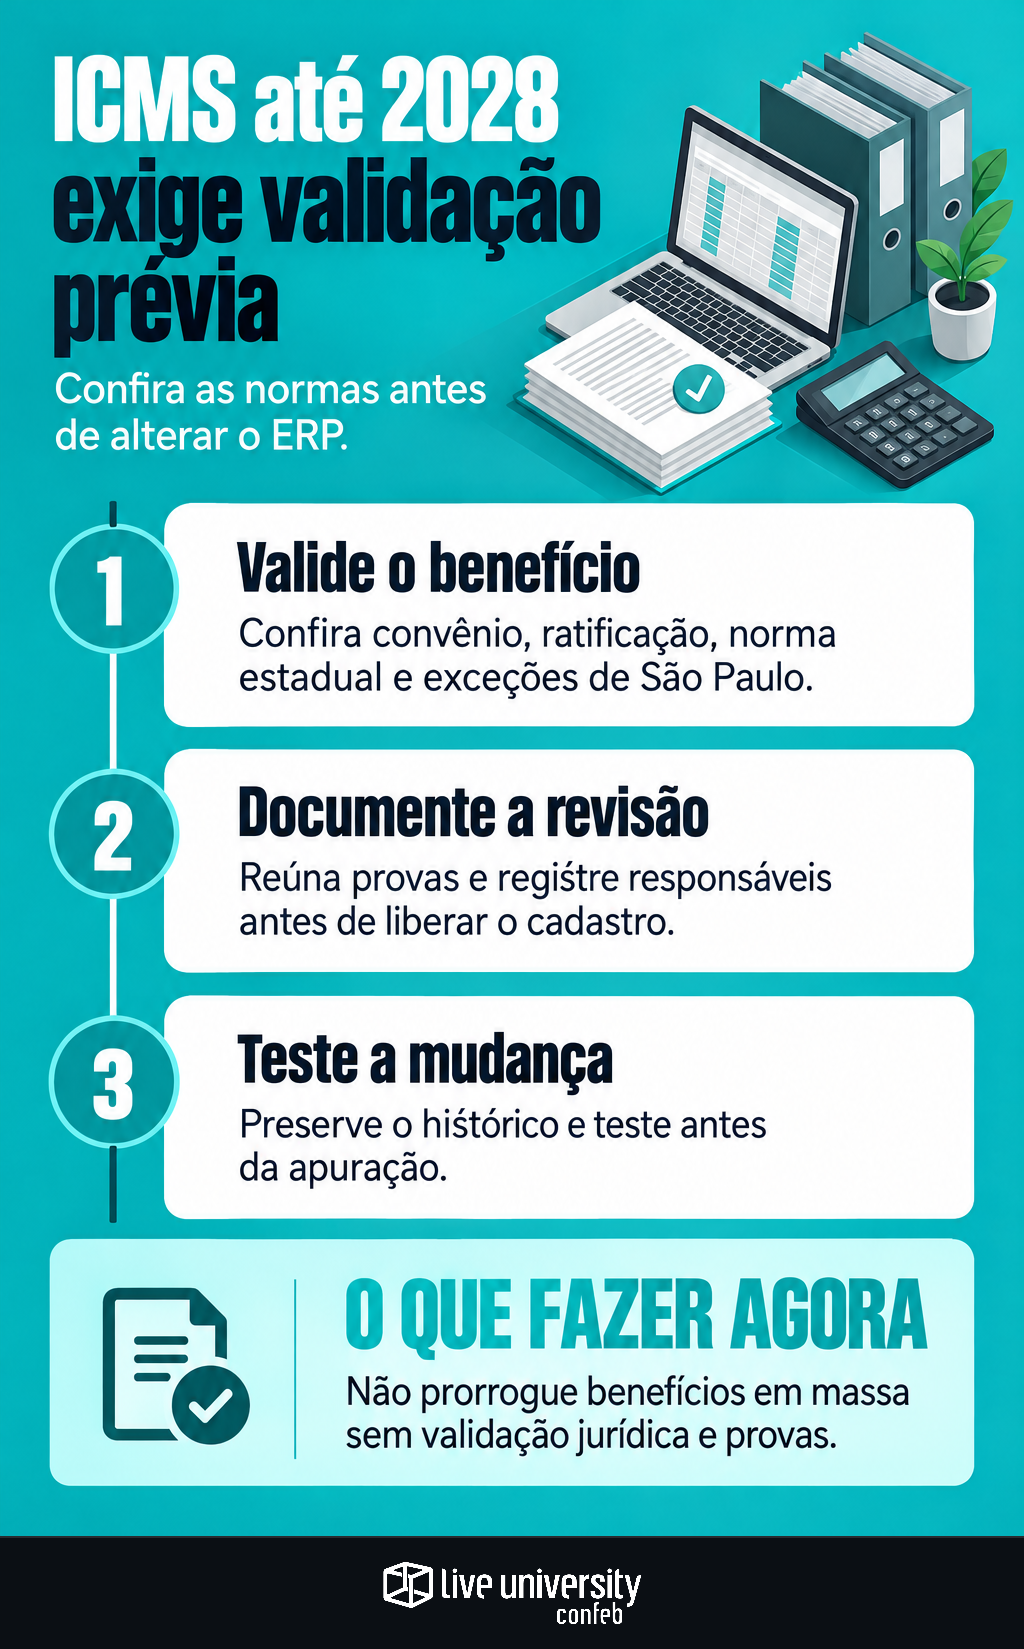
O primeiro passo é levantar os benefícios efetivamente utilizados por estabelecimento. A descrição comercial do incentivo não resolve essa identificação. Dois tratamentos chamados de “redução de ICMS” podem ter fundamentos, destinatários e condições diferentes.
Monte uma matriz com, no mínimo: estabelecimento, unidade federada, operação, mercadoria ou serviço, modalidade do benefício, convênio de origem, dispositivo estadual, vigência cadastrada e responsável pela análise. Inclua regimes especiais ou termos de adesão quando forem exigidos para aquele enquadramento.
Depois, procure o número e o dispositivo do convênio na relação oficial alcançada pela prorrogação. Sem essa correspondência, o novo prazo não deve ser tratado como validado. A cautela também vale para orçamento e negociação, como já discutimos na revisão das projeções que dependem de benefícios de ICMS.
Separe publicação, ratificação e aplicação estadual
A notícia distingue a publicação do convênio da etapa de ratificação nacional e informa que os estados e o Distrito Federal devem adequar suas normas internas. São verificações diferentes. Encontrar o ato publicado não comprova, isoladamente, que determinada operação da empresa já possa utilizar a extensão.
Na revisão, obtenha o texto oficial do Convênio ICMS 131/2026 e o ato de ratificação nacional. Registre número, data de publicação e cláusulas sobre vigência e produção de efeitos. Em seguida, examine a legislação estadual: qual dispositivo concede o benefício, qual prazo estabelece e se houve alteração ou se sua redação já acompanha a autorização pertinente.
A confirmação documental da ratificação e das regras estaduais permanece pendente nesta apuração. Isso não permite concluir que a ratificação ainda não tenha ocorrido em 7 de novembro de 2026. Para a empresa, a providência é verificar os atos oficiais antes de liberar a nova vigência, sem suspender automaticamente um benefício que ainda tenha fundamento válido no período atual.
São Paulo exige conferência por convênio
A prorrogação relatada exclui São Paulo de 19 convênios. Entre os assuntos mencionados estão componentes e derivados de sangue, bulbos de cebola, refeições fornecidas por bares e restaurantes e redução de base de cálculo. Esses exemplos não substituem a relação completa nem identificam, sozinhos, o enquadramento de uma operação.
Para um estabelecimento paulista, a pergunta precisa ser específica: o convênio que fundamenta este tratamento está entre as exceções? Depois, verifique qual dispositivo estadual continua aplicável e até quando. A exclusão da prorrogação não deve ser traduzida, sem essa análise, como encerramento imediato de todo benefício associado ao setor.
Há ainda um prazo distinto: o Convênio ICMS 153/2004 foi apontado com extensão somente até 30 de junho de 2027. Cadastre essa situação separadamente e confirme seu alcance no texto oficial. Uma rotina que substitua todas as datas por dezembro de 2028 pode eliminar justamente a exceção que o controle deveria preservar.
Biodiesel não autoriza crédito automático de 100%
Outro ponto da medida é a alteração do Convênio ICMS 22/2023, relativo ao biodiesel. A notícia informa autorização para os estados e o Distrito Federal concederem crédito presumido de até 100% do imposto devido, em adequação de benefícios concedidos até 31 de março de 2023 ao regime monofásico dos combustíveis.
O percentual é um limite de autorização, não uma alíquota de crédito que toda empresa possa aplicar. A análise precisa identificar a concessão estadual, o beneficiário, as operações abrangidas e as condições correspondentes. Também é necessário conferir a regra temporal: a autorização foi descrita como válida até dezembro de 2028 ou pelo prazo da norma concessiva, se posterior.
Não use essa disposição para interpretar os demais benefícios como se todos tivessem a mesma regra. Na matriz, separe prorrogação, alteração de conteúdo e condição de enquadramento. São decisões distintas, ainda que estejam no mesmo convênio.
Exija evidência antes de liberar o cadastro
A extensão do prazo não comprova o atendimento das demais condições. Dependendo do tratamento aplicável, podem importar descrição da mercadoria, classificação fiscal, finalidade, destinatário, localização, habilitação ou contrapartidas. Verifique apenas os requisitos efetivamente previstos na norma do benefício, sem criar exigências genéricas.
O TPI — Tax Performance Index, da Confeb, de 2026, mostra a relevância dessa gestão: 43% das empresas respondentes apontaram Benefícios Fiscais/Receita entre os KPIs mais importantes de Tax, enquanto apenas 12% declararam ter mais de 75% dos processos fiscais automatizados. O acompanhamento do incentivo e a automação, portanto, precisam ser tratados como dimensões distintas do controle.
Organize um dossiê com os atos oficiais, a análise de enquadramento, os documentos exigidos e a aprovação da alteração. Registre também quem acompanha condições recorrentes e vencimentos. Como abordamos no controle de contrapartidas e provas dos benefícios de ICMS, o cadastro é apenas uma parte da sustentação do incentivo.
Teste a mudança antes de chegar à apuração
No ERP, preserve o histórico. A regra nova deve ter início de validade definido, fundamento registrado e aprovação rastreável. Evite sobrescrever parâmetros antigos de forma que uma consulta posterior deixe de reproduzir o tratamento aplicado no período original.
Um teste hipotético ajuda a visualizar o risco: se dois estabelecimentos utilizam tratamentos semelhantes, mas apenas um está abrangido pela extensão, replicar a mesma data para ambos pode gerar aplicação indevida. A homologação deve considerar estabelecimento, operação e período, inclusive situações que não se enquadram no benefício.
Depois da implantação, compare cálculo esperado, documento fiscal, escrituração e apuração. A rotina de conciliação entre ERP e EFD ajuda a localizar divergências. Ela não substitui a validação jurídica: um sistema pode executar corretamente uma regra cadastrada com fundamento inadequado.
Feche a revisão com responsáveis e pendências
Classifique cada análise como validada, pendente de documento ou não abrangida pela prorrogação examinada. Para cada pendência, indique responsável, documento faltante, prazo de revisão e operações potencialmente afetadas. “Pendente” não deve virar autorização tácita nem cancelamento automático do tratamento vigente.
Tax deve consolidar o enquadramento; a equipe de sistemas, implementar e testar a parametrização aprovada; Compras e Supply Chain, informar mudanças de fornecedor, produto, origem ou destino que possam alterar a análise. Projeções de custo devem distinguir benefício confirmado de hipótese ainda em validação.
A entrega final não é uma planilha com todas as datas em 2028. É uma relação de benefícios em que cada vigência pode ser explicada e reproduzida: qual ato autoriza, qual norma estadual concede, quais condições foram atendidas e quais documentos sustentam a aplicação.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.