Por Rafael Antunes
26 de outubro de 2026
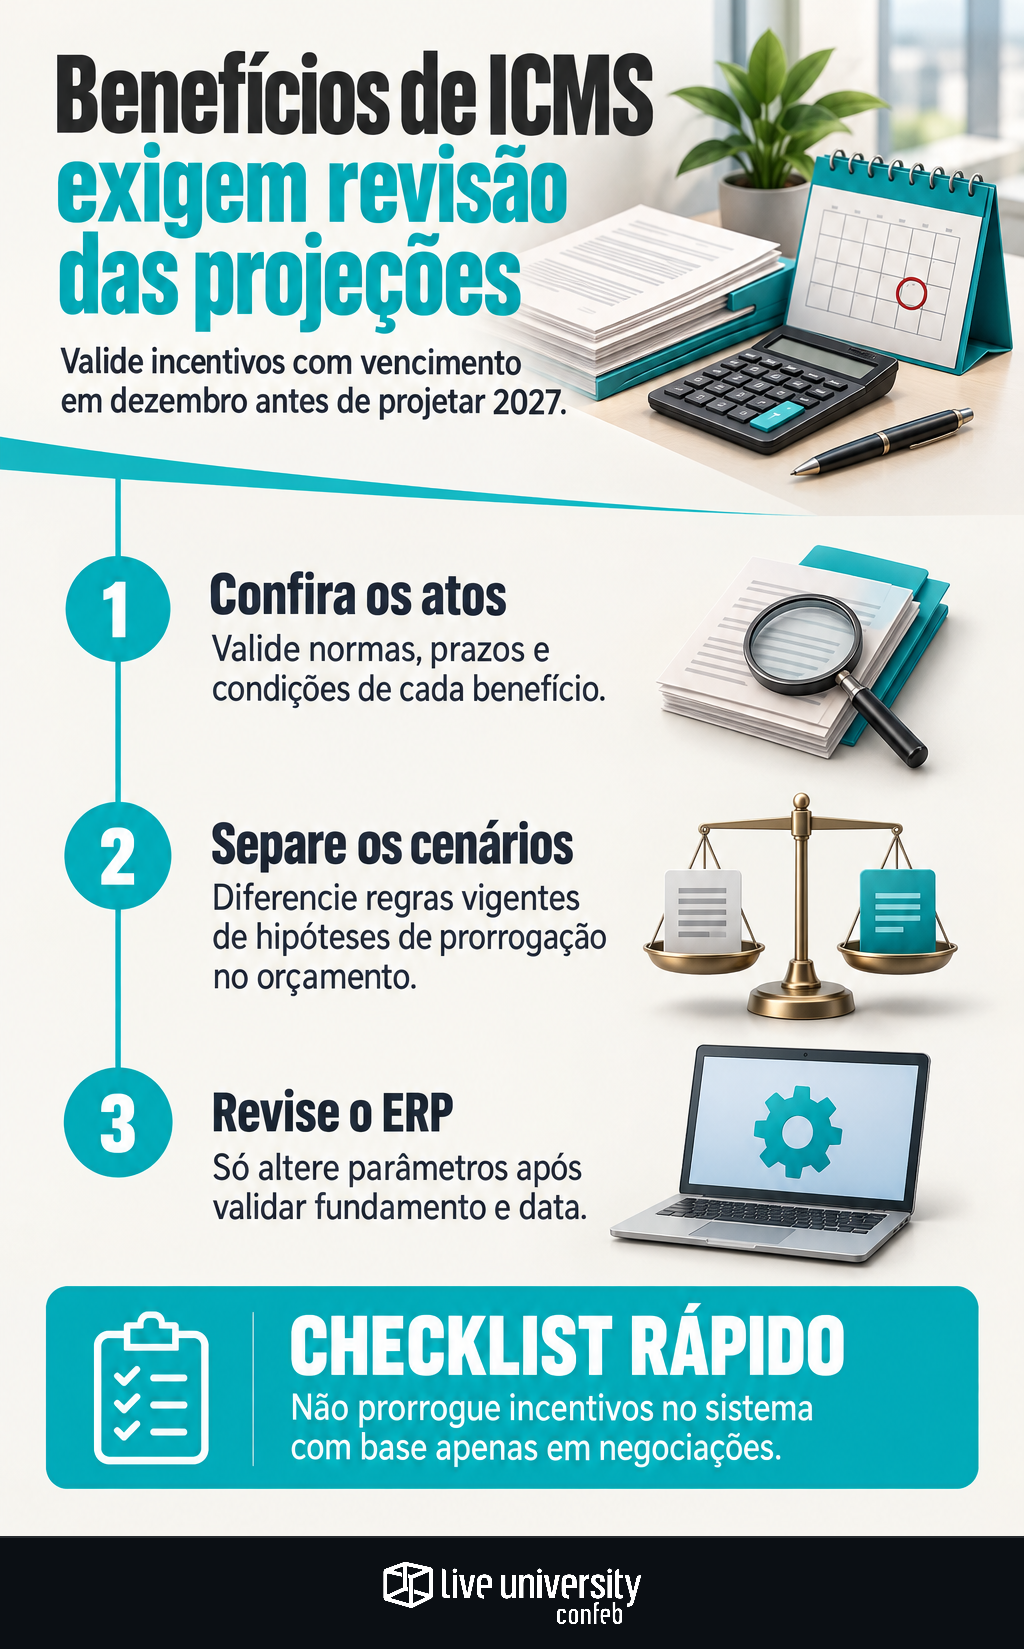
Benefícios de ICMS com vencimento em dezembro entraram na agenda de discussão de propostas de convênio em Brasília. Para quem prepara o orçamento de 2027, o ponto decisivo é separar expectativa de continuidade de autorização para aplicar o incentivo. Uma negociação em andamento não basta para estender a validade de uma regra no ERP.
Comsefaz e Confaz reúnem secretários de Fazenda para debater essas propostas, conforme o anúncio de 26 de outubro. A informação disponível identifica o tema e o local, mas não apresenta a relação dos convênios, os setores, as unidades federativas ou uma decisão de prorrogação.
Isso impede concluir quais operações terão o tratamento preservado. Também não permite assumir que todos os benefícios terminam no mesmo dia de dezembro ou que eventual extensão terá prazo uniforme. A tarefa imediata da área fiscal é localizar os atos que sustentam cada incentivo utilizado e medir a exposição da empresa.
Proposta, aprovação e aplicação são etapas distintas
A primeira distinção é documental. Proposta em debate não equivale a convênio aprovado. E a identificação de um convênio aprovado exige examinar seu texto, publicação, eventual ratificação e cláusulas de vigência e produção de efeitos, conforme o procedimento aplicável. A data de uma reunião, isoladamente, não resolve essas questões.
Depois, é preciso verificar a relação entre o convênio e a legislação da unidade federativa. A análise deve determinar se há necessidade de incorporação estadual, qual ato disciplina o benefício e se a regra local já contempla a extensão. Uma autorização não deve ser tratada automaticamente como aplicação imediata a qualquer contribuinte.
Por fim, entra o enquadramento da empresa. Mesmo que exista prorrogação válida, permanecem relevantes o estabelecimento, a mercadoria, a operação e as condições exigidas. O controle de contrapartidas e evidências dos benefícios de ICMS ajuda a separar validade da norma de direito efetivo à sua utilização.
Identifique o benefício antes de projetar sua continuidade
O levantamento deve começar pela regra aplicada hoje, não pela expectativa sobre o próximo ano. Para cada benefício, a equipe precisa conseguir responder: qual dispositivo permite o tratamento, onde ele vale, quando termina e quais operações alcança? Descrições genéricas, como “incentivo da indústria”, são insuficientes para decidir uma alteração fiscal.
Uma matriz de revisão pode reunir os seguintes campos, com documentos vinculados e responsável pela atualização:
- Base normativa: número do convênio, cláusula relevante, alterações posteriores e ato estadual correspondente.
- Abrangência territorial: unidade federativa e estabelecimentos efetivamente alcançados.
- Abrangência operacional: setor, produtos, classificação fiscal quando pertinente, finalidade e natureza da operação.
- Prazo: término atualmente previsto e eventual nova data, com a respectiva comprovação.
- Condições: credenciamento, regime especial, contrapartidas, restrições a créditos e outras exigências aplicáveis.
- Situação da extensão: proposta, aprovação documentada, verificação estadual pendente ou aplicação validada.
O anúncio disponível não permite preencher essa matriz com uma lista confiável dos benefícios em discussão. Portanto, não há base para nomear estados ou setores como contemplados. O caminho seguro é confrontar a futura relação de convênios com o inventário real da empresa, sem presumir que todo incentivo próximo do vencimento integra a negociação.
O orçamento precisa mostrar a exposição, não esconder a hipótese
Uma projeção gerencial pode trabalhar com hipóteses. O problema surge quando a hipótese de prorrogação fica invisível e passa a parecer regra vigente. Para benefícios com prazo limitado, vale manter separados o cenário apoiado nos atos atuais e o cenário condicionado à extensão, com data de revisão e responsável pela premissa.
O cuidado é semelhante ao discutido na análise sobre por que uma possível prorrogação do IPI não deve virar premissa automática de orçamento. A comparação é de método: discussão normativa deve aparecer como hipótese identificada, não como autorização para mudar o cálculo do tributo.
Os números do Tax Performance Index — TPI, da Confeb, de 2026, mostram a relevância gerencial do tema: 43% das empresas respondentes apontaram Benefícios Fiscais/Receita entre os KPIs mais importantes da área de Tax. O indicador também foi citado por 28% como prioridade para os próximos 12 meses. Na revisão de dezembro, acompanhar o valor do benefício exige associá-lo à validade da regra que sustenta a projeção.
Quantifique a diferença sem confundir débito com custo
Não há alíquotas, bases, volumes ou valores de renúncia no anúncio disponível que permitam calcular o efeito concreto das propostas. A quantificação deve partir das operações da própria empresa e da mecânica de cada benefício. Não é possível afirmar um aumento percentual geral da carga caso não haja prorrogação.
Como método de análise, a exposição pode ser estimada pela diferença entre o ICMS apurado sem o benefício e o ICMS apurado com ele, usando a mesma carteira projetada de operações. Os dois cálculos precisam observar as respectivas regras de créditos, estornos, limites e condições. Comparar apenas alíquotas pode produzir uma estimativa errada.
Também é necessário separar imposto devido, desembolso e custo econômico. Uma alteração no benefício do fornecedor pode afetar preço, destaque e crédito do adquirente de maneiras diferentes. Compras deve levar propostas comparáveis para Tax validar, evitando transformar toda variação do imposto em aumento automático do custo líquido.
Mude o ERP somente após validar o fundamento e a data
A revisão de parâmetros deve seguir uma sequência controlada: confirmar a base normativa, identificar a data aplicável, aprovar a interpretação e testar as operações atingidas. Prorrogar a validade de uma regra no sistema apenas porque existe negociação em andamento elimina justamente a barreira que deveria impedir aplicação indevida.
Os testes devem alcançar os efeitos pertinentes ao benefício: base de cálculo, débito, crédito, estorno, códigos fiscais e informações exigidas nos documentos e na escrituração. A conciliação entre ERP e EFD permite verificar se a mudança autorizada chegou à apuração sem diferenças não explicadas.
Contratos e pedidos que atravessem o vencimento merecem revisão específica. A equipe deve identificar qual marco tributário e qual regra temporal se aplicam à operação. Data do pedido, emissão, saída e entrega não são referências intercambiáveis; antecipar uma compra não garante, por si só, preservar determinado tratamento fiscal.
O que acompanhar até dezembro
O próximo passo é obter a relação oficial das propostas e acompanhar os respectivos desdobramentos. Para cada benefício utilizado, Tax deve registrar o documento encontrado, o que ele efetivamente altera e o que ainda falta verificar. Compras e planejamento precisam receber essa situação acompanhada do valor exposto, não apenas de uma indicação genérica de “prorrogação provável”.
Uma revisão útil termina com decisões rastreáveis: quais premissas continuam amparadas, quais dependem de novo ato e quais parâmetros precisam de mudança ao final da validade atual. Se houver aprovação posterior, a atualização deve considerar sua abrangência e seus efeitos temporais, sem presumir cobertura de eventual intervalo.
Até existir suporte normativo aplicável à operação, a continuidade deve permanecer identificada como hipótese. Esse controle permite revisar preços, projeções e sistemas sem converter uma discussão no Confaz em benefício já assegurado.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
